Le secteur des finances islamiques au Bangladesh traverse une profonde transformation alors que les déposants se tournent massivement vers les banques conventionnelles.
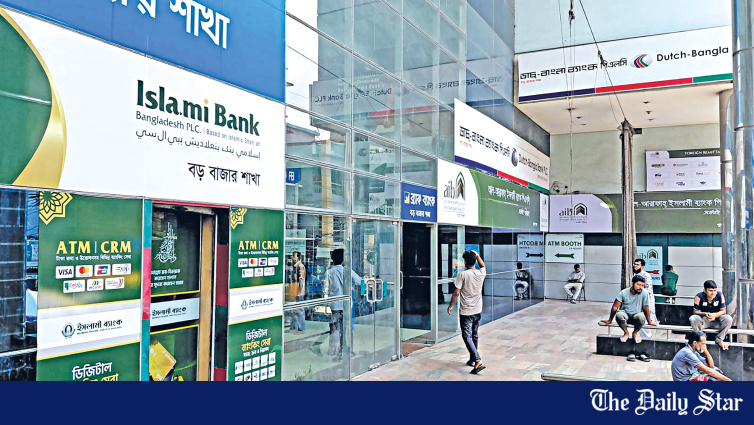
Ahsan Habib, Dhaka — Un changement structurel est en cours dans le paysage de la finance islamique au Bangladesh, les déposants transférant leurs fonds des banques islamiques à part entière — dont beaucoup ont été minées par la corruption sous le régime précédent — vers les branches islamiques des banques conventionnelles, dans une réallocation qui remodèle le secteur bancaire conforme à la charia du pays.
Ce changement a été documenté dans le dernier rapport de la Banque du Bangladesh sur la banque islamique, qui montre que tandis que les banques islamiques à part entière ont stagné ou connu une contraction, les banques conventionnelles offrant des guichets islamiques ont vu leur base de dépôts plus que doubler au cours des deux dernières années.
📊 Les chiffres derrière ce changement
Les données de la Banque du Bangladesh révèlent l'ampleur du mouvement des dépôts :
- Dépôts des banques islamiques à part entière: ont oscillé autour de ~Tk 4 lakh crore jusqu'en 2024-2025, avant de chuter à ~Tk 3.9 lakh crore en juin 2026
- Croissance annuelle: est devenue négative fin 2024, atteignant -1,07 % en juin 2026
- Baisse des dépôts en juin 2026: ~Tk 17,000 crore de baisse en un seul mois
- Guichets islamiques des banques conventionnelles: Tk 37,000 crore en mars 2024, passant à ~Tk 78,000 crore en juin 2026 (plus que doublé)
- Croissance des guichets islamiques au 4e trimestre: ~11 % en glissement annuel
- Contraction des dépôts au 4e trimestre des banques islamiques à part entière: -5 % en glissement annuel
« Cette croissance régulière des dépôts des banques conventionnelles peut être principalement attribuée à la situation instable dans le secteur de la banque islamique après le soulèvement de juillet 2024, qui a déplacé la confiance et la fiabilité des déposants vers la banque conventionnelle », a déclaré la banque centrale dans son dernier rapport sur la banque islamique.
📜 L’histoire de Jakir Hossain : Un voyage d’un dépositaire
Le changement des dépositaires est capturé à travers des histoires individuelles. Jakir Hossain, employé d’une entreprise pharmaceutique réputée, avait effectué un dépôt fixe de Tk 10 lakh chez une banque islamique pendant plusieurs années. Lorsque certains banques ont eu du mal à restituer les fonds des dépositaires en 2024 après la chute du gouvernement du Awami League et que les directeurs de ces banques ont fui le pays, il a décidé de retirer ses fonds et de les conserver chez une banque conventionnelle en bonne santé dotée d’une fenêtre conforme à la charia.
Il n’était pas seul. Les mois suivant le soulèvement de masse de 2024, il a été révélé que le secteur bancaire avait été vidé par des années de corruption et de pillage, avec plusieurs banques islamiques parmi les plus touchées. Les directeurs ont fui le pays, les agences ont eu du mal à payer les dépositaires, et les retraits paniqués ont accéléré.
📜 Contexte historique : Le banking islamique au Bangladesh
Le voyage du banking islamique au Bangladesh a commencé en 1983 avec la création de Islami Bank Bangladesh, soutenue par le Banque de Développement Islamique. Plusieurs autres banques ont suivi :
- 🏛 1983: Islami Bank Bangladesh (avec le soutien de l'IsDB)
- 🏛 Début des années 2000: Al-Arafah Islami Bank, Social Islami Bank, Shahjalal Islami Bank
- 🏛 Plus tard: EXIM Bank et First Security Bank ont converti leurs opérations conventionnelles
- 🏛 Par la suite: Union Bank, Global Islami Bank, Standard Bank ont rejoint le secteur bancaire islamique à part entière
La réglementation a également aidé le secteur à se développer. Les banques islamiques sont tenues de détenir beaucoup moins de réserves liquides que les banques conventionnelles — 5,5 % contre 13 % — leur permettant de déployer une part plus importante des dépôts. Au cours de la décennie suivante, cet avantage s'est manifesté dans les chiffres : entre 2016 et 2026, les dépôts bancaires islamiques ont augmenté d'environ deux fois et demi, tandis que son portefeuille de financement a presque quadruplé.
⚠️ Déséquilibre structurel et la prise de contrôle par S Alam
Une décennie à accumuler des dépôts à un rythme légèrement plus lent que les banques conventionnelles tout en les prêtant plus rapidement a créé un déséquilibre structurel qui a rendu le secteur plus vulnérable lorsque son financement sous-jacent s'est détérioré. Au milieu des années 2010, plusieurs des plus grandes banques basées sur la charia, y compris Islami Bank Bangladesh et First Security Islami Bank, étaient passées sous le contrôle effectif du Groupe S Alam.
En 2022, des rapports ont fait surface selon lesquels ces banques avaient accordé de gros prêts à neuf entreprises en violation des règles bancaires, certaines demandes de prêt utilisant de fausses adresses. La Banque du Bangladesh a nommé des observateurs à Islami Bank Bangladesh et First Security Islami Bank. La croissance des dépôts dans les banques islamiques est passée de plus de 20 % en 2021 à moins de 3 % l'année suivante. L'excès de liquidité dans le secteur a également chuté de plus de 90 % entre fin 2022 et début 2024.
🏛 Analyse de la BIBM : principe vs pratique
« Au niveau international, la banque islamique est considérée comme un système financier résilient, durable et partageant les risques. Cependant, nous n’avons pas été en mesure de le démontrer au Bangladesh », a déclaré Md Mahabbat Hossain, professeur associé à l’Institut de gestion bancaire du Bangladesh (BIBM).
Dans la pratique, a-t-il dit, une grande partie de la banque islamique au Bangladesh n’implique pas un véritable partage des risques. Par exemple, lorsqu’une banque finance un client, elle achète un actif et le vend immédiatement à l’emprunteur. L’ensemble de la transaction peut être effectuée en quelques secondes, ce qui signifie que la banque ne supporte pratiquement aucun risque. Ce qui suit est essentiellement la création d’une dette. « Par conséquent, la principale différence par rapport à la banque conventionnelle réside dans le processus de création de dette. En termes d’impact économique réel, le partage réel des risques reste très limité », a-t-il déclaré.
Syed Mahbubur Rahman, ancien président de l’Association des banquiers du Bangladesh, a déclaré que les banques islamiques étaient restées relativement résilientes pendant la crise de 2008 en raison de leurs actifs sous-jacents, mais que les problèmes au Bangladesh montraient que les banques n’avaient pas suivi correctement ces principes. « Elles ont investi sans respecter les règles et réglementations appropriées, de sorte que les banques se sont trouvées en difficulté », a-t-il déclaré.
👥 Le secteur s’est effondré et la fusion de Sammilito
Quand le gouvernement de la Ligue Awami est tombé en août 2024, les dégâts sont rapidement apparus. La Banque du Bangladesh a coupé le soutien de liquidité spécial à neuf prêteurs en difficulté, dont six banques islamiques :
- 🏛️ Banque Islamique du Bangladesh
- 🏛️ First Security Islami
- 🏛️ Social Islami
- 🏛️ Global Islami
- 🏛️ Banque Union
- 🏛️ Banque Islamique ICB
Le Banque centrale plus tard a restructuré les conseils d'administration de 11 banques, dont six étaient dominées par S. Alam, tandis qu'un document officiel du gouvernement consacrait une chapitre entier aux irrégularités dans le secteur bancaire. Cinq des plus faibles prêteurs – First Security Islami, Social Islami, Banque Union, Global Islami, et Banque d'Exportation (EXIM Bank) – ont finalement été fusionnés dans Sammilito Islami Bank sous l'Ordonnance de Résolution Bancaire de 2025.
Sammilito Islami Bank a commencé ses opérations avec un capital de 7 milliards de taka, incluant 8 milliards de fonds publics et 9 milliards de dépôts des clients, devenant ainsi la plus grande et seule banque commerciale basée sur la charia, propriété d'État, du pays. La banque tente actuellement de récupérer les actifs abandonnés par les cinq institutions financières.
La Banque du Bangladesh a indiqué que la banque fusionnée a déposé près de 10 000 plaintes pour récupérer les prêts en défaut et a également mis en œuvre des initiatives conformément à une politique d'exode et à une résolution alternative des litiges.
💼 Enjeux Stratégiques
Le passage vers la finance islamique soulève plusieurs implications stratégiques pour le secteur bancaire du Bangladesh :
- 😊 Les banques conventionnelles gagnent du terrain : les banques disposant de fenêtres *shariah* établies captent les dépôts fuyant les banques islamiques en difficulté
- 💰 Récupération de Sammilito : les 10 000 dossiers de recouvrement déposés par la banque fusionnée détermineront le rythme de la restauration de la valeur perdue pour les déposants
- 🔍 Résultats de l'audit forensique : les conclusions détaillées de l'audit forensique pourraient déclencher des poursuites pénales contre d’anciens cadres des banques islamiques
- 📊 Crédibilité de la conformité *shariah* : la crédibilité de l’ensemble du secteur du financement islamique dépend de la résolution des abus historiques
Ce mouvement reflète également une maturité accrue du secteur bancaire du Bangladesh, où les déposants distinguent désormais entre principe et pratique — optant pour des produits conformes à la *shariah* proposés par des institutions dotées de bonnes gouvernances, plutôt que pour des banques islamiques nominales mais aux antécédents contestables. Pour la *Bangladesh Bank*, ce transfert de dépôts valide la décision de la banque centrale d’imposer la fusion de *Sammilito* et confirme que la confiance des déposants dans le principe de la banque *shariah* reste intacte — à condition qu’elle soit mise en œuvre par des institutions dotées de gouvernances crédibles.
Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/news/big-shift-opens-islamic-finance-4258891
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés

✍️ Plus d'articles de System Administrator