Bangladesh Islamic Finance experimenta un gran cambio a medida que los depositantes se trasladan a bancos convencionales
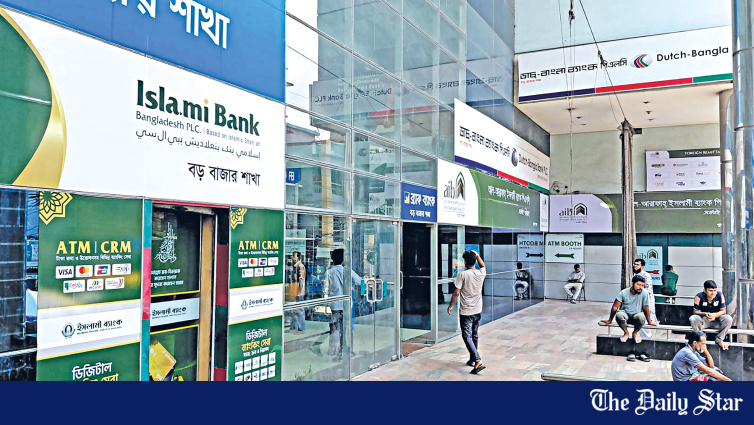
Ahshan Habib, Dhaka — Se está produciendo un cambio estructural en el panorama de la banca islámica de Bangladesh, con los depositantes trasladando sus fondos desde los bancos islámicos completos — muchos de los cuales quedaron debilitados por la corrupción bajo el régimen anterior — hacia las ramas basadas en la sharia de los bancos convencionales, un reasignación que está reconfigurando el sector bancario de Bangladesh conforme a la sharia.
Este cambio ha sido documentado en el último informe del Banco Central de Bangladesh sobre banca islámica, que muestra que mientras los bancos islámicos completos han estancado o reducido sus depósitos, los bancos convencionales que ofrecen ventanas islámicas han visto más que duplicarse su base de depósitos en los últimos dos años.
📊 Los números detrás del cambio
Los datos del Banco Central de Bangladesh revelan la magnitud del movimiento de depósitos:
- 📉 Depósitos de bancos islámicos completos: se mantuvieron alrededor de ~Tk 4 lakh crore hasta , antes de caer a ~Tk 3.9 lakh crore en junio de 2026
- 📉 Crecimiento anual: se volvió negativo a finales de 2024, alcanzando -1.07 por ciento en junio de 2026
- 📉 Caída de depósitos en junio de 2026: ~Tk 17,000 crore de declive en un solo mes
- 📈 Ventanas islámicas de bancos convencionales: Tk 37,000 crore en marzo de 2024, aumentando a ~Tk 78,000 crore en junio de 2026 (más que duplicado)
- 📈 Crecimiento de ventanas islámicas en Q4: ~11 por ciento anual
- 📉 Contracción de bancos islámicos completos en Q4: -5 por ciento anual
"Este crecimiento constante en los depósitos de los bancos convencionales puede atribuirse principalmente a la situación inestable en el sector de banca islámica tras el levantamiento de julio de 2024, lo que desplazó la confiabilidad y la confianza de los depositantes hacia la banca convencional", declaró el banco central en su último informe sobre banca islámica.
📊 La historia de Jakir Hossain: Un viaje como depositante
El cambio en los depósitos se refleja en historias individuales. Jakir Hossain, empleado de una reconocida empresa farmacéutica, tenía un depósito fijo de Tk 10 lakh en un banco islámico durante varios años. Cuando algunas instituciones financieras enfrentaron dificultades para devolver los fondos de los depositantes en 2024, tras la caída del gobierno de la Liga Awami y la huida de los directivos de los bancos al extranjero, decidió retirar su dinero y colocarlo en un banco convencional sano que ofrece una ventana basada en la *shariah*.
No estaba solo. En los meses posteriores al levantamiento masivo de 2024, se reveló que el sector bancario había sido despojado durante años por la corrupción y el saqueo, con varios bancos islámicos entre los más afectados. Los directivos huyeron del país, las sucursales tuvieron problemas para pagar a los depositantes y las retiradas masivas se aceleraron.
📜 Contexto histórico: Banca islámica en Bangladés
El viaje de la banca islámica en Bangladés comenzó en 1983 con la fundación del Islami Bank Bangladesh, respaldado por el Banco de Desarrollo Islámico. Varios bancos más le siguieron:
- 📅 1983: Banco Islámico de Bangladés (con respaldo de la IsDB)
- 📅 Principios de los años 2000: Banco Islámico Al-Arafah, Banco Islámico Social, Banco Islámico Shahjalal
- 📅 Posteriormente: EXIM Bank y First Security Bank se convirtieron de operaciones convencionales
- 📅 Más adelante: Banco Unión, Global Islami Bank, Standard Bank se unieron al sistema completo de banca islámica
La regulación también ayudó a que el sector se expandiera. Los bancos islámicos están obligados a mantener menos reservas líquidas que los bancos convencionales —5.5 por ciento frente al 13 por ciento—, lo que les permite desplegar una mayor proporción de sus depósitos. A lo largo de la década siguiente, esa ventaja se reflejó en los números: entre 2016 y 2026, los depósitos en banca islámica crecieron aproximadamente dos veces y media, mientras que su cartera de financiamiento casi se cuadruplicó.
🔴 Desbalance estructural y la adquisición por parte del Grupo S Alam
Una década de acumulación de depósitos a un ritmo ligeramente menor que los bancos convencionales, pero prestándolos más rápido, creó un desbalance estructural que hizo al sector más vulnerable cuando su financiamiento subyacente empeoró. A mediados de los años 2010, varios de los bancos más grandes basados en la *sharia*, incluyendo Islami Bank Bangladesh y First Security Islami Bank, quedaron bajo el control efectivo del Grupo S Alam.
En 2022, surgieron informes que indicaban que estos bancos habían otorgado préstamos masivos a nueve empresas violando las normas bancarias, con algunas solicitudes de préstamo utilizando direcciones falsas. El Banco Central de Bangladés nombró observadores en Islami Bank Bangladesh y First Security Islami Bank. El crecimiento de depósitos en los bancos islámicos cayó de más del 20 por ciento en 2021 a menos del 3 por ciento al año siguiente. La liquidez excesiva en el sector también disminuyó en más del 90 por ciento entre finales de 2022 y principios de 2024.
📊 Análisis del BIBM: Principio vs Práctica
"A nivel internacional, el *bancaje islámico* se considera un sistema financiero resistente, sostenible y de reparto de riesgos. Sin embargo, no hemos logrado demostrarlo en Bangladés", declaró Md Mahabbat Hossain, profesor asociado del *Bangladesh Institute of Bank Management* (BIBM).
En la práctica, dijo, gran parte del *bancaje islámico* de Bangladés no implica un reparto genuino de riesgos. Por ejemplo, cuando un banco financia a un cliente, adquiere un activo y lo vende de inmediato al prestatario. La transacción completa puede realizarse en segundos, lo que significa que el banco asume virtualmente ningún riesgo. Lo que sigue es, en esencia, la creación de deuda. "Por lo tanto, la principal diferencia con el *bancaje* convencional radica en el proceso de creación de deuda. En términos de impacto económico real, el reparto genuino de riesgos sigue siendo muy limitado", afirmó.
Syed Mahbubur Rahman, expresidente de la *Association of Bankers Bangladesh*, señaló que los bancos islámicos habían mantenido cierta resiliencia durante la crisis de 2008 gracias a sus activos subyacentes, pero los problemas en Bangladés demostraban que los bancos no habían seguido adecuadamente esos principios. "Invirtieron sin seguir las normas y regulaciones adecuadas, por lo que los bancos terminaron en problemas", dijo.
🏛 Sector Desgastado y la Fusión de *Sammilito*
Cuando el gobierno de la *Liga Awami* cayó en agosto de 2024, los daños se hicieron evidentes rápidamente. El *Bangladesh Bank* recortó el apoyo de liquidez especial a nueve prestamistas en dificultades, incluyendo seis bancos islámicos:
- 🏦 Banco Islámico Islami Bank de Bangladés
- 🏦 Primer Banco de Seguridad Islámico (First Security Islami)
- 🏦 Banco Social Islámico (Social Islami)
- 🏦 Banco Global Islámico (Global Islami)
- 🏦 Banco Unión (Union Bank)
- 🏦 Banco Islámico ICB (ICB Islamic Bank)
El banco central reorganizó posteriormente las juntas directivas de 11 bancos, seis de ellos dominados por S Alam, mientras que un informe blanco del gobierno dedicó un capítulo completo a las irregularidades en el sector bancario. Cinco de los prestamistas más débiles —Primer Banco de Seguridad Islámico, Banco Social Islámico, Banco Unión, Banco Global Islámico y EXIM Bank— fueron finalmente fusionados en el Banco Islámico Sammilito bajo la Ordenanza de Resolución Bancaria 2025.
El Banco Islámico Sammilito inició operaciones con 35,000 millones de taka en capital, incluyendo 20,000 millones de taka del Estado y 15,000 millones de taka de los depositantes, convirtiéndose en el banco comercial basado en *shariah* más grande y único de propiedad estatal del país. Actualmente, el banco intenta recuperar los activos dejados por los cinco prestamistas. El Banco de Bangladés declaró recientemente que el banco fusionado ha presentado casi 10,000 demandas legales para recuperar préstamos incumplidos y también ha tomado medidas bajo una política de salida y resolución alternativa de disputas.
📈 Implicaciones Estratégicas
La transición hacia la financiación islámica conlleva varias implicaciones estratégicas para el sector bancario de Bangladés:
- 🏦 Bancos convencionales ganando terreno: los bancos con ventanas de *shariah* establecidas están captando los depósitos que abandonan a los bancos islámicos en dificultades
- 📈 Recuperación de Sammilito: los 10,000 casos de recuperación presentados por el banco fusionado determinarán el ritmo con el que se restaure el valor perdido por los depositantes
- 🔍 Resultados de la auditoría forense: los hallazgos completos de la auditoría forense podrían desencadenar procesos penales contra exfuncionarios de los bancos islámicos
- 🛡️ Credibilidad del cumplimiento de *shariah*: la credibilidad del segmento más amplio de la banca islámica depende de la limpieza de los abusos históricos
Esta noticia fue publicada originalmente por The Daily Star. Para el informe original completo, visite: https://www.thedailystar.net/business/news/big-shift-opens-islamic-finance-4258891
Relacionado en BangladeshExport
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas




✍️ Más de System Administrator


