تغير كبير يحدث في التمويل الإسلامي في بنغلاديش بينما يتجه المدخرون إلى البنوك التقليدية
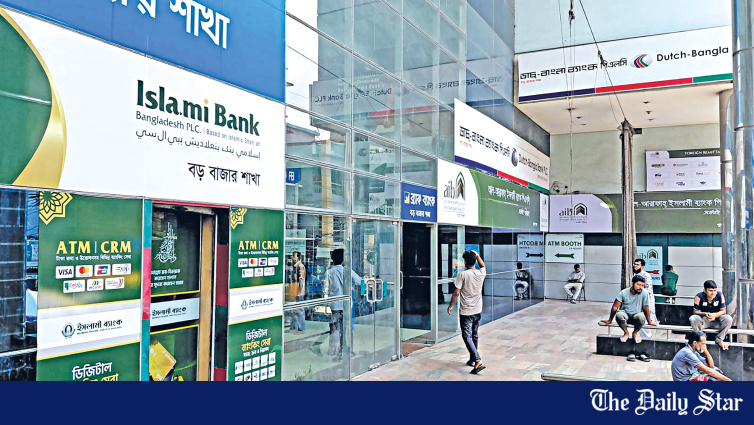
📊 الأرقام وراء التحول
يكشف بيانات البنك المركزي البنغلاديشي عن حجم حركة الإيداعات:- 📉 إيداعات البنوك الإسلامية الكاملة: كانت تقارب تاكا 400 ألف كرور خلال ، قبل أن تنخفض إلى تاكا 390 ألف كرور بحلول يونيو 2026
- 📉 النمو السنوي: أصبح سلبيًا في أواخر عام 2024، بلغ -1.07 في المائة في يونيو 2026
- 📉 انخفاض الإيداعات في يونيو 2026: انخفاض قدره تاكا 17 ألف كرور في شهر واحد فقط
- 📈 نوافذ البنوك التقليدية الإسلامية: كانت تاكا 37 ألف كرور في مارس 2024، ارتفعت إلى تاكا 78 ألف كرور بحلول يونيو 2026 (أكثر من الضعف)
- 📈 نمو نوافذ الشريعة في ربع السنة الرابع: ~11 في المائة سنويًا
- 📉 انكماش البنوك الإسلامية الكاملة في ربع السنة الرابع: -5 في المائة سنويًا
👥 قصة جاكير حسين: رحلة أحد المودعين
تتجلى التحولات في سلوك المودعين من خلال القصص الفردية. كان جاكير حسين، موظف في شركة أدوية مرموقة، يمتلك وديعة ثابتة بقيمة 10 لاكا تاكا في أحد البنوك الإسلامية لعدة سنوات. وعندما تعذر على عدد من البنوك استرداد أموال المودعين في عام 2024 عقب سقوط حكومة حزب الأوامي ليغ وهرب مدراء هذه البنوك من البلاد، قرر سحب أمواله وإيداعها في بنك تقليدي مستقر يوفر نافذة مصرفية متوافقة مع أحكام الشريعة.
ولم يكن وحده في هذا القرار. ففي الأشهر التي تلت الانتفاضة الشعبية عام 2024، اتضح أن القطاع المصرفي قد تم استنزاف أصوله بالكامل على مدار سنوات من الفساد والنهب، وكانت العديد من البنوك الإسلامية من بين الجهات الأكثر تضرراً. ونتج عن ذلك هرب مدراء البنوك من البلاد، وفشل الفروع في سداد مستحقات المودعين، وتصاعد عمليات السحب الجماعية الناتجة عن الذعر بين العملاء.
🏛 السياق التاريخي: الخدمات المصرفية الإسلامية في بنغلاديش
بدأت رحلة الخدمات المصرفية الإسلامية في بنغلاديش في عام 1983 مع تأسيس بنك إسلامي بنغلاديش بدعم من البنك الإسلامي للتنمية. وتبع ذلك تأسيس عدد من البنوك الأخرى:
- 📅 1983: بنك إسلامي بنغلاديش (مع دعم البنك الإسلامي للتنمية)
- 📅 بدايات القرن الحادي والعشرين: بنك الأرفاح الإسلامي، بنك الإسلام الاجتماعي، بنك إسلامي شاه جلال
- 📅 لاحقًا: تم تحويل بنك الإصدارات والتصدير (EXIM Bank) وبنك الأمن الأولي من عمليات تقليدية
- 📅 بالتالي: انضم بنك الاتحاد، بنك الإسلام العالمي، بنك المعيار إلى نظام المصارف الإسلامية بالكامل
ساعدت التنظيمات أيضًا في توسيع القطاع. يُطلب من المصارف الإسلامية الاحتفاظ بمستوى أقل بكثير من الاحتياطيات السائلة مقارنة بالمصارف التقليدية — 5.5% مقابل 13% — مما يسمح لها بتوجيه نسبة أكبر من الودائع. خلال العقد التالي، ظهر هذا الميزة في الأرقام: بين عامي 2016 و2026، نمت الودائع المصرفية الإسلامية تقريبًا بحوالي ضعفين ونصف، بينما نمت كتابتها المالية تقريبًا أربع مرات.
🔴 عدم التوازن الهيكلي وتولي مجموعة S Alam
أدى عقد الودائع بمعدل أبطأ قليلا من المصارف التقليدية، مع قرضها بسرعة أكبر، إلى إنشاء عدم توازن هيكلي جعل القطاع أكثر عرضة عندما تراجعت التمويلات الأساسية. بحلول منتصف العقد الأول من القرن الحادي والعشرين، تم استيلاء مجموعة S Alam بشكل فعلي على عدة من أكبر المصارف القائمة على الشريعة، بما في ذلك بنك إسلامي بنغلاديش وبنك الأمن الأولي الإسلامي.
في عام 2022، ظهرت تقارير تفيد بأن هذه المصارف قد أصدرت قروضًا كبيرة لسبعة شركات خارجة عن القواعد المصرفية، حيث استخدم بعض طلبات القروض عناوين مزورة. عين بنك بنغلاديش المراقبين على بنك إسلامي بنغلاديش وبنك الأمن الأولي الإسلامي. انخفضت نسبة نمو الودائع في المصارف الإسلامية من أكثر من 20% في عام 2021 إلى أقل من 3% في العام التالي. انخفضت السائلة الزائدة في القطاع بحوالي 90% بين أواخر عام 2022 وأوائل عام 2024.
🏛 تحليل BIBM: المبدأ مقابل التطبيق الفعلي
«على المستوى الدولي، يُصنف النظام المصرفي الإسلامي كنظام مالي مرن ومستدام وقائم على مبدأ مشاركة المخاطر. ومع ذلك، لم نتمكن من إظهار هذه المزايا الفعلية في بنغلاديش»، هكذا صرح Md Mahabbat Hossain، الأستاذ المساعد بالمعهد البنغلاديشي لإدارة المصارف (BIBM).
وأوضح أن الممارسة الفعلية لقطاع المصارف الإسلامية في بنغلاديش لا تشمل آليات مشاركة مخاطر حقيقية في غالبية المعاملات. فعلى سبيل المثال، عند تمويل بنك لعميل، يقوم البنك بشراء الأصل المطلوب ثم يبيعه للمقترض فوراً، ويمكن إتمام العملية برمتها في غضون ثوانٍ فقط، مما يعني أن البنك لا يتحمل أي مخاطر عملياً، وتتحول المعاملة في النهاية إلى مجرد إنشاء دين. «لذلك فإن الاختلاف الوحيد عن المصارف التقليدية يكمن فقط في آلية إنشاء الدين، أما من حيث التأثير الاقتصادي الفعلي، فلا تزال ممارسات مشاركة المخاطر الحقيقية محدودة للغاية»، أضاف.
من جانبه، صرح Syed Mahbubur Rahman، الرئيس السابق لرابطة مصرفيي بنغلاديش، أن المصارف الإسلامية أظهرت مرونة نسبية ملحوظة خلال الأزمة المالية العالمية عام 2008 بفضل اعتمادها على أصول حقيقية أساسية، إلا أن المشكلات التي ظهرت في القطاع البنغلاديشي تؤكد أن المصارف المحلية لم تلتزم بهذه المبادئ بشكل صحيح. «قاموا بتنفيذ استثمارات دون الالتزام بالقواعد واللوائح المعتمدة، مما أدى إلى وقوع هذه المصارف في أزمات مالية خطيرة»، أوضح.
👥 تدهور بنية القطاع واتفاقية دمج Sammilito
بعد سقوط حكومة حزب الرابطة العوامية في أغسطس 2024، برز حجم الأضرار المتراكمة بسرعة فائقة. حيث قرر بنك بنغلاديش المركزي إيقاف تقديم دعم السيولة الاستثنائي لتسعة بنوك متعثرة، من بينها ستة بنوك إسلامية:
- 🏦 بنك إسلامي بنغلاديش
- 🏦 بنك أول أمن إسلامي
- 🏦 بنك اجتماعي إسلامي
- 🏦 بنك عالمي إسلامي
- 🏦 بنك يونيون
- 🏦 بنك ICB الإسلامي
أعلنت البنك المركزي لاحقًا إعادة تنظيم مجالس إدارة 11 بنكًا، من ضمنها ستة بنوك تحت سيطرة س. Alam، بينما خصص تقرير أبيض حكومي فصلًا كاملًا لاختلالات في قطاع البنوك. تم دمج خمسة من البنوك القوية الأقل قوة — بنك أول أمن إسلامي، بنك اجتماعي إسلامي، بنك يونيون، بنك عالمي إسلامي، وبنك EXIM — في بنك إسلامي متحد بموجب قانون حل البنوك لعام 2025.
بدأ بنك إسلامي متحد أعماله بمبلغ رأس مال قدره 35,000 كرور تاكا، بما في ذلك 20,000 كرور تاكا من الدولة و15,000 كرور تاكا من المدخرين، ليصبح أكبر بنك تجاري قائم على الشريعة في البلاد وبنك الدولة الوحيد من هذا النوع. الآن، يحاول البنك استعادة الأصول التي تركتها الخمس بنوك. أعلن مؤخرًا البنك المركزي البنغالي أن البنك المدمج قد رفع حوالي 10,000 دعوى قانونية لاستعادة القروض المتأخرة، كما اتخذ مبادرات بموجب سياسة الخروج وحل النزاعات البديلة.
📊 Implications استراتيجية
تحمل التحول نحو التمويل الإسلامي عدة Implications استراتيجية لقطاع البنوك في بنغلاديش:
- 🏛️ تفوق البنوك التقليدية: تمسك البنوك التي تضم فروعاً متوافقة مع الشريعة بحصة متزايدة من الودائع المنسحبة من البنوك الإسلامية المتعثرة
- 💰 عمليات استعادة بنك سميليتو: سوف تحدد 10,000 قضية استرداد رفعتها البنك المدمج سرعة استعادة قيمة الودائع المفقودة لأصحابها
- 🏛️ نتائج التدقيق الجنائي: قد تؤدي مخرجات التدقيق الجنائي الشامل إلى إقامة إجراءات جنائية ضد المسؤولين السابقين بالبنوك الإسلامية
- 👥 مصداقية الالتزام بالشريعة: تعتمد سمعة قطاع التمويل الإسلامي ككل على إنهاء ممارسات المخالفات التاريخية في هذا القطاع
يشير هذا التحول أيضاً إلى نضج قطاع المصارف في بنغلاديش، حيث أصبح المودعون يميزون الآن بين المبدأ والتطبيق العملي — حيث يختارون المنتجات المتوافقة مع الشريعة التي تقدمها المؤسسات ذات الحوكمة الرشيدة بدلاً من البنوك التي تزعم الالتزام الإسلامي ولكنها تمتلك سجلات مخالفة. وبالنسبة لبنك بنغلاديش المركزي، فإن حركة الودائع هذه تؤكد صحة القرار الذي اتخذه بفرض دمج بنك سميليتو، وتثبت أن ثقة المودعين في مبدأ المصارف الإسلامية لا تزال قائمة — بشرط أن يتم تطبيق هذا المبدأ من قبل مؤسسات تمتلك حوكمة موثوقة.
نُشر هذا الخبر في الأصل بواسطة The Daily Star. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://www.thedailystar.net/business/news/big-shift-opens-islamic-finance-4258891
ذات صلة على BangladeshExport
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة




✍️ المزيد من System Administrator


