bKash, Robi parmi quatre entités reçoivent l'approbation initiale pour les banques numériques au Bangladesh
Le conseil d'administration de la Banque du Bangladesh a accordé son approbation initiale à quatre banques numériques : Digital Banking of Bhutan, bKash Digital Bank, Nova Digital Bank (VEON/Banglalink + Groupe Square), et Boost Digital Bank (Axiata/Robi).
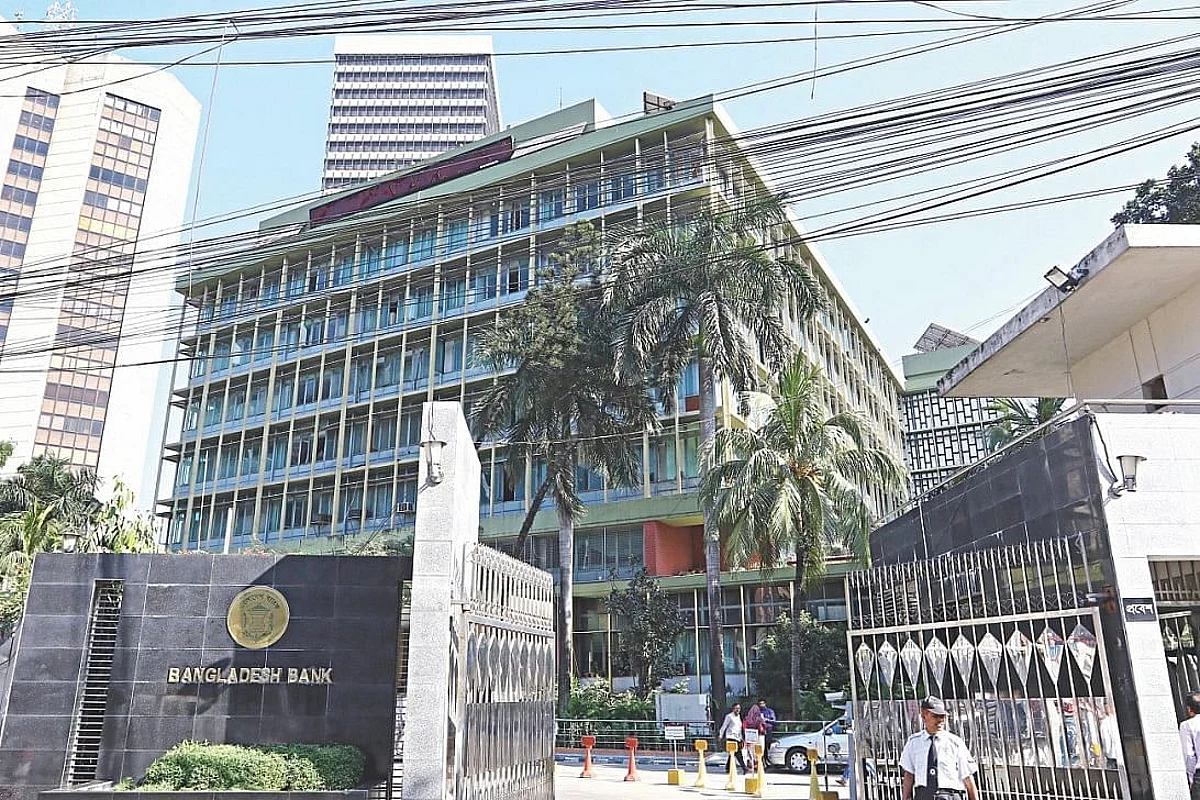
Dacca, 24 septembre 2026 — Le conseil de la Banque du Bangladesh a approuvé l'octroi d'une autorisation initiale pour la création de quatre banques numériques dans le pays. La banque centrale va désormais émettre des lettres d'intention (LoI) aux banques concernées. Elles pourront commencer leurs opérations après avoir achevé les formalités restantes.
📊 Cette décision a été prise lors d'une réunion du conseil de la Banque du Bangladesh aujourd'hui, présidée par le Gouverneur Mostaqur Rahman. Cette approbation marque un tournant majeur dans l'évolution du secteur bancaire du Bangladesh — rapprochant les banques entièrement numériques de la réalité après plus d'un an de préparation réglementaire.
💻 Les Quatre Banques Numériques Approuvées
Les quatre banques ayant reçu l'autorisation initiale sont :
- 🇧🇹 Banque Numérique du Bhoutan — soutenue par la Banque du Bhoutan (DK Bank). Il s'agit d'une entrée notable transfrontalière, avec une société mère bhoutanaise s'étendant dans le secteur bancaire du Bangladesh.
- 💳 Banque Numérique bKash — soutenue par les actionnaires de bKash, le plus grand fournisseur de services financiers mobiles (MFS) au Bangladesh, avec plus de 70 millions d'utilisateurs enregistrés.
- 💻 Banque Numérique Nova — soutenue par VEON, société mère de Banglalink, et par Square Group, l'un des plus grands groupes industriels du Bangladesh.
- 📶 Banque Numérique Boost — soutenue par Axiata Limited, société mère de Robi, le deuxième opérateur mobile le plus important du Bangladesh.
Le conseil a également décidé d'émettre une lettre d'intention (LoI) à la Banque Numérique Kori, qui avait déjà reçu une autorisation initiale pendant la période du gouvernement intérimaire.
📜 Contexte : Le processus de candidature
Plus tôt, pendant le mandat du gouvernement intérimaire, la Banque du Bangladesh a invité des candidatures pour établir des banques numériques. Treize entités ont postulé à l'époque. Leurs structures de propriété comprenaient :
- De grands groupes industriels
- Des institutions de microfinance
- Des opérateurs de téléphonie mobile
- Des fournisseurs de services financiers mobiles (MFS)
La Banque du Bangladesh a accepté les candidatures pour des licences de banque numérique du 1er septembre au 2 novembre 2025. Cependant, en raison de divers problèmes, y compris des protestations de la part des fonctionnaires de la Banque du Bangladesh, les approbations n'ont pas été accordées pendant le mandat du gouvernement intérimaire.
Une transition politique
Ahsan H Mansur était alors le gouverneur de la banque centrale. Après que le BNP a formé le gouvernement, Mansur a été limogé et Mostaqur Rahman a été nommé gouverneur.
Aucune nouvelle candidature n'a été sollicitée par la suite. Au lieu de cela, le conseil d'administration de la Banque du Bangladesh a accepté de permettre à quatre entités parmi les candidats précédents de poursuivre l'établissement de banques numériques — en sélectionnant parmi les 13 candidatures originales en fonction de la solidité de leurs propositions.
Qu'est-ce qu'une banque numérique ?
Les banques numériques sont des banques qui opèrent entièrement en ligne sans succursales physiques. Elles offrent des services bancaires traditionnels — dépôts, prêts, transferts, paiements — via des applications mobiles et des plateformes web. À l'échelle mondiale, les banques numériques ont bouleversé le secteur bancaire traditionnel en proposant :
- 💰 Coûts opérationnels réduits — sans surcoûts liés au réseau d'agences.
- 💰 Taux de dépôt plus élevés — transmis aux clients grâce aux économies réalisées.
- 💰 Taux de prêt plus bas — grâce à une évaluation du crédit plus efficace.
- 💰 Disponibilité du service 24/7 — via des applications mobiles.
- 💰 Inclusion financière accrue — en touchant les populations non bancarisées dans les zones reculées.
Pour le Bangladesh, où environ 70 % des adultes ont désormais accès aux téléphones mobiles et où l'écosystème des systèmes financiers mobiles (MFS) a atteint plus de 100 millions d'utilisateurs, les banques numériques représentent une étape naturelle dans l'évolution du secteur financier.
📱 Pourquoi les Combinaisons Telecom-MFS Sont Stratégiques
Trois des quatre banques numériques approuvées ont des sponsors dans les télécoms ou les systèmes financiers mobiles — bKash, Banglalink (VEON) et Robi (Axiata). Cela revêt une importance stratégique car :
- 📱 Base de clients existante — les opérateurs télécoms disposent de millions de clients existants auxquels ils peuvent proposer des services bancaires.
- 📱 Réseau de distribution — les fournisseurs de MFS comme bKash possèdent des réseaux d'agents étendus qui peuvent soutenir les services de retrait/dépôt en espèces pour les banques numériques.
- 📱 Capacité d'analyse de données — les opérateurs télécoms disposent de données clients riches qui peuvent soutenir l'évaluation du crédit et la conception de produits.
- 📱 Infrastructure numérique — écosystèmes d'applications existants, passerelles de paiement et plateformes de service client.
La combinaison de l'infrastructure télécom avec des licences bancaires devrait accélérer l'inclusion financière — en particulier dans les zones rurales où les agences bancaires traditionnelles sont rares.
🏦 Contexte du Secteur Bancaire du Bangladesh
Le secteur bancaire du Bangladesh comprend actuellement :
- 🏦 61 banques programmées — incluant 6 banques commerciales d'État, 3 banques spécialisées d'État, 42 banques commerciales privées et 10 banques étrangères.
- 🏦 35 institutions financières non bancaires (IFNB)
- 🏦 environ 11 000 agences bancaires réparties dans tout le pays
- 🏦 plus de 100 millions d'utilisateurs de services financiers mobiles (MFS)
L'ajout de quatre banques numériques ne fera pas augmenter de manière significative le nombre total d'entités bancaires, mais il introduira une nouvelle dynamique concurrentielle — en particulier dans le domaine du retail banking, où les banques traditionnelles ont été lentes à se numériser.
📊 Conséquences pour les Banques Traditionnelles
L'entrée des banques numériques — en particulier celles soutenues par bKash, Robi et Banglalink — devrait intensifier la concurrence dans plusieurs domaines :
- 💰 Dépôts de détail — les banques numériques proposent probablement des taux de dépôt plus élevés pour attirer les clients.
- 💰 Prêts à petit montant — en utilisant des données alternatives pour l'évaluation du crédit.
- 💳 Services de paiement — en intégrant les services MFS et les réseaux de cartes.
- 💰 Services de transfert d'argent — en exploitant les canaux numériques pour la distribution des transferts entrants.
- 💰 Services associés au microcrédit — en atteignant des segments de clientèle non desservis.
Les banques traditionnelles devront accélérer leur propre transformation numérique pour rester compétitives — en particulier dans le domaine du retail banking, où l'expérience client a souvent été en retard par rapport aux alternatives natives numériques.
📜 Cadre Réglementaire
La Banque du Bangladesh a élaboré au cours de l'année dernière le cadre réglementaire pour les banques numériques. Les éléments clés de ce cadre incluent :
- 📜 Exigences minimales en matière de capital — les banques numériques sont tenues de maintenir un capital versé minimum similaire à celui des banques traditionnelles.
- 📜 Ratio d'adéquation des fonds propres — les banques numériques doivent maintenir le même ratio AAR que les banques traditionnelles.
- 📜 Exigences en matière de liquidité — y compris le ratio de couverture des liquidités (LCR) et le ratio de financement stable net (NSFR).
- 📜 Normes de cybersécurité — des exigences renforcées compte tenu de la nature exclusivement numérique des opérations.
- 📜 Protection des clients — des règles spécifiques pour l'inscription numérique, le traitement des plaintes et la résolution des litiges.
Les quatre banques numériques approuvées devront se conformer à ces exigences avant de commencer leurs opérations.
📜 Que se passe-t-il ensuite ?
Après avoir reçu les lettres d'intention (LoIs), les quatre banques numériques devront :
- 📝 Achever les formalités restantes — y compris les arrangements finaux en matière de capital et les structures de gouvernance d'entreprise.
- 📝 Obtenir les licences bancaires définitives — de la Banque du Bangladesh après avoir satisfait à toutes les exigences réglementaires.
- 📝 Construire l'infrastructure technologique — y compris les applications mobiles, les systèmes bancaires centraux et les cadres de cybersécurité.
- 📝 Recruter et former le personnel — notamment dans les domaines de la technologie, de la gestion des risques et de la conformité.
- 📝 Lancer l'acquisition de clients — par le biais du marketing numérique et de partenariats avec leurs sociétés mères de télécommunications/MFS.
Les observateurs du secteur s'attendent à ce que les quatre banques numériques commencent leurs opérations dans les 6 à 12 prochains mois, certaines lançant leurs activités dès le premier trimestre 2027.
🌍 Contexte International
L'entrée de la Bangladesh dans le secteur bancaire numérique intervient relativement tardivement par rapport à ses voisins régionaux :
- 🇵🇭 Philippines — possède plusieurs banques numériques, dont la Maya Bank, GoTyme, et UnionDigital.
- 🇵🇰 Pakistan — a lancé plusieurs banques numériques, comme la Mobilink Microfinance Bank et Nayapay.
- 🇮🇳 Inde — compte des banques numériques et des banques de paiements, telles que Paytm Payments Bank, Airtel Payments Bank, et India Post Payments Bank.
- 🇹🇭 Thaïlande — met en œuvre des initiatives bancaires numériques, comme Lightnet.
L'initiative bancaire numérique de la Bangladesh s'inspire des expériences internationales — notamment l'importance de la cybersécurité, de la protection des clients, et des modèles d'affaires durables.
💼 Implications Économiques Globales
Pour l'économie bengalie, l'entrée des banques numériques pourrait avoir les effets suivants :
- 💳 Profondeur de l'inclusion financière — atteindre les populations rurales mal desservies.
- 💳 Réduction des coûts des services financiers — grâce à l'efficacité numérique.
- 💳 Appui au crédit pour les PME — en utilisant des données alternatives pour l'évaluation de crédit.
- 💳 Amélioration de la distribution des transferts d'argent — particulièrement pour les flux annuels de 1 milliard de dollars provenant des États-Unis.
- 💳 Stimulation de l'écosystème fintech — créant des opportunités pour les fournisseurs de technologies et les startups.
L'approbation de ces quatre banques numériques représente donc un développement significatif pour le secteur financier de la Bangladesh — un sujet qui sera attentivement suivi par les banques traditionnelles, les acteurs fintech et la communauté d'investissement au cours des prochains mois.
Cette actualité a été publiée à l'origine par Prothom Alo English. Pour consulter le rapport original complet, veuillez visiter : https://en.prothomalo.com/business/dve117vn1a
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés




✍️ Plus d'articles de System Administrator


