بكاش، روبي من بين أربعة جهات تلقت موافقة أولية لإنشاء البنوك الرقمية في بنغلاديش
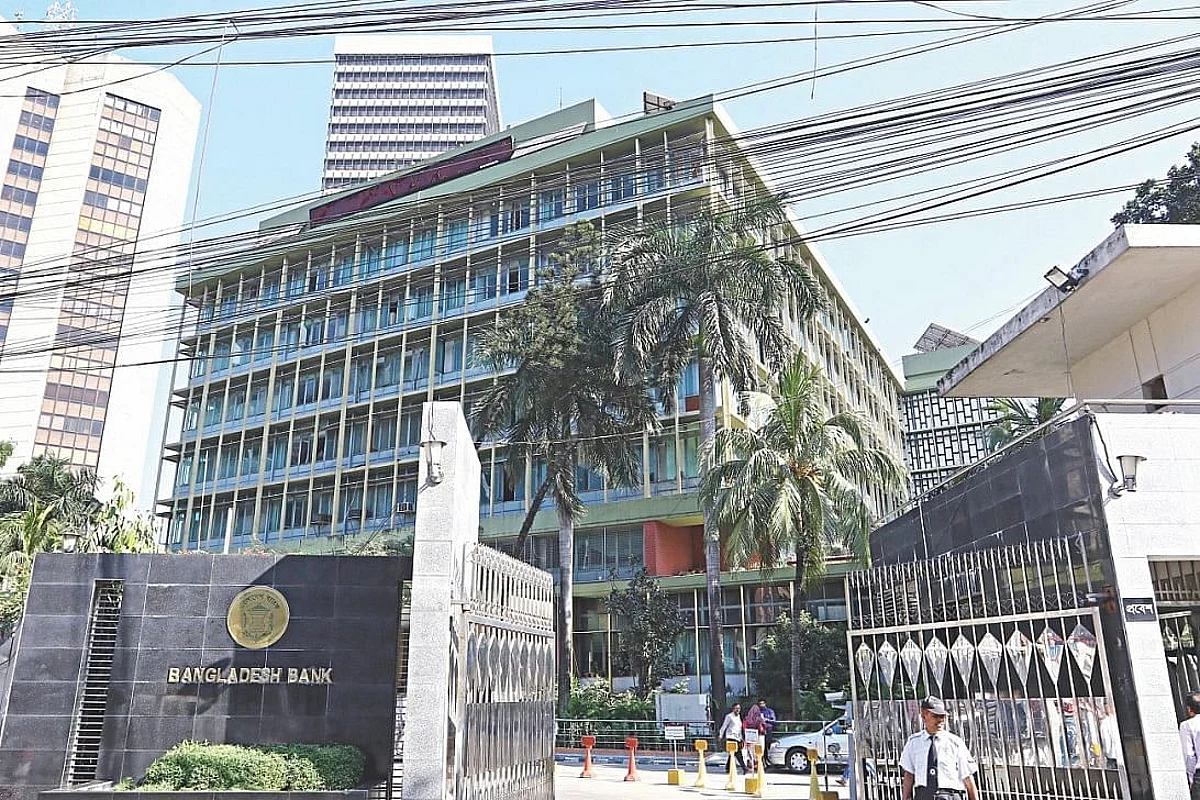
المجلس المركزي لبنغلاديش ي grant موافقة أولية على أربعة بنوك رقمية: بنك البانك الرقمي لبوتان، بنك الكاش الرقمي، بنك نوڤا الرقمي (المجموعة البانجاليك / سكوير جروب)، وبنك البوست الرقمي (أكسياتا / روبي).
📜 الخلفية: عملية التقديم
في السابق، خلال فترة حكومة الانتقالية، دعى بنك بنغلاديش إلى تقديم طلبات لإنشاء بنوك رقمية. قدم ثلاثة عشر كيانًا طلباتهم في ذلك الوقت. وكانت هياكل ملكيتهم تشمل:
- 🏭 مجموعات صناعية رائدة
- 💰 مؤسسات تمويل صغير
- 📱 شركات تشغيل شبكات الهاتف المحمول
- 📱 مقدمي خدمات مالية عبر الهواتف المحمولة (MFS)
فتح بنك بنغلاديش باب تقديم طلبات تراخيص بنوك رقمية من 1 سبتمبر إلى 2 نوفمبر 2025. ومع ذلك، وسط عدة مشاكل، بما في ذلك مظاهرات من قبل موظفي بنك بنغلاديش، لم يتم منح الموافقة خلال فترة حكومة الانتقالية.
🏛 التحول السياسي
أحسان ه منصور كان حاكم البنك المركزي في ذلك الوقت. بعد تشكيل حكومة حزب بنغلاديش الوطني (BNP)، تم عزله وتم تعيين مستقيم الرحمن حاكما.
لم يتم دعوة أي طلبات جديدة بعد ذلك. بدلاً من ذلك، وافق مجلس بنك بنغلاديش على السماح لـ أربعة كيانات من بين المتقدمين السابقين بمواصلة إنشاء بنوك رقمية — من خلال اختيارهم من بين 13 طلبًا أصليًا بناءً على قوة مقترحاتهم.
💼 ما هي البنك الرقمي؟
البنوك الرقمية هي بنوك تعمل تمامًا عبر الإنترنت دون فروع فيزيائية. تقدم خدمات مصرفية تقليدية — مثل الودائع، القروض، التحويلات، الدفعات — عبر تطبيقات الهاتف المحمول ومنصات الإنترنت. على المستوى العالمي، أحدثت البنوك الرقمية ثورة في المصارف التقليدية من خلال تقديم:
- 🔹 تكاليف تشغيل أقل — بدون تكاليف شبكة الفروع.
- 🔹 أجور إيداع أعلى — يتم نقلها إلى العملاء من خلال توفير التكاليف.
- 🔹 أجور قروض أقل — من خلال تقييم الائتمان أكثر كفاءة.
- 🔹 وصول خدمة 24/7 — عبر تطبيقات الهواتف المحمولة.
- 🔹 التكامل المالي الأكبر — الوصول إلى السكان غير المصرفيين في المناطق النائية.
للبنغلاديش، حيث يبلغ حوالي 70 في المائة من البالغين الآن الوصول إلى الهواتف المحمولة، وقد وصل نظام خدمات الدفع عبر الهاتف المحمول إلى أكثر من 100 مليون مستخدم، تمثل البنوك الرقمية خطوة طبيعية التالية في تطور قطاع المالي.
📱 لماذا تكون مزيجات الاتصالات وخدمات الدفع عبر الهاتف المحمول استراتيجية
ثلاثة من الأربعة بنوك رقمية موافقة لها شركاء في الاتصالات أو خدمات الدفع عبر الهاتف المحمول — bKash، بنغلالينك (VEON)، وRobi (Axiata). وهذا له أهمية استراتيجية لأن:
- 📱 قاعدة عملاء موجودة — لدى شركات الاتصالات ملايين العملاء الحاليين الذين يمكن بيع خدمات المصرف لهم.
- 📱 شبكة توزيع — توفر مزودي خدمات الدفع عبر الهاتف المحمول مثل bKash شبكات وكيل واسعة يمكن أن تدعم خدمات إيداع وإخراج النقد للبنوك الرقمية.
- 📱 قدرة تحليل البيانات — لدى شركات الاتصالات بيانات عملاء غنية يمكن أن تدعم تقييم الائتمان وتخطيط المنتجات.
- 📱 مؤسسات رقمية — تطبيقات بيئة التطبيقات الحالية، بوابات الدفع، ومصادر خدمة العملاء.
يُتوقع أن يؤدي دمج البنية التحتية للاتصالات مع رخص المصارف إلى تسريع التكامل المالي — بشكل خاص في المناطق الريفية حيث تكون فروع المصارف التقليدية نادرة.
💰 السياق الحالي لقطاع المصارف في بنغلاديش
يتكون قطاع المصارف في بنغلاديش حاليًا من:
- 🏦 61 بنك مخطط لها — بما في ذلك 6 بنك تجاري حكومي، 3 بنك متخصص حكومي، 42 بنك تجاري خاص، و10 بنك أجنبي.
- 🏦 35 مؤسسة مالية غير بنكية (NBFIs)
- 🏦 حوالي 11,000 فرع بنكي عبر البلاد
- 🏦 أكثر من 100 مليون مستخدم لخدمات الدفع المحمول (MFS)
إضافة أربعة بنوك رقمية لن تزيد بشكل كبير من عدد المؤسسات المالية، ولكن ستقدم ديناميكية تنافسية جديدة — خاصة في مجال البيع بالتجزئة، حيث كانت البنوك التقليدية بطيئة في التحول الرقمي.
📊 تأثيرات على البنوك التقليدية
دخول البنوك الرقمية — خاصة تلك المدعومة من قبل bKash وRobi وBanglalink — يُتوقع أن يشد من التنافس في عدة مجالات:
- 💰 ودائع التجزئة — من المتوقع أن تقدم البنوك الرقمية معدلات إيداع أعلى لجذب العملاء.
- 💰 قروض التجزئة الصغيرة — باستخدام بيانات بديلة لتقييم الائتمان.
- 💰 خدمات الدفع — التكامل مع خدمات الدفع المحمول (MFS) وشبكات البطاقات.
- 💰 خدمات الإرسال المالي — الاستفادة من القنوات الرقمية لتوزيع الإرسال المالي الداخل.
- 💰 خدمات متقاربة مع التمويل المجتمعي — الوصول إلى فئات عملاء غير مخدمين.
سيحتاج البنوك التقليدية إلى تسريع تحولها الرقمي للحفاظ على التنافسية — خاصة في مجال البيع بالتجزئة، حيث كانت تجربة العميل غالبًا ما تخلف عن البدائل الرقمية الأصلية.
📋 الإطار التنظيمي
بنك بنغلاديش كان يعمل على تطوير الإطار التنظيمي للبنوك الرقمية خلال العام الماضي. من عناصر الإطار الرئيسية:
- 📜 متطلبات رأس المال الأدنى — يجب على البنوك الرقمية الحفاظ على رأس مال مدفوع أدنى مشابه للبنوك التقليدية.
- 📜 نسبة كفاية رأس المال — يجب على البنوك الرقمية الحفاظ على نفس نسبة كفاية رأس المال (CAR) مثل البنوك التقليدية.
- 📜 متطلبات السيولة — بما في ذلك نسبة تغطية السيولة (LCR) ونسبة التمويل المستقر الصافي (NSFR).
- 📜 معيار أمن السيبر — متطلبات محسنة بالنظر إلى طبيعة العمليات الرقمية فقط.
- 📜 حماية العملاء — قواعد محددة لتسجيل العملاء رقميًا، ومعالجة الشكاوى، وحل المنازعات.
سيحتاج الأربعة بنوك رقمية موافقة إلى الالتزام بهذه المتطلبات قبل بدء العمليات.
📜 ما الذي سيحدث بعد ذلك؟
بعد تلقي رسائل النية (LoIs)، يجب على الأربعة بنوك رقمية:
- 📝 اكتمال الإجراءات الرسمية المتبقية — بما في ذلك ترتيب رأس المال النهائي وهياكل الحكم الشركات.
- 📝 حصول على تراخيص مصرفية نهائية — من بنك بنغلاديش بعد الوفاء بجميع المتطلبات التنظيمية.
- 📝 بناء البنية التحتية للتكنولوجيا — بما في ذلك تطبيقات الجوال، وأنظمة المصرف الأساسية، وإطارات أمن السيبر.
- 📝 توظيف وتدريب الموظفين — خاصة في مجال التكنولوجيا، وإدارة المخاطر، ووظائف الامتثال.
- 📝 إطلاق حملات اكتساب العملاء — من خلال التسويق الرقمي وشركاء شركات الاتصالات/شركات خدمات الدفع المتنقلة التابعة.
يتوقع مراقبون في الصناعة أن تبدأ الأربعة بنوك الرقمية عملياتها خلال الـ 6-12 شهرًا القادمة، مع بعض البنوك التي قد تبدأ في الربع الأول من عام 2027.
🌍 السياق الدولي
دخلت بنغلاديش مجال المصارف الرقمية متأخرة نسبيًا مقارنة بأقرانها في المنطقة:
- 🇵🇭 الفلبين — لديها عدة بنوك رقمية مثل بنك مايا (Maya Bank)، جوتايم (GoTyme)، وبنك يونيون ديجيتال (UnionDigital).
- 🇵🇰 باكستان — أطلق عدة بنوك رقمية مثل بنك موبيلينك للميكروتمويل (Mobilink Microfinance Bank) وبنك ناياباي (Nayapay).
- 🇮🇳 الهند — لديها بنوك رقمية وبنوك دفع مثل بنك دفعات بيم (Paytm Payments Bank)، بنك دفعات أيرتل (Airtel Payments Bank)، وبنك دفعات البريد الهندي (India Post Payments Bank).
- 🇹🇭 تايلاند — لديها لايتنت (Lightnet) ومنشآت مصرفية رقمية أخرى.
تستند مبادرة بنغلاديش للمصارف الرقمية على دروس هذه التجارب الدولية — خاصة أهمية الأمن السيبراني، حماية العملاء، وأشكال أعمال مستدامة.
💰 الآثار الاقتصادية الواسعة
للمصارف الرقمية في بنغلاديش تأثيرات واسعة على الاقتصاد العام، والتي قد:
- 📈 تعميق الاندماج المالي — الوصول إلى السكان الريفيين غير المخدمين.
- 📈 خفض تكلفة الخدمات المالية — عبر كفاءة الرقمنة.
- 📈 دعم القروض الصغيرة والمتوسطة — باستخدام بيانات بديلة لتقييم الائتمان.
- 📈 تحسين توزيع الواردات المالية — خاصة بالنسبة لدخل الواردات المالية السنوي بقيمة 8 مليار دولار أمريكي.
- 📈 حث الإيكوسستم الفني المالي — خلق فرص لبيعاء التكنولوجيا والشركات الناشئة.
إذن، موافقة هذه الأربعة بنوك رقمية هي تطور هام لمجال المصارف في بنغلاديش — وسيكون هذا موضوعًا تحت المراقبة القريبة من قبل البنوك التقليدية، اللاعبين في مجال الفينتك، والمجتمع الاستثماري الواسع في الأشهر القادمة.
نُشر هذا الخبر في الأصل بواسطة Prothom Alo English. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://en.prothomalo.com/business/dve117vn1a
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة




✍️ المزيد من System Administrator


