bKash, Robi entre cuatro entidades reciben la aprobación inicial para bancos digitales en Bangladés
El Consejo de la Banco de Bangladés otorgó su aprobación inicial a cuatro bancos digitales: Banco Digital de Bután, bKash Digital Bank, Nova Digital Bank (VEON/Banglalink + Grupo Square), y Boost Digital Bank (Axiata/Robi).
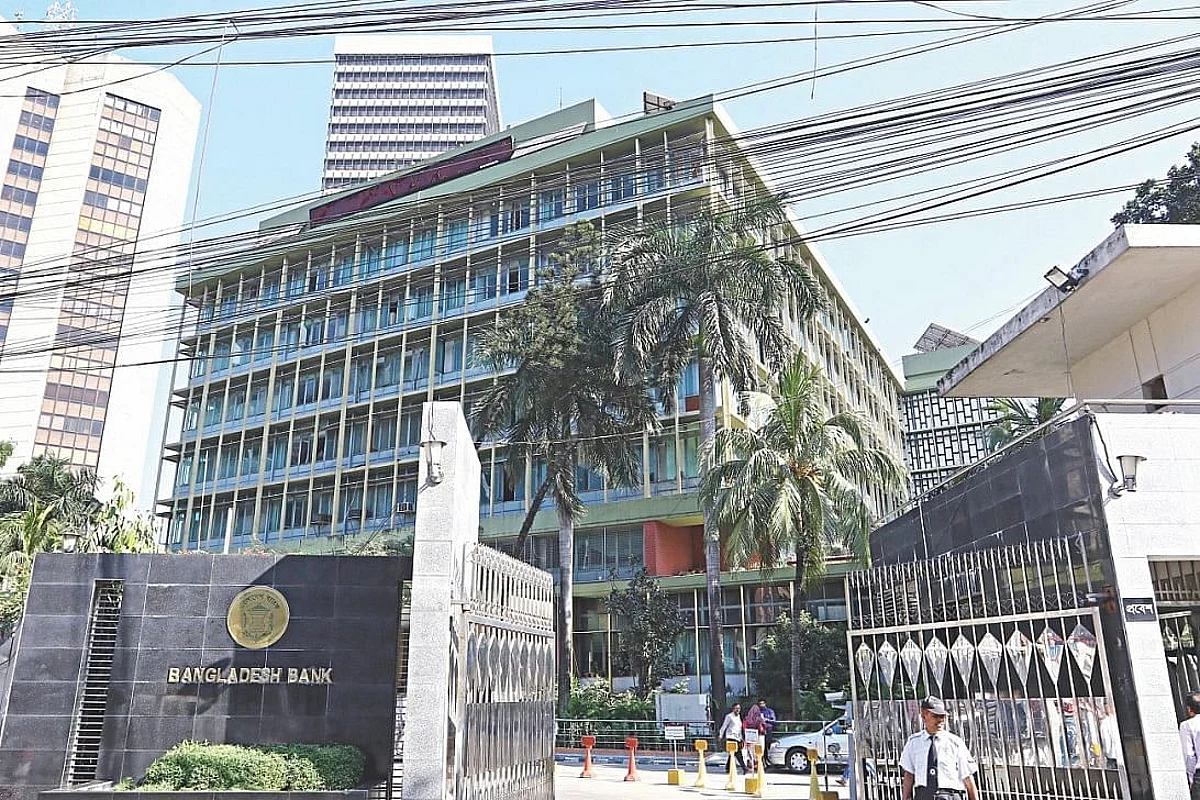
🏦 Los Cuatro Bancos Digitales Aprobados
Los cuatro bancos que recibieron aprobación inicial son:
- 🇧🇹 Digital Banking of Bhutan — patrocinado por el DK Bank de Bután. Se trata de una entrada transfronteriza destacada, con una empresa matriz butanesa expandiéndose al sector bancario de Bangladés.
- 📱 bKash Digital Bank — patrocinado por los accionistas de bKash, el mayor proveedor de servicios financieros móviles (MFS) de Bangladés, con más de 70 millones de usuarios registrados.
- 📱 Nova Digital Bank — patrocinado por VEON, la empresa matriz de Banglalink, y por Square Group, uno de los mayores conglomerados de Bangladés.
- 📱 Boost Digital Bank — patrocinado por Axiata Limited, la empresa matriz de Robi, el segundo operador móvil más grande de Bangladés.
El consejo también decidió emitir una carta de intención (LoI) al Kori Digital Bank, que ya había recibido aprobación inicial durante el gobierno interino.
📄 Antecedentes: El Proceso de Solicitud
Anteriormente, durante el gobierno interino, el Banco Central de Bangladés (Bangladesh Bank) invitó a presentar solicitudes para establecer bancos digitales. Trece entidades presentaron solicitudes en ese momento. Sus estructuras de propiedad incluían:
- 🏭 Grupos industriales líderes
- 💰 Instituciones de microfinanzas
- 📱 Operadores de telefonía móvil
- 📱 Proveedores de servicios financieros móviles (MFS)
El Banco Central de Bangladés aceptó solicitudes para licencias de bancos digitales del 1 de septiembre al 2 de noviembre de 2025. Sin embargo, debido a varios problemas, incluyendo protestas de funcionarios del Banco Central de Bangladés, las aprobaciones no se otorgaron durante el gobierno interino.
🔄 La Transición Política
Ahsan H Mansur era entonces el gobernador del banco central. Tras la formación del gobierno por parte del BNP, Mansur fue removido y Mostaqur Rahman fue nombrado gobernador.
No se invitaron nuevas solicitudes después de esto. En su lugar, la junta directiva del Banco Central de Bangladés acordó permitir que cuatro entidades entre las solicitantes originales procedan con la creación de bancos digitales — seleccionando entre las 13 solicitudes originales basándose en la solidez de sus propuestas.
💻 ¿Qué es un Banco Digital?
Los bancos digitales son entidades bancarias que operan completamente en línea sin sucursales físicas. Ofrecen servicios bancarios tradicionales — depósitos, préstamos, transferencias, pagos — a través de aplicaciones móviles y plataformas web. A nivel global, los bancos digitales han revolucionado la banca tradicional al ofrecer:
- 📉 Costos operativos más bajos — sin gastos por red de sucursales.
- 📉 Tasas de depósito más altas — transmitidas a los clientes mediante ahorros de costos.
- 📉 Tasas de préstamo más bajas — mediante una evaluación de crédito más eficiente.
- 📉 Disponibilidad de servicio 24/7 — a través de aplicaciones móviles.
- 📉 Mayor inclusión financiera — llegando a poblaciones no bancarizadas en zonas remotas.
Para Bangladés, donde aproximadamente el 70 por ciento de los adultos tienen acceso a teléfonos móviles y el ecosistema de sistemas financieros móviles (MFS) ha llegado a más de 100 millones de usuarios, los bancos digitales representan el siguiente paso natural en la evolución del sector financiero.
📱 ¿Por qué las Combinaciones de Telecomunicaciones-MFS Son Estratégicas
Tres de los cuatro bancos digitales aprobados tienen patrocinadores de telecomunicaciones o MFS — bKash, Banglalink (VEON) y Robi (Axiata). Esto es estratégicamente significativo porque:
- 📱 Base de clientes existente — los operadores de telecomunicaciones tienen millones de clientes actuales a los que se les pueden vender servicios bancarios.
- 📱 Red de distribución — los proveedores de MFS como bKash cuentan con extensas redes de agentes que pueden respaldar los servicios de depósito y retiro de efectivo para los bancos digitales.
- 📱 Capacidad de análisis de datos — los operadores de telecomunicaciones poseen datos ricos de clientes que pueden respaldar la evaluación de crédito y el diseño de productos.
- 📱 Infrastructura digital — ecosistemas de aplicaciones existentes, pasarelas de pago y plataformas de servicio al cliente.
La combinación de infraestructura de telecomunicaciones con licencias bancarias está destinada a acelerar la inclusión financiera, especialmente en áreas rurales donde las sucursales bancarias tradicionales son escasas.
💰 Contexto del Sector Bancario de Bangladés
El sector bancario de Bangladés actualmente comprende:
- 🏦 61 bancos programados — incluyendo 6 bancos comerciales estatales, 3 bancos especializados estatales, 42 bancos comerciales privados y 10 bancos extranjeros.
- 🏦 35 instituciones financieras no bancarias (IFNB)
- 🏦 ~11,000 sucursales bancarias en todo el país
- 🏦 Más de 100 millones de usuarios de servicios financieros móviles (MFS)
La adición de cuatro bancos digitales no aumentará significativamente el número total de entidades bancarias, pero introducirá una nueva dinámica competitiva —especialmente en banca minorista, donde los bancos tradicionales han sido lentos en la digitalización.
📊 Implicaciones para los Bancos Tradicionales
La entrada de los bancos digitales —especialmente aquellos respaldados por bKash, Robi y Banglalink— se espera que intensifique la competencia en varias áreas:
- 💰 Depósitos minoristas — los bancos digitales probablemente ofrecerán tasas de depósito más altas para atraer clientes.
- 💰 Préstamos de bajo monto — utilizando datos alternativos para la evaluación crediticia.
- 💳 Servicios de pago — integrándose con MFS y redes de tarjetas.
- 💰 Servicios de remesas — aprovechando canales digitales para la distribución de remesas entrantes.
- 💰 Servicios cercanos a la microfinanza — alcanzando segmentos de clientes no atendidos.
Los bancos tradicionales deberán acelerar su propia transformación digital para mantenerse competitivos —especialmente en banca minorista, donde la experiencia del cliente ha quedado rezagada frente a alternativas nativas digitales.
📜 Marco Regulatorio
El Banco Central de Bangladés (Bangladesh Bank) ha estado desarrollando el marco regulatorio para los bancos digitales en el último año. Los elementos clave de este marco incluyen:
- 📊 Requisitos mínimos de capital — las bancos digitales deben mantener un capital pagado mínimo similar al de los bancos tradicionales.
- 📊 Razón de adecuación de capital — los bancos digitales deben mantener la misma CAR que los bancos tradicionales.
- 📊 Requisitos de liquidez — incluyendo la razón de cobertura de liquidez (LCR) y la razón de financiación estable neta (NSFR).
- 📊 Estándares de ciberseguridad — requisitos mejorados debido a la naturaleza digital exclusiva de las operaciones.
- 📊 Protección al cliente — reglas específicas para el onboarding digital, manejo de quejas y resolución de disputas.
Las cuatro bancos digitales aprobadas deberán cumplir con estos requisitos antes de iniciar sus operaciones.
📊 ¿Qué Sigue?
Tras recibir las cartas de intención (LoIs), las cuatro bancos digitales deberán:
- 📌 Completar formalidades restantes — incluyendo arreglos finales de capital y estructuras de gobernanza corporativa.
- 📌 Construir infraestructura tecnológica — incluyendo aplicaciones móviles, sistemas de banca central y marcos de ciberseguridad.
- 📌 Contratar y capacitar al personal — especialmente en tecnología, gestión de riesgos y funciones de cumplimiento.
- 📌 Iniciar la adquisición de clientes — mediante marketing digital y alianzas con sus empresas matrices de telecomunicaciones/MFS.
Los observadores de la industria esperan que las cuatro bancos digitales inicien operaciones en los próximos 6-12 meses, con algunos lanzamientos tan temprano como el primer trimestre de 2027.
🌍 Contexto Internacional
La entrada de Bangladés en el ámbito de la banca digital llega relativamente tarde en comparación con sus pares regionales:
- 🇵🇭 Filipinas — cuenta con múltiples bancos digitales como Maya Bank, GoTyme y UnionDigital.
- 🇵🇰 Pakistán — ha lanzado varios bancos digitales, incluyendo Mobilink Microfinance Bank y Nayapay.
- 🇮🇳 India — tiene bancos digitales y de pagos como Paytm Payments Bank, Airtel Payments Bank y India Post Payments Bank.
- 🇹🇭 Tailandia — cuenta con Lightnet y otras iniciativas de banca digital.
La iniciativa de banca digital de Bangladés se basa en las lecciones aprendidas de estas experiencias internacionales, especialmente en la importancia de una robusta ciberseguridad, protección al cliente y modelos de negocio sostenibles.
📈 Implicaciones Económicas Amplias
Para la economía más amplia de Bangladés, la entrada de los bancos digitales tiene el potencial de:
- 💰 Profundizar la inclusión financiera — llegando a poblaciones rurales no atendidas.
- 💰 Reducir los costos de los servicios financieros — mediante la eficiencia digital.
- 💰 Apoyar el préstamo a PYMES — utilizando datos alternativos para la evaluación crediticia.
- 💰 Mejorar la distribución de remesas — especialmente para el flujo anual de remesas de USD 8 mil millones.
- 💰 Impulsar el ecosistema de fintech — creando oportunidades para proveedores tecnológicos y startups.
La aprobación de estos cuatro bancos digitales representa, por lo tanto, un desarrollo significativo para el sector financiero de Bangladés — y uno que será observado de cerca por los bancos tradicionales, los actores de fintech y la comunidad inversora en general en los próximos meses.
Esta noticia fue publicada originalmente por Prothom Alo English. Para el informe original completo, visite: https://en.prothomalo.com/business/dve117vn1a
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas




✍️ Más de System Administrator


