MTB Marks 27 Years With NPL Ratio Below 7 Percent as Sector Tops 32
Le chef de la Mutual Trust Bank, Syed Mahbubur Rahman, attribue la gestion prudente des liquidités et la gouvernance au fait que les prêts non performants dans l'ensemble du secteur dépassent un tiers.
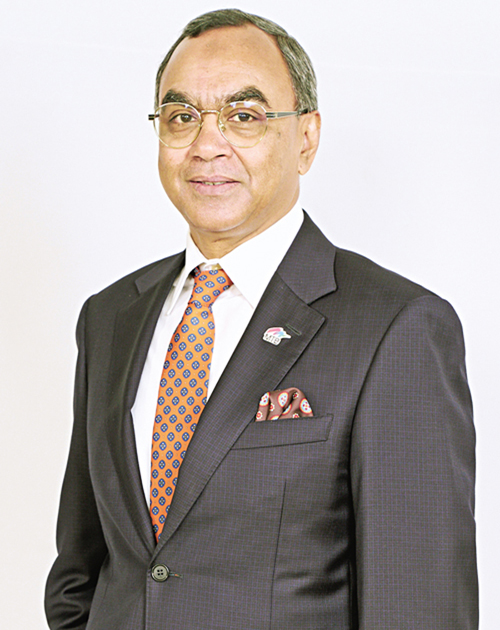
🏦 Mutual Trust Bank (MTB) PLC a maintenu sa résilience face à la pression prolongée sur le secteur bancaire du Bangladesh en se concentrant sur une gestion prudente de la liquidité, une bonne gouvernance, la confiance des clients et une banque responsable, a déclaré son directeur général et PDG, Syed Mahbubur Rahman. Dans une interview avec The Financial Express avant le 27e anniversaire de fondation de la banque, il a déclaré que le ratio avance/dépôts (ADR) de MTB reste autour de 69-70%, reflétant une approche prudente de la liquidité et un engagement à maintenir des buffers adéquats même pendant les périodes de stress important du marché.
🌏 Le contexte qu'il décrit est impitoyable : les environnements économiques mondial et national sont restés difficiles depuis la pandémie de COVID-19, suivis de la guerre entre la Russie et l'Ukraine et de la crise en cours au Moyen-Orient, tandis qu'à l'intérieur du pays, les faiblesses structurelles accumulées au fil des années ont aggravé la pression sur l'économie et le secteur bancaire. Dans ce contexte, les chiffres de MTB se démarquent — son ratio de prêts non performants (NPL) est légèrement supérieur à 6 %, comparé à plus de 32 % pour le secteur bancaire dans son ensemble. Certains des prêts problématiques de MTB ont été accordés pendant 2014-2016, reflétant en partie les faiblesses dans l'identification des clients et les pratiques de due diligence prévalentes à l'époque, a reconnu le PDG avec une franchise notable.
💰 La facture de réparation est payée délibérément : au cours des trois dernières années, MTB a constitué des provisions de près de Tk 18 milliard, et la banque reste engagée à résoudre ses prêts problématiques en suspens au cours des deux prochaines années. Elle prévoit également de renforcer sa base de capital, y compris environ Tk 3.44 milliards en capital de niveau 1 et Tk 5.0 milliards grâce à une obligation subordonnée — un rappel que même les banques saines renforcent leurs bilans pour un cycle difficile.
🏷️ La confiance comme principe fondateur
💬 Expliquant l’importance du nom de la banque, Rahman précise que Syed Manzur Elahi, le fondateur et ancien président de MTB, a choisi le nom Mutual Trust pour refléter le principe fondamental sous-jacent au secteur bancaire : la confiance entre les clients, les actionnaires, les employés, les régulateurs et autres parties prenantes. Au cours des 27 dernières années, nous avons constamment œuvré pour maintenir ce principe. À une époque où le secteur bancaire fait face à des défis majeurs, les dépôts continuent de s’accumuler chez MTB. Nous croyons que cela témoigne de la confiance que nos clients nous accordent, a-t-il déclaré.
📜 La gouvernance reçoit également un traitement direct. Le conseil d’administration établit les politiques, fixe la direction stratégique et assure le contrôle, tandis que la direction reste responsable de la mise en œuvre et des opérations quotidiennes – et le conseil n’interfère pas dans les questions opérationnelles telles que les recrutements, les transferts, les promotions ou les propositions de crédit individuelles, a-t-il ajouté. Le conseil a toujours souligné que nous devrions être prêts à accepter des revenus moindres, si nécessaire, plutôt que de compromettre nos principes. En fin de compte, le respect et la confiance de nos clients sont bien plus précieux que les gains à court terme, a déclaré Rahman – une formulation qui semble être un commentaire discret sur un secteur où l’interférence au niveau du conseil dans les décisions de crédit a historiquement été une composante du problème des créances douteuses (NPL).
💼 Le problème macroéconomique derrière une faible demande de crédit
📈 Pour contrer l’imbalance entre la croissance des dépôts et une demande de crédit atténuée, le directeur général de la MTB a souligné que la faible activité économique, l’inflation persistante, les contraintes énergétiques, la pression sur le pouvoir d’achat des ménages et une demande privée d’investissement faible agissent tous ensemble pour affaiblir la demande de crédit. Il a également mis en lumière le défi fiscal sous-jacent : lorsque la mobilisation des revenus reste faible par rapport à la taille de l’économie, le gouvernement doit recourir davantage à l’emprunt, ce qui exerce une pression supplémentaire sur le système financier domestique et influence l’allocation des fonds entre les secteurs public et privé.
🏦 Les banques ne peuvent pas simplement ignorer les dépôts des clients qui leur ont confié leurs économies, a-t-il précisé — lorsque les prêts au secteur privé de qualité sont rares, investir dans les titres d’État devient alors l’option responsable pour faire circuler la liquidité excédentaire. Mais le compromis est lourd : les rendements en déclin face à la pression persistante de l’inflation réduisent à la fois les revenus et la rentabilité. La baisse des marges nettes d’intérêt pose un risque pour la durabilité du secteur bancaire, a averti Rahman. Les banques doivent rester compétitives dans la mobilisation des dépôts tout en garantissant que les prêts et les investissements génèrent des rendements ajustés aux risques adéquats. Sans marges durables, il devient de plus en plus difficile de construire du capital, absorber les pertes de crédit, investir dans la technologie et soutenir la croissance économique.
Le risque de substitution des investissements privés s’intensifie dès le début de la reprise : si l’économie retrouve un dynamisme et que la demande de crédit augmente, les besoins de financement du gouvernement et ceux du secteur privé pourraient de plus en plus concurrencer les ressources disponibles — créant ainsi le risque de substitution des investissements privés, surtout si les emprunts domestiques continuent d’absorber une part significative de la liquidité du secteur bancaire. Une croissance durable exige donc une base fiscale plus solide, une dépense publique plus efficace et un environnement qui encourage les investissements privés productifs, a-t-il souligné.
💻 La banque numérique, avec les leçons qui s’y attachent
📱 La banque numérique offre une opportunité d’étendre l’inclusion financière et d’améliorer l’expérience client, et la Banque du Bangladesh (MTB) travaille avec des entreprises de fintech et des opérateurs télécoms pour atteindre les clients non desservis, a déclaré Rahman. Mais son enthousiasme comporte une mise en garde sectorielle : une supervision réglementaire stricte est indispensable pour garantir que la banque numérique n’ait pas à répéter les problèmes rencontrés dans le secteur traditionnel, notamment la forte hausse des créances non remboursables. La banque numérique peut changer la manière dont sont dispensés les services financiers, mais les risques fondamentaux du secteur bancaire persistent, a-t-il affirmé — les banques traditionnelles et numériques peuvent coexister et se compléter, à condition que le système reste fondé sur la confiance et la stabilité financière.
📊 Alors que la MTB renforce son image pour attirer une clientèle plus jeune, la synthèse du PDG sur 27 ans s’inscrit aussi comme une recette sectorielle : la confiance met des années à s’ébaucher, mais elle doit être gagnée chaque jour. Dans un système bancaire où le ratio moyen de créances non performantes (NPL) dépasse 32 %, la différence entre une banque à 6 % et le reste ne relève pas d’un modèle d’affaires — c’est la discipline quotidienne, peu glamour, de dire non. C’est la leçon que le secteur bancaire du Bangladesh apprend aujourd’hui, au détriment des déposants, ailleurs.
Cette actualité a été publiée à l'origine par The Financial Express. Pour consulter le rapport original complet, veuillez visiter : https://thefinancialexpress.com.bd/bangladesh/mtb-banks-on-trust-and-prudent-liquidity-management
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés



