يحتفل مصرف "MTB" بمرور 27 عامًا على تحقيق نسبة NPL أقل من 7٪، حيث تتصدر القطاع بأكمله بنسبة 32%
يُنسب رئيس بنك "موتوال تراست"، سيد محبوب الرحمن، الفضل إلى الإدارة الحكيمة للسيولة والحوكمة، حيث تتجاوز القروض الرديئة على مستوى القطاع ثلث القروض المقدمة.
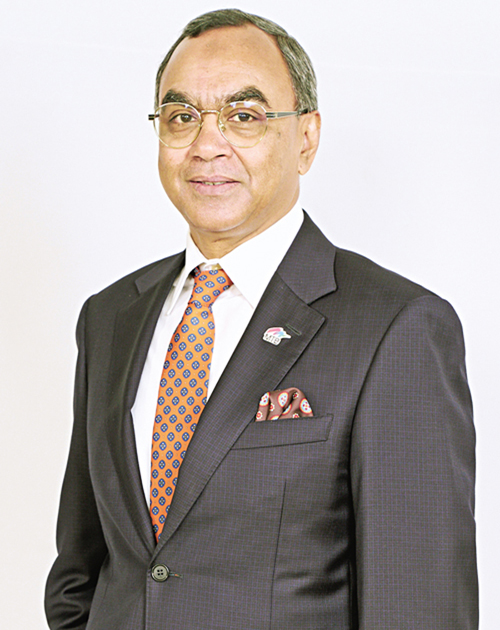
🏦 قال سيد محبوب الرحمن، المدير الإداري والرئيس التنفيذي لبنك "ميوتشال تراست" (MTB)، إن البنك حافظ على مرونته في ظل الضغوط المستمرة على القطاع المصرفي في بنغلاديش من خلال التركيز على الإدارة الحكيمة للسيولة، والحوكمة السليمة، وثقة العملاء، والخدمات المصرفية المسؤولة. وفي مقابلة مع صحيفة "ذا فايننشال إكسبريس" قبل الذكرى السنوية الـ27 للبنك، قال إن نسبة القروض المتقدمة إلى الودائع (ADR) في MTB لا تزال حوالي 69-70 في المائة، مما يُظهر نهجًا حذرًا تجاه السيولة والتزامًا بالحفاظ على احتياطيات كافية حتى في أوقات التوتر الشديد في السوق.
🌏 السياق الذي يصفه لا يرحم: ظلت البيئات الاقتصادية العالمية والمحلية صعبة منذ جائحة كوفيد-19، تليها حرب روسيا - أوكرانيا والأزمة المستمرة في الشرق الأوسط، بينما في الداخل، أدت نقاط الضعف الهيكلية المتراكمة على مدى سنوات عديدة إلى تفاقم الضغط على الاقتصاد والقطاع المصرفي. على هذه الخلفية، تبرز أرقام MTB - حيث تبلغ نسبة القروض غير العاملة (NPL) فيها أكثر بقليل من 6 في المائة، مقارنة بأكثر من 32 في المائة للقطاع المصرفي ككل. وأقر الرئيس التنفيذي بصراحة ملحوظة أن بعض القروض المشكلة لدى MTB نشأت خلال عام 2014-2016، مما يعكس جزئيًا نقاط الضعف في تحديد هوية العملاء وممارسات العناية الواجبة السائدة في ذلك الوقت.
💰 يتم دفع فاتورة الإصلاح بشكل متعمد: على مدى السنوات الثلاث الماضية، قامت MTB بتخصيص احتياطيات تبلغ حوالي Tk 18 مليار، ويظل البنك ملتزمًا بحل قروضه المشكلة المعلقة على مدى العامين المقبلين. كما يخطط أيضًا لتعزيز قاعدة رأسماله، بما في ذلك حوالي Tk 3.44 مليار في رأسمال المستوى الأول وTk 5.0 مليار من خلال سندات ثانوية - تذكيرًا بأن البنوك الصحية أيضًا تعيد تسليح ميزانياتها لدورة صعبة.
💼 الثقة كقيمة أساسية
📊 عند شرح أهمية اسم البنك، قال رحمان إن السيد سيد منصور إلياهي، رئيس مجلس إدارة بنك "ميتيوال ترست" (MTB) المؤسس، اختار اسم "ميتيوال ترست" (Mutual Trust) لتجسيد مبدأ أساسي في مجال المصارف: الثقة بين العملاء، المساهمين، الموظفين، الرقابيين، وأصحاب المصلحة الآخرين. خلال الـ27 عامًا الماضية، عملنا باستمرار على الحفاظ على هذا المبدأ. في وقت يواجه فيه قطاع المصارف تحديات كبيرة، تستمر الودائع في التدفق إلى بنك "ميتيوال ترست". نعتقد أن هذا يعكس الثقة التي يثق بها عملاؤنا بنا، كما قال.
🔹 أما فيما يتعلق بالرقابة والإدارة، فتلقى هذه الجوانب اهتمامًا مباشرًا أيضًا. حيث يحدد مجلس الإدارة السياسات ويحدد الاتجاه الاستراتيجي ويوفر المراقبة، بينما يبقى إدارة التنفيذ والمسؤولية عن العمليات اليومية على عاتق الإدارة التنفيذية، ولا يتدخل مجلس الإدارة في الشؤون التشغيلية مثل التوظيف، نقل الموظفين، ترقياتهم، أو اقتراحات الائتمان الفردية، كما أضاف. دائمًا ما شدد مجلس الإدارة على أن علينا أن نكون مستعدين لكسب أرباح أقل، إن لزم الأمر، بدلاً من المساس بمبادئنا. في النهاية، فإن احترام وثقة عملائنا أكثر قيمة بكثير من الربح القصير الأجل، كما قال رحمان — وهو تعبير يمكن قراءته على أنه تعليق هادئ على قطاع حيث كانت التدخلات في الائتمان على مستوى مجلس الإدارة جزءًا تاريخيًا من قصة الديون غير المضمونة (NPL).
📊 المشكلة الكبرى وراء الطلب الضعيف على الائتمان
📈 عند معالجة عدم التوازن بين نمو الودائع وانخفاض الطلب على الائتمان، ذكر رئيس مجلس إدارة البنك المركزي (MTB) أن النشاط الاقتصادي الضعيف، التضخم المرتفع باستمرار، قيود الطاقة، الضغط على القدرة الشرائية للمواطنين، وانخفاض الاستثمار الخاص يعملون معًا على خفض الطلب على الائتمان. كما أشار إلى التحدي المالي الأساسي: عندما يبقى جمع الإيرادات ضعيفًا مقارنة بحجم الاقتصاد، يتعين على الحكومة الاعتماد بشكل أكبر على الاقتراض، مما يضيف ضغطًا إضافيًا على النظام المالي المحلي ويؤثر على توزيع الأموال بين القطاعات العامة والخاصة.
🏦 لا يمكن لبنوك رفض استلام الودائع من العملاء الذين وثقوا بها بحفظ مدخراتهم، كما لاحظ – لذلك عندما يكون القرض للصناعة الخاصة الصالحة محدودًا، يصبح الاستثمار في سندات الحكومة الطريق المسؤول لاستخدام السيولة الزائدة. لكن التضحيات تتضح: انخفاض العوائد وسط ضغط التضخم المستمر يؤثر على العائدات والربحية. إن الانخفاض في هامش الفائدة الصافية هو مصدر قلق بشأن استدامة البنوك، حسب تحذير رحمان. يجب على البنوك أن تظل تنافسية في جذب الودائع بينما تضمن أن القروض والاستثمارات تولد عوائد كافية مع إدارة المخاطر. بدون هامش ربحي مستدام، يصبح من الصعب بشكل متزايد بناء رأس المال، امتصاص خسائر الائتمان، الاستثمار في التكنولوجيا، ودعم النمو الاقتصادي.
يشتد خطر الاستبعاد بمجرد أن يبدأ الانتعاش: إذا استعاد الاقتصاد قوته وارتفع الطلب على الائتمان، فإن احتياجات الحكومة للاقتراض واحتياجات القطاع الخاص للتمويل قد تتنافس بشكل متزايد على الموارد المتاحة - مما يخلق خطر استبعاد الاستثمار الخاص، خاصة إذا استمر الاقتراض المحلي في استيعاب حصة كبيرة من السيولة في القطاع المصرفي. ولذلك، فإن النمو المستدام يتطلب قاعدة إيرادات أقوى، وإنفاقًا عامًا أكثر كفاءة، وبيئة تشجع الاستثمار الخاص المنتج، كما جادل.
الخدمات المصرفية الرقمية، مع الدروس المرفقة
تقدم الخدمات المصرفية الرقمية فرصة لتوسيع الشمول المالي وتحسين تجربة العملاء، وتعمل MTB مع شركات التكنولوجيا المالية ومشغلي الاتصالات للوصول إلى العملاء المحرومين من الخدمات، كما قال رحمن. لكن حماسه يأتي مع تحذير مشكل القطاع: إن الإشراف التنظيمي القوي ضروري لضمان ألا تكرر الخدمات المصرفية الرقمية المشاكل التي شهدها القطاع التقليدي، خاصة الارتفاع الحاد في القروض غير العاملة. قد تغير الخدمات المصرفية الرقمية تقديم الخدمات المالية، لكن المخاطر الأساسية للخدمات المصرفية تبقى، كما قال - يمكن للبنوك التقليدية والرقمية أن تتعايش وتكمل بعضها البعض، شريطة أن يظل النظام مبنيًا على الثقة والاستقرار المالي.
بينما تجدد MTB علامتها التجارية لقاعدة عملاء أصغر، فإن ملخص الرئيس التنفيذي لـ 27 عامًا يعد أيضًا وصفة للقطاع: يستغرق بناء الثقة سنوات، لكن يجب كسبها كل يوم. في نظام مصرفي حيث تجاوز معدل القروض غير العاملة متوسط 32 في المائة، فإن الفرق بين بنك بنسبة 6 في المائة وباقي البنوك ليس نموذجًا تجاريًا - إنها الانضباط اليومي غير الجذاب لقول لا. هذا هو الدرس الذي يتم تعليمه حاليًا للقطاع المصرفي في بنغلاديش على حساب المودعين في أماكن أخرى.
نُشر هذا الخبر في الأصل بواسطة The Financial Express. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://thefinancialexpress.com.bd/bangladesh/mtb-banks-on-trust-and-prudent-liquidity-management
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة



