MTB celebra 27 años con una relación NPL inferior al 7 por ciento, mientras el sector alcanza los 32 puntos
El jefe del Banco Mutual Trust, Syed Mahbubur Rahman, atribuye la gestión prudente de la liquidez y la gobernanza al hecho de que los préstamos incobrables en todo el sector superan un tercio de los mismos.
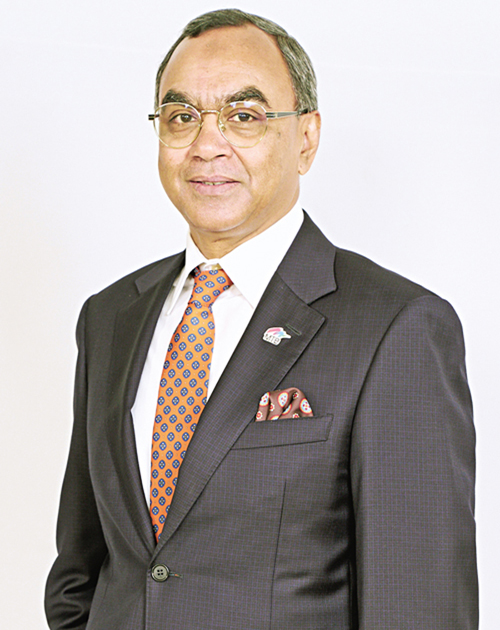
🏦 Mutual Trust Bank (MTB) PLC ha mantenido su resistencia en medio de una presión prolongada sobre el sector bancario de Bangladesh al centrarse en una gestión prudente de la liquidez, una buena gobernanza, la confianza de los clientes y una banca responsable, dijo su Director Gerente y CEO, Syed Mahbubur Rahman. En una entrevista con The Financial Express antes del 27º aniversario de fundación del banco, dijo que la relación de préstamos avanzados a depósitos (ADR) de MTB se mantiene en torno al 69-70 por ciento, lo que refleja un enfoque cauteloso de la liquidez y un compromiso con mantener buffers adecuados incluso durante períodos de estrés significativo en el mercado.
🌏 El contexto que describe es implacable: los entornos económicos global y nacional han seguido siendo desafiantes desde la pandemia de COVID-19, seguido de la guerra entre Rusia y Ucrania y la crisis en curso en Oriente Medio, mientras que en el país, las debilidades estructurales acumuladas durante muchos años han agravado la presión sobre la economía y el sector bancario. En este contexto, los números de MTB destacan: su ratio de préstamos no performantes (NPL) es ligeramente superior al 6 por ciento, en comparación con más del 32 por ciento para el sector bancario en general. Algunos de los préstamos problemáticos de MTB se originaron durante 2014-2016, lo que en parte refleja las debilidades en la identificación de clientes y las prácticas de diligencia debida prevalentes en ese momento, reconoció el CEO con notable franqueza.
💰 La factura de reparación se está pagando deliberadamente: en los últimos tres años, MTB ha realizado provisiones de casi Tk 18 mil millones, y el banco sigue comprometido con resolver sus préstamos problemáticos pendientes durante los próximos dos años. También planea fortalecer su base de capital, incluyendo aproximadamente Tk 3.44 mil millones en capital de Nivel 1 y Tk 5.0 mil millones a través de un bono subordinado — un recordatorio de que incluso los bancos sanos están reforzando sus balances para un ciclo difícil.
🏛️ Confianza como principio fundador
💼 Explicando el significado del nombre de la entidad bancaria, Rahman afirmó que el fallecido Syed Manzur Elahi, presidente fundador de MTB, eligió el nombre Mutual Trust para reflejar el principio fundamental que subyace al sector bancario: la confianza entre clientes, accionistas, empleados, reguladores y otros stakeholders. Durante los últimos 27 años, hemos trabajado de manera constante para mantener ese principio. En un momento en que el sector bancario enfrenta desafíos significativos, los depósitos continúan llegando a MTB. Creemos que esto refleja la confianza que nuestros clientes depositan en nosotros, dijo.
🏛️ La gobernanza también recibe un tratamiento directo. El consejo establece políticas, define la dirección estratégica y supervisa, mientras que la dirección es responsable de la ejecución y las operaciones diarias — y el consejo no interviene en asuntos operativos como contratación, transferencias, ascensos o propuestas de crédito individuales, añadió. El consejo siempre ha enfatizado que debemos estar preparados para aceptar menos ingresos, si es necesario, en lugar de comprometer nuestros principios. Al final, el respeto y la confianza de nuestros clientes son mucho más valiosos que los beneficios a corto plazo, dijo Rahman — una postura que parece un comentario silencioso sobre un sector donde la interferencia crediticia a nivel de consejo ha sido históricamente parte de la historia de los activos no performantes (NPL).
📈 El problema macro detrás de la débil demanda de crédito
🔽 Abordando el desequilibrio entre el crecimiento de los depósitos y la demanda de crédito moderada, el jefe de MTB citó la débil actividad económica, la inflación persistentemente alta, las restricciones energéticas, la presión sobre el poder adquisitivo de los hogares y la inversión privada moderada como factores que conjuntamente están frenando la demanda de crédito. También destacó el desafío fiscal subyacente: cuando la movilización de ingresos sigue siendo débil en relación con el tamaño de la economía, el gobierno tiene que depender más de los préstamos, lo que ejerce una presión adicional sobre el sistema financiero nacional e influye en la asignación de fondos entre los sectores público y privado.
💵 Los bancos no pueden simplemente rechazar los depósitos de los clientes que les han confiado sus ahorros, señaló —por lo que cuando los préstamos sólidos del sector privado son escasos, la inversión en valores gubernamentales se convierte en la vía responsable para desplegar el exceso de liquidez. Pero la compensación es amarga: la disminución de los rendimientos en medio de una inflación persistentemente alta presiona los retornos y la rentabilidad. Los márgenes de interés netos decrecientes son una preocupación para la sostenibilidad de la banca, advirtió Rahman. Los bancos deben seguir siendo competitivos en la movilización de depósitos, al tiempo que garantizan que los préstamos y la inversión generen rendimientos adecuados ajustados al riesgo. Sin márgenes sostenibles, se hace cada vez más difícil construir capital, absorber pérdidas crediticias, invertir en tecnología y continuar apoyando el crecimiento económico.
⚠️ El riesgo de desplazamiento (*crowding-out*) se agudiza una vez que comienza la recuperación: si la economía recupera impulso y la demanda de crédito aumenta, los requisitos de endeudamiento del gobierno y las necesidades de financiamiento del sector privado podrían competir cada vez más por los recursos disponibles, creando el riesgo de desplazar la inversión privada, especialmente si el endeudamiento doméstico sigue absorbiendo una parte significativa de la liquidez del sector bancario. Para un crecimiento sostenible, se requiere, según argumentó, una base impositiva más sólida, un gasto público más eficiente y un entorno que fomente la inversión privada productiva.
💻 Banca digital, con las lecciones adjuntas
📱 La banca digital presenta una oportunidad para ampliar la inclusión financiera y mejorar la experiencia del cliente, y el MTB está colaborando con empresas *fintech* y operadores de telecomunicaciones para llegar a clientes no atendidos, declaró Rahman. Pero su entusiasmo viene acompañado de una advertencia sectorial: una supervisión regulatoria robusta es esencial para garantizar que la banca digital no repita los problemas del sector convencional, especialmente el marcado aumento de préstamos en mora. La banca digital puede transformar la entrega de servicios financieros, pero los riesgos fundamentales de la banca persisten, afirmó —bancos convencionales y digitales pueden coexistir y complementarse, siempre que el sistema se sustente en confianza y estabilidad financiera.
🔄 Mientras el MTB renueva su marca para atraer a una base de clientes más joven, el resumen del CEO tras 27 años funciona como receta para el sector: la confianza se construye en años, pero debe ganarse cada día. En un sistema bancario donde el ratio promedio de préstamos en mora supera el 32 %, la diferencia entre un banco con un 6 % y los demás no es un modelo de negocio —es la disciplina cotidiana y poco glamurosa de decir *no*. Esa es la lección que el sector bancario de Bangladesh está aprendiendo actualmente, a costa de los depositantes en otros lugares.
Esta noticia fue publicada originalmente por The Financial Express. Para el informe original completo, visite: https://thefinancialexpress.com.bd/bangladesh/mtb-banks-on-trust-and-prudent-liquidity-management
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas



