Bangladesh Bank accorde des pouvoirs étendus aux administrateurs provisoires des banques en difficulté.
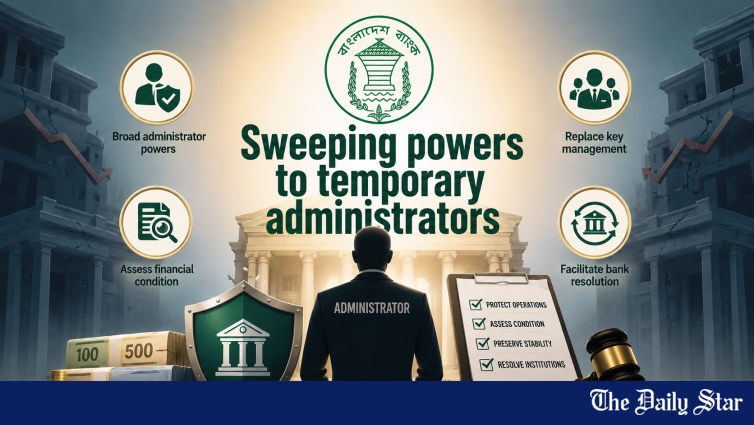
- 🔴 Maintenir les fonctions critiques en activité — en consultation avec le Département de Résolution Bancaire
- 💼 Remplacer le personnel de direction clé — y compris le président, les directeurs ou le PDG
- 📊 Nommer des commissaires aux comptes indépendants pour évaluer la situation financière réelle
- 📈 Préparer des plans de rétablissement pour préserver ou rétablir la santé financière
- 📄 Établir des listes d'actifs et de passifs aux fins de résolution
- 🔍 Effectuer des audits forensiques pour enquêter sur les crimes financiers présumés
- ⚖️ Engager des actions légales contre les dirigeants ou fonctionnaires impliqués dans des infractions
- 📦 Transférer les actifs et passifs vers un nouveau conseil d'administration, une banque pont, un cessionnaire ou un liquidateur
⏳ Délais Stricts pour les Actions
Les réglementations imposent des échéances claires aux administrateurs pour garantir que les processus de résolution ne traînent pas indéfiniment :
- ⏰ 3 mois — Soumettre les états financiers audités et le rapport (pour les institutions soumises à des mesures correctives immédiates)
- ⏰ 1 mois — Soumettre le plan de rétablissement après le rapport d'audit (pour les mesures correctives immédiates)
- ⏰ 2 mois — Soumettre la liste des actifs et passifs (pour les institutions en cours de résolution)
- ⏰ 1 mois — Recommander l'option de résolution la plus efficace après la soumission des actifs/passifs
- ⏰ 3 mois — Soumettre le rapport final sur l'administration temporaire après achèvement
- ⏰ Trimestriellement — Soumettre des rapports de progression au Département de Résolution Bancaire tout au long du processus
🔍 Audits Forensiques et Actions Légales
Une disposition particulièrement significative des nouvelles réglementations est l'obligation pour les administrateurs d'enquêter sur les soupçons de crimes financiers par le biais d'audits forensiques. Si des dirigeants ou des fonctionnaires sont reconnus coupables d'infractions prévues par la *Bank Resolution Act*, les administrateurs doivent engager des poursuites judiciaires à leur encontre — sans préjudice pour d'autres procédures en cours.
Cette disposition répond directement à l'une des leçons centrales issues du scandale bancaire du groupe S Alam et des irrégularités plus larges du secteur financier révélées après la transition politique d’août 2024. La capacité à mener des audits forensiques et à poursuivre en justice d’anciens dirigeants offre le cadre juridique nécessaire pour tenir responsables ceux qui sont impliqués dans des prêts à parties liées, l’érosion du capital et le détournement de fonds des déposants, problèmes qui ont affligé plusieurs banques du Bangladesh.
🔍 Rémunération et Frais
La *Bangladesh Bank* déterminera la rémunération des administrateurs, tandis que l’institution sous administration supportera tous les frais afférents — sous réserve des conditions fixées par la banque centrale. Cela garantit que le coût de la résolution pèse sur l’institution à l’origine du problème, et non sur la banque centrale ou les contribuables.
📊 Obligations de Transparence
Les réglementations imposent également à la *Bangladesh Bank* de publier un avis de nomination d’un administrateur sur son propre site web ainsi que sur celui de l’institution concernée, et dans un quotidien national en bengali largement diffusé et un quotidien national en anglais, dans les 24 heures suivant le jour ouvrable. Cette exigence de transparence vise à informer rapidement les déposants, les créanciers et le grand public lorsqu’une banque est placée sous administration temporaire — réduisant ainsi les risques de rumeurs et de panique pouvant déclencher des retraits massifs.
📂 Gestion des Archives et Confidentialité
Les administrateurs doivent tenir des registres détaillés de toutes les décisions et actions prises durant leur mandat, préserver la confidentialité des informations sensibles et soumettre des rapports de progression trimestriels au Département de Résolution Bancaire. À la fin du processus de résolution, les actifs et passifs de l’institution en difficulté peuvent être transférés à :
- 📌 Un nouveau conseil d’administration et une nouvelle direction (si l’institution est restructurée et continue son activité)
- 📌 Une banque pont (une institution temporaire mise en place pour conserver les actifs pendant la résolution)
- 📍 Un cessionnaire (une autre banque ou institution financière qui acquiert les actifs)
- ⚠️ Un liquidateur (si l’institution est liquidée et ses actifs vendus)
📌 Lien avec le Cadre Précédent
Les nouvelles règles abrogent les dispositions d’administration temporaire prévues dans les Règlements pour la Résolution Bancaire, 2025, mais les actions déjà entreprises sous ces dispositions seront considérées comme ayant été prises sous les nouvelles réglementations — assurant une continuité légale pour les processus de résolution en cours. Cela est particulièrement pertinent pour les cinq banques islamiques fusionnées (maintenant exploitées sous le nom de Sammilito Islami Bank) et pour ICB Islami Bank, qui continue de fonctionner sous l’administration d’un administrateur nommé par la banque centrale.
Ces réglementations accordent à la banque centrale les pouvoirs juridiques nécessaires pour agir avec détermination lorsque les révisions de la qualité des actifs (AQR) menées par des cabinets d’audit internationaux identifient des banques nécessitant une intervention.✅ Que va-t-il se passer ensuite
Le premier test des nouvelles réglementations interviendra lorsque les révisions de la qualité des actifs des 11 premières banques en difficulté seront achevées au début de 2027. Si les AQR confirment la gravité des problèmes financiers déjà révélés par la banque centrale, les nouvelles réglementations sur l’administration temporaire fourniront le cadre juridique pour prendre le contrôle de ces banques, remplacer leur direction, engager des poursuites contre les dirigeants responsables, et soit restructurer ces banques, soit transférer leurs actifs vers des institutions plus solides. Pour les déposants, les réglementations apportent une garantie que la banque centrale dispose des outils pour protéger leurs intérêts — même en cas d’échec d’une banque individuelle.
Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/news/bb-gives-temporary-administrators-sweeping-powers-over-troubled-banks-4242821
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés




✍️ Plus d'articles de System Administrator