بنك بنغلاديش يمنح سلطات واسعة للإداريين المؤقتين لبنوك في صعوبات مالية
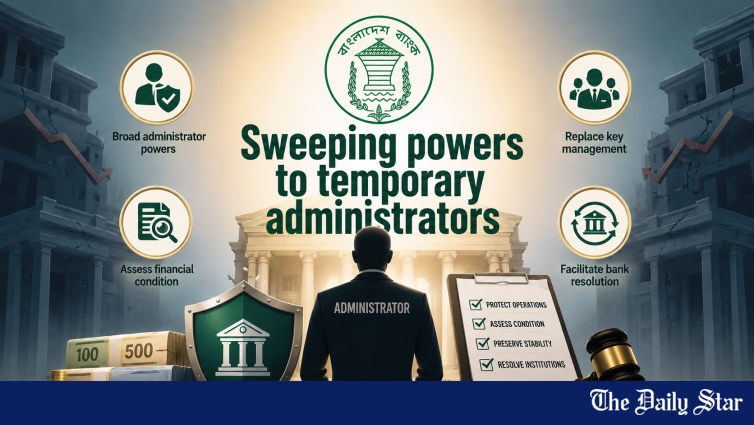
- 🔴 إبقاء الوظائف الحرجة قيد التنفيذ — بعد استشارة قسم حلول المصارف
- 🔵 استبدال أفراد الإدارة الرئيسية — بما في ذلك الرئيس، والأعضاء في مجلس الإدارة، أو الرئيس التنفيذي
- 📊 تعين مراجعين مستقلين لتقييم الحالة المالية الحقيقية
- 📈 إعداد خطط استعادة للحفاظ على أو استعادة الصحة المالية
- 📄 تجميع قوائم الأصول والالتزامات لأغراض الحل
- 🔍 إجراء مراجعات قانونية لاستكشاف الجرائم المالية المشتبه بها
- ⚖️ تخذ إجراءات قانونية ضد أعضاء مجلس الإدارة أو المسؤولين الذين وجدوا متورطين في مخالفات
- 🔄 انتقال الأصول والالتزامات إلى مجلس إدارة جديد، أو بنك جسر، أو مستلم، أو محلل
⏳ أجل صارم للتصرفات
تضع اللوائح حدودًا زمنية واضحة على المسؤولين لضمان عدم kéo عملية الحل إلى أجل غير مسمى:
- ⏰ 3 أشهر — تقديم بيان مالي مراجعه ورaport (للمؤسسات تحت تدابير تصحيحية فورية)
- ⏰ 1 شهر — تقديم خطة استعادة بعد تقرير المراجعة (للمؤسسات تحت تدابير تصحيحية فورية)
- ⏰ 2 شهر — تقديم قائمة بالأصول والالتزامات (للمؤسسات التي تخضع لحل)
- ⏰ 1 شهر — توصية أفضل خيار لحل بعد تقديم قائمة الأصول والالتزامات
- ⏰ 3 أشهر — تقديم تقرير نهائي عن الإدارة المؤقتة بعد الانتهاء
- ⏰ ربع سنوي — تقديم تقارير تقدم إلى قسم حلول المصارف خلال العملية
🔍 المراجعات القانونية والإجراءات القانونية
من أهم أحكام التنظيمات الجديدة هو إلزام المسؤولين بإجراء تحقيقات في جرائم مالية مشتبه بها من خلال مراجعات حسابية استقصائية. إذا ثبت أن المديرين أو المسؤولين كانوا مشاركون في جرائم بموجب قانون حل المصارف، فإن المسؤولين على إدارة المصرف يجب أن يتخذوا إجراءات قانونية ضدهم — دون التأثير على أي إجراءات قانونية أخرى قد تكون جارية.
تستهدف هذه الأحكام إحدى الدروس المركزية التي استُخلصت من فضيحة مجموعة "س. Alam" المصرفية والخلل المالي الواسع الذي كشف عنه بعد انتقال سياسي في أغسطس 2024. يوفر قدرتهم على إجراء مراجعات استقصائية واتخاذ إجراءات قانونية ضد المديرين السابقين الإطار القانوني اللازم لمساءلة أولئك المسؤولين عن أنواع القروض ذات الصلة، وتآكل رأس المال، وإمالة أموال المدعين الذين أفسدوا عدة بنوك في بنغلاديش.
🔍 الأجور والتكاليف
ستحدد بنك بنغلاديش أجور المسؤولين، بينما ستتحمل المؤسسة تحت الإدارة جميع التكاليف المتعلقة بذلك — مع مراعاة الشروط التي يضعها البنك المركزي. هذا يضمن أن تكلفة الحل تقع على عاتق المؤسسة التي سببتها المشكلة، وليس على البنك المركزي أو دافعي الضرائب.
📊 التزامات الشفافية
تطلب التنظيمات أيضًا من بنك بنغلاديش نشر إعلان تعيين المسؤول على موقعها الرسمي وموقع المؤسسة المعنية، بالإضافة إلى نشره في جريدة بنغالية وطنية واسعة الانتشار وجريدة إنجليزية وطنية واسعة الانتشار، بحلول اليوم التالي للعمل. تهدف هذه التزامات الشفافية إلى ضمان أن يتم إبلاغ المدعين، الدائنين، والعامة على الفور عندما يتم وضع بنك تحت إدارة مؤقتة — مما يقلل من خطر الشائعات والذعر التي قد تؤدي إلى هروب من المصارف.
📂 حفظ السجلات والسرية
المديرين يجب عليهم الحفاظ على سجلات مفصلة لجميع القرارات والأعمال التي اتخذوها خلال فترة عملهم، والحفاظ على سرية المعلومات الحساسة، وإرسال تقارير تقدم ربع سنوية إلى قسم حلول المصارف. عند نهاية عملية الحل، قد يتم نقل الأصول والالتزامات للمؤسسة المعانقة إلى:- 🔹 مجلس إدارة وإدارة جديدة (إذا تم إعادة هيكلة المؤسسة واستمرار عملها)
- 🔹 مصرف جسر (مؤسسة مؤقتة تأسست لحفظ الأصول أثناء إكمال عملية الحل)
- 🔹 مستلم (مصرف أو مؤسسة مالية أخرى تشتري الأصول)
- 🔹 محلل (إذا تم حل المؤسسة وبيع أصولها)
التعديلات الجديدة تمثل أكبر توسيع لأساليب بنك بنغلاديش في حل مشاكل البنوك منذ تمرير قانون حل البنوك. وتأتي هذه التعديلات في وقت تتعرض فيه قطاع المصارف لضغط شديد، حيث كشف حاكم البنك المركزي نفسه عن أن 36% من إجمالي القروض غير مستحقة الدفع، وأن 17 من بين 61 بنكًا لديها نسبة القروض غير المستحقة فوق 50%، بالإضافة إلى أن 23 بنكًا تواجه نقصًا مشتركًا في رأس المال بقيمة 2.82 لاكه كرور تاكا. وتوفر هذه التعديلات للبنك المركزي السلطة القانونية اللازمة لاتخاذ إجراءات حاسمة عندما يكشف مراجعات جودة الأصول (AQRs) التي يقوم بها شركات التدقيق الدولية عن البنوك التي تحتاج إلى تدخل.
كما تشير هذه التعديلات إلى المستثمرين الدوليين، وكالات التصنيف، ومنظمة النقد الدولي (التي تراقب إصلاحات قطاع المالية في بنغلاديش) أن البنك المركزي يبني إطارًا لحل المشاكل قائمًا على القواعد والممارسات الدولية الأفضل. وقد كانت القدرة على إجراء مراجعات قانونية، ومتابعة الإجراءات القانونية ضد المخالفين، ونقل الأصول إلى بنوك وسيطة أو مستلمين، جميعها سمات قياسية في إطارات حل مشاكل البنوك في الأسواق المتقدمة، وقد كانت غيابها مدعاة للقلق طويل الأمد في إدارة قطاع المالية في بنغلاديش.
✅ ما يلي ذلك
سيكون الاختبار الفوري للتعديلات الجديدة عندما يكتمل مراجعات جودة الأصول للبنوك 11 المتأثرة في أوائل عام 2027. إذا أكدت مراجعات جودة الأصول شدة المشاكل المالية التي أعلن عنها البنك المركزي مسبقًا، فستوفر التعديلات الجديدة المتعلقة بالإدارة المؤقتة الإطار القانوني لاتخاذ السيطرة على تلك البنوك، واستبدال إداراتها، ومتابعة الإجراءات القانونية ضد المديرين المسؤولين، وإما إعادة هيكلة تلك البنوك أو نقل أصولها إلى مؤسسات أكثر صحة. بالنسبة للمودعين، توفر هذه التعديلات التأكيد على أن البنك المركزي يمتلك الأدوات لحماية مصالحهم حتى في حالة فشل بنوك فردية.
نُشر هذا الخبر في الأصل بواسطة The Daily Star. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://www.thedailystar.net/business/news/bb-gives-temporary-administrators-sweeping-powers-over-troubled-banks-4242821
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة




✍️ المزيد من System Administrator