孟加拉国出口 FY2026-27 年初至今(July-August) $9.16B +5.4% 同比
孟加拉国出口 FY2025-26(全年) $48.00B -0.6% 同比
成衣出口(HS 61+62) $38.70B 80.6% 占出口总额
最大目的地 United States $9.05B (+4.1%)
黄麻(HS 53) $751M
鞋类(HS 64) $1.22B
皮革制品(HS 42) $400M
制药(HS 30) $238M
BGMEA会员数 4,275
日本EPA 生效中 Feb 2026
欧盟EBA 免关税
HS编码 7,498
孟加拉国出口 FY2026-27 年初至今(July-August) $9.16B +5.4% 同比
孟加拉国出口 FY2025-26(全年) $48.00B -0.6% 同比
成衣出口(HS 61+62) $38.70B 80.6% 占出口总额
最大目的地 United States $9.05B (+4.1%)
黄麻(HS 53) $751M
鞋类(HS 64) $1.22B
皮革制品(HS 42) $400M
制药(HS 30) $238M
BGMEA会员数 4,275
日本EPA 生效中 Feb 2026
欧盟EBA 免关税
HS编码 7,498
我们使用cookies 用于提升您的使用体验、分析流量数据并为您推送相关内容。
点击"全部接受",即表示您同意我们使用cookies。详情请参阅我们的
Cookie 政策.
标签:不良贷款(NPL)
带有“不良贷款(NPL)”标签的14篇新闻
经济与金融
★ 编辑精选
9月 03, 2026
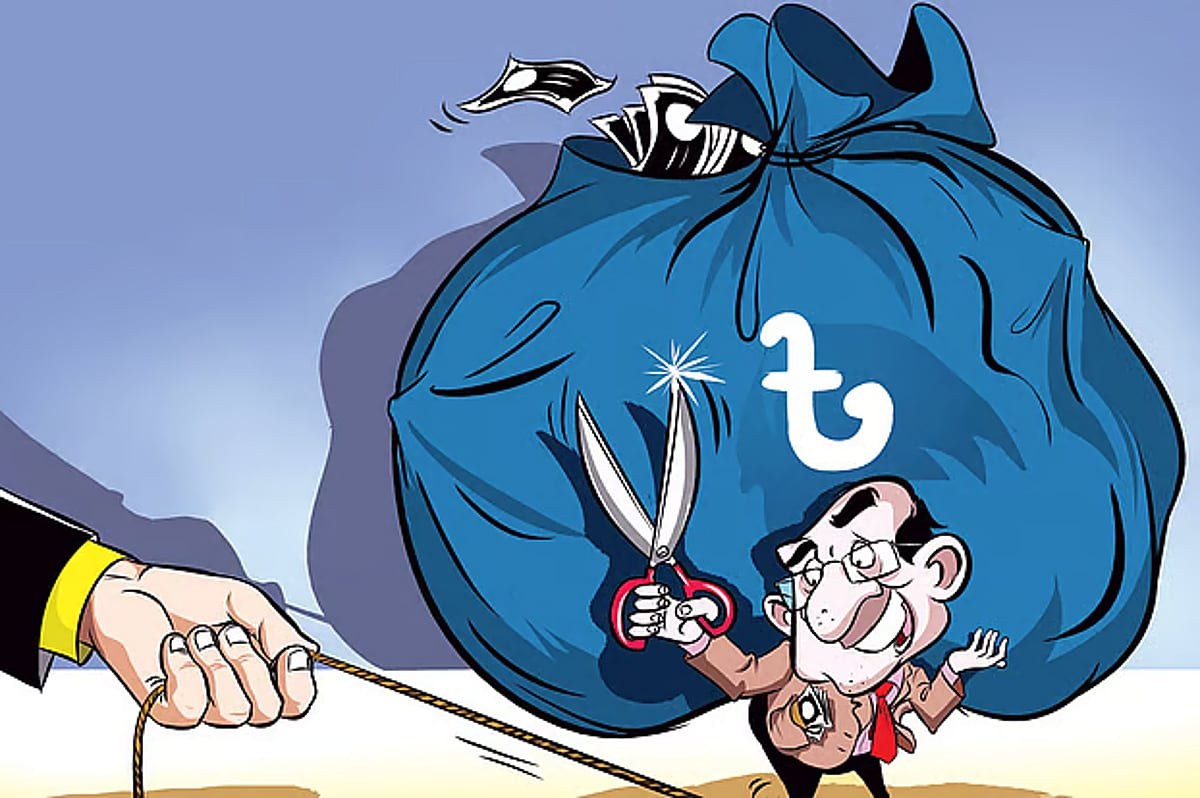
分析显示,由于BB在不到一年时间内五次扩大纾困优惠范围,截至2024年,38.42%的已展期贷款再次成为不良贷款,引发了各方对反复推行全面贷款展期可能带来道德风险的担忧。
经济与金融
★ 编辑精选
9月 02, 2026
伊斯兰联合银行(Sammilito Islami Bank)首日收到1.3万份提款申请,总金额达1.3亿塔卡。该行董事总经理Md Abedur Rahman Sikder表示,84万名客户中仅有0.21%提出申请,这表明公众对该行的信心持续增强。
经济与金融
★ 编辑精选
9月 02, 2026
截至2026年6月的三个月内,不良贷款规模增长Tk 18,000 crore,推动违约贷款比率升至32.79%,受天然气危机及伊朗战争后续冲击影响,私营部门信贷增速跌至4.47%的历史低位。
经济与金融
★ 编辑精选
8月 31, 2026
Bangladesh银行将政策支持申请的最后期限延长至2026年9月30日,并扩大债务重组框架,允许贷款金额超过1000亿塔卡的贷款实施15年还款期,并附加2年宽松期,根据最新的BRPD指令。
经济与金融
★ 编辑精选
8月 31, 2026
本国际贸易平台(bangladeshexport.com)为您提供以下信息: 孟加拉银行延长贷款展期服务 对于贷款金额超过1,000亿塔卡(约100亿美元)的借款人,孟加拉银行将展期期限延长至15年,其中包含2年宽松期。申请截止日期已延长至2026年9月30日。
经济与金融
8月 17, 2026
经济学家阿什库尔·拉赫曼认为,孟加拉国的经济复苏需要达成政治和解。三大结构性缺陷分别为:银行业(不良贷款率33% NPL)、能源领域(容量支付)、财政收入(税收占GDP比重低于7%)。仅靠政策微调并不足够。
经济与金融
8月 16, 2026
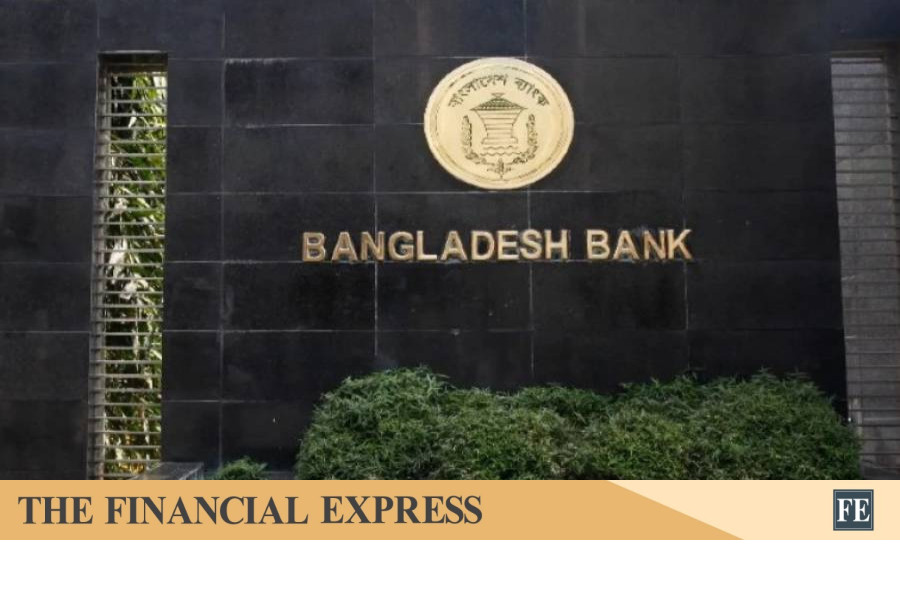
汇金银行(Sammilito Islami Bank PLC)成立专门的收款与回收战斗室(War-Room)办公室。董事长阿布德尔·拉赫曼·西克德(MD Abedur Rahman Sikder)主持启动仪式。合并后的银行通过优先回收劣质资产(NPLs)继承了原有的坏账问题。
经济与金融
8月 06, 2026
中巴银行发布了为期18个月的行动计划,旨在解决非正常贷款(NPL)。银行行长表示,当前贷款中有36%为非正常贷款。计划共影响了2亿存款人。该计划目标是减少非正常贷款并稳定金融行业。
经济与金融
8月 05, 2026
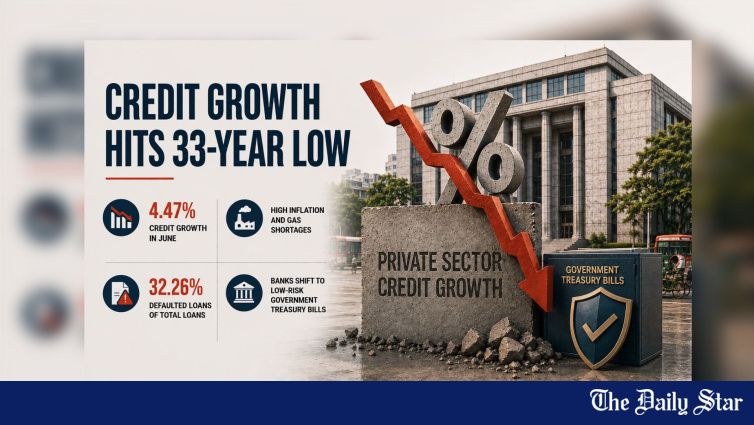
孟加拉国私营部门信贷增长率于6月降至4.47%,为1993年以来最低水平。BB设定的目标为5.5%,该目标由原先的8.5%修正下调而来。不良贷款(NPLs)规模达Tk 588,704 crore,占比32.26%。通胀率为9.16%。BB将回购利率下调至9.5%。银行目前选择投资国库券(T-bills)而非发放贷款。
经济与金融
8月 04, 2026
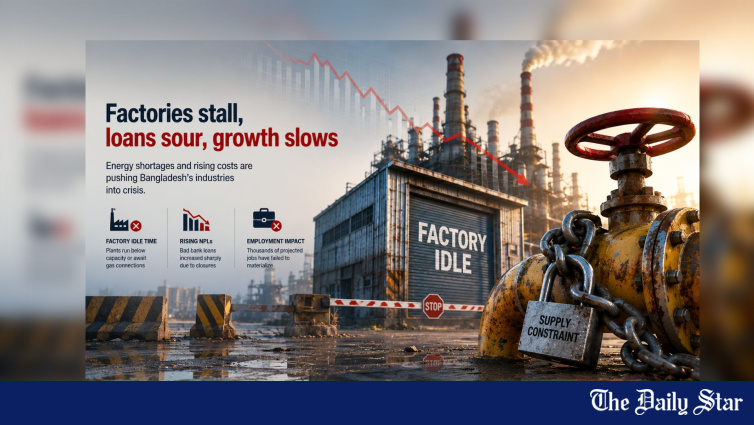
孟加拉工业陷入危机:MGI有7座停工工厂(投资732亿塔克拉马汗,每月利息45亿塔克拉马汗)。City Group每天亏损5亿塔克拉马汗。非正常贷款(NPLs)达到588704亿塔克拉马汗(占32.26%)。在期间,工业增长放缓至2.86%。
服装与纺织
8月 03, 2026
孟加拉国成衣(RMG)和纺织行业正处于关键阶段,出口订单下滑、银行风险敞口接近4万亿塔卡、不良贷款上升,威胁行业稳定。
经济与金融
7月 27, 2026
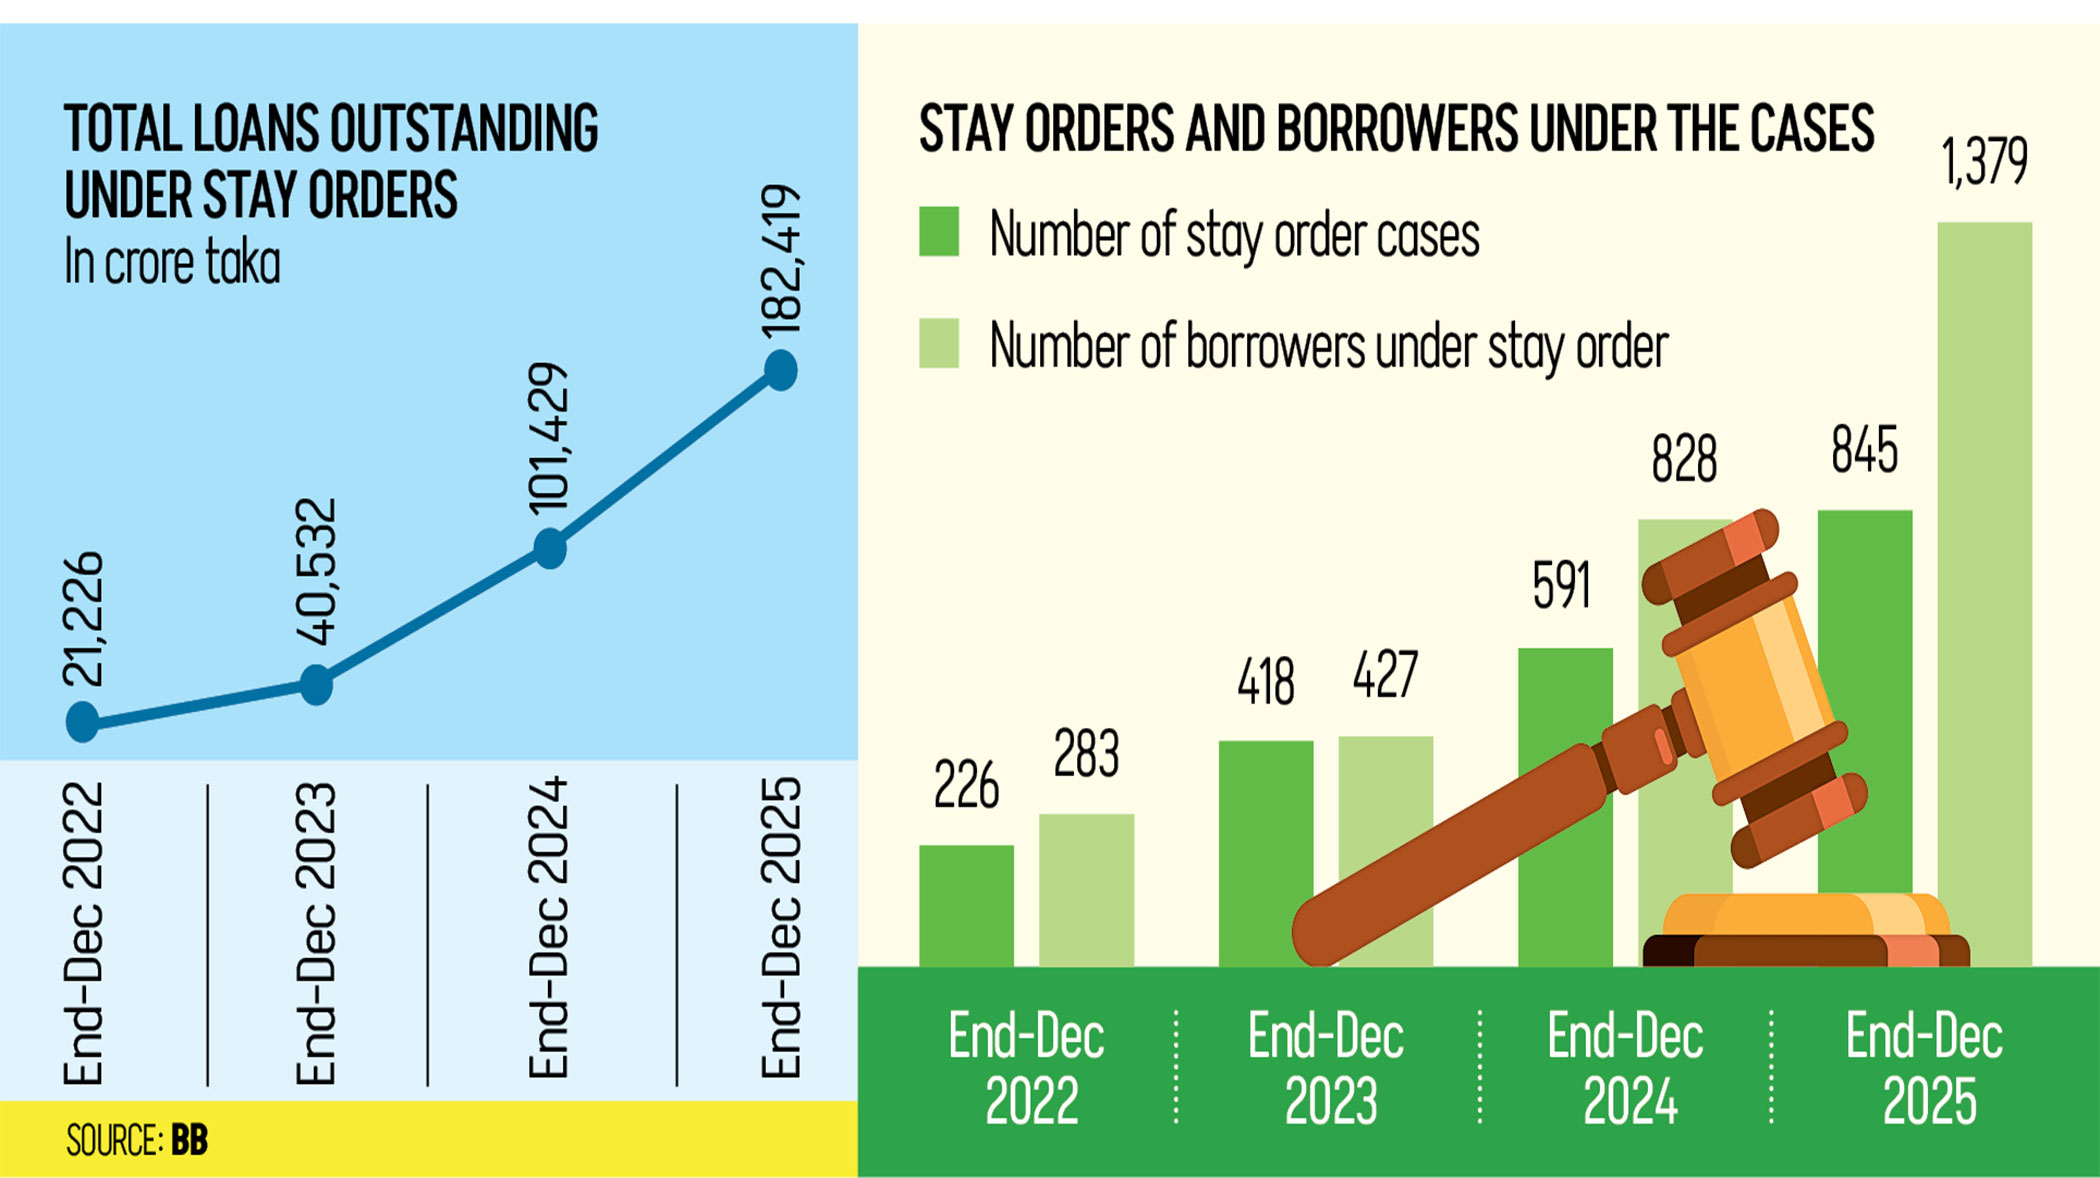
截至2025年底,孟加拉银行被法院中止令冻结的贷款规模增至原先的8倍,总额达Tk 182,419 crore,涉事案件数量三年内从226起升至845起。银行界人士及CPD警告称,战略违约者正利用法律漏洞阻碍贷款追偿。