孟加拉国银行受法院中止令约束的贷款规模激增八倍,达Tk 182,419 Crore
受法院中止令保护的贷款从2022年的Tk 21,226 crore飙升至2025年的Tk 182,419 crore,相关案件数量翻两番达到845起,银行界警告存在一套分三阶段实施的战略性违约操作方案
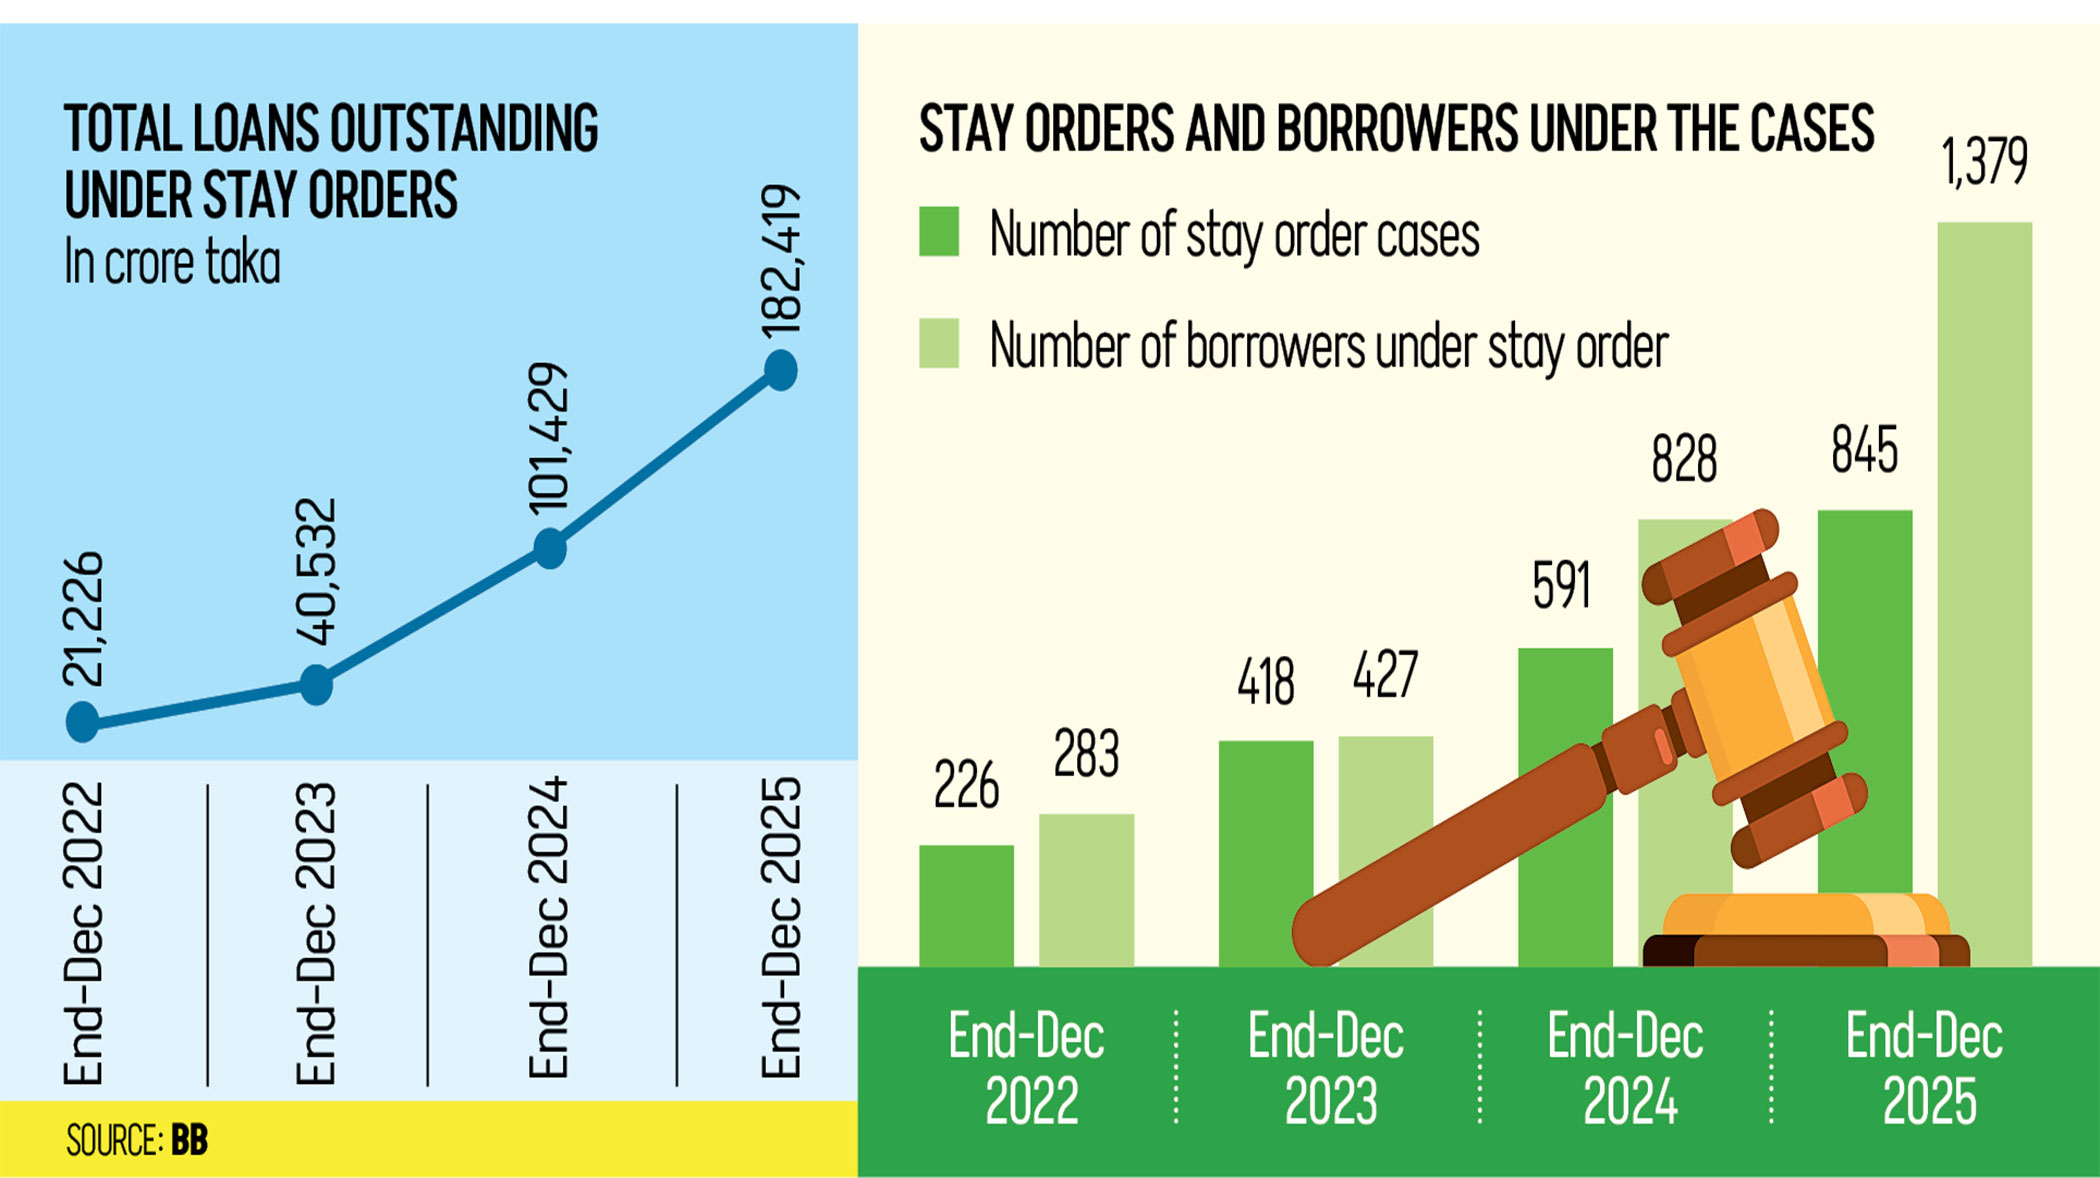
达卡,2026年7月27日 — 根据孟加拉国银行(BB)的报告,截至2025年底的三年间,孟加拉国受法院止付令冻结的银行贷款规模增长超8倍,达到Tk 182,419 crore。受止付令保护的贷款规模大幅飙升,暴露出该国贷款回收框架存在结构性漏洞,给本就受创纪录不良贷款(NPL)困扰的脆弱银行业带来了新的压力。⚠
📊 仅2025年一年,受法院止付令保护的贷款规模就增长了80%,从2024年底的Tk 101,429 crore攀升至2025年底的Tk 182,419 crore — 这表明寻求司法保护、对抗银行贷款回收程序的借款人数量出现激增。该上升趋势始于2022年底仅Tk 21,226 crore的基数,在期间增长从平稳转为爆发式,冻结资本的规模在12个月内翻了一倍以上。
📈 案件数量近乎增至四倍
👥 止付令相关案件数量增长近四倍,从2022年的226起增至2025年的845起,越来越多借款人选择诉诸法院,阻止银行将其列为违约人或拍卖抵押担保物。止付令下贷款规模的急剧上升发生在该国银行业正应对创纪录规模不良贷款的背景下,进一步给本已脆弱的金融体系增加了压力,该金融体系此前已多次收到国际评级机构的风险预警。
🏛 孟加拉国银行在其《2025年金融稳定报告》中对这一趋势表示担忧,呼吁对贷款回收相关法律框架进行紧急改革:
"受搁置令约束的贷款持续增长,表明银行业流动性和盈利面临相当大的压力。加快银行案件处置速度、出台消除法律瓶颈的政策措施将有助于强化金融稳定性。"
💰 银行业困境概览
📊 截至2025年底,孟加拉国银行业压力的整体态势显示,多类不良资产同步上升:
- ⚠ 违约贷款: Tk 557,217 crore
- 📜 未分类重组贷款: Tk 268,733 crore
- 📝 已核销贷款: Tk 83,479 crore
- ⚖️ 法院搁置令约束贷款: Tk 182,419 crore
💰 上述四类资产在2025年均有所增长,充分表明银行业正面临来自多方的不断上升的压力——这一背景也推动S&P Global和Fitch Ratings近期将孟加拉国的主权评级展望下调为负面。
🏛 银行从业者发声
🤝 Mati Ul Hasan,Mercantile Bank PLC董事总经理表示,各家银行正协同推进违约贷款回收工作,但部分借款人专门申请法院搁置令以阻碍回收进程。他说明了该情况对银行运营造成的影响:
"暂停令意味着我们所有的贷款追偿程序都将中止。如果我们已启动房产拍卖流程时收到暂停令,在该暂停令被撤销前我们无法继续推进相关程序。这是贷款追偿面临的一大挑战,整体影响是我们的现金流受到冲击,资金持续被冻结,发放新增贷款的能力随之下降。"
💼 Syed Mahbubur Rahman,Mutual Trust Bank PLC的董事总经理兼首席执行官表示,违约者数量不断增加,自然导致更多借款人申请暂停令。他呼吁推进结构性改革,遏制不合理的诉讼申请:
"我理解向法院提起诉讼是公民的基本权利,但应当设置相关条款,要求借款人在获得暂停令前先行支付一定比例的贷款款项。这将打消很多借款人滥诉的念头。"
⚖️ 三阶段战略性违约操作指南
🏛 Mashrur Arefin,孟加拉国银行家协会(ABB)主席、City Bank的董事总经理兼首席执行官提出了最详细的批评意见,表示申请令状的行为已逐渐从维护受害方宪法权利的工具,异化为惯常违约者的操作手段。他描述了一种典型的三阶段模式:
📜 第一阶段:CIB分类暂停令。借款人向高等法院申请获得针对其Credit Information Bureau (CIB)记录的暂停令,即便已实际处于违约状态,仍可维持自身信用声誉、继续开展银行业务,甚至获得新的贷款。
📜 第二阶段:抵押品拍卖暂停令。当银行启动抵押房产拍卖程序追偿欠款时,借款人会申请另一项暂停令,大幅提升银行将抵押品变现的难度。
📜 第三阶段:无休止的法律拉锯战。 银行陷入下级法院与高等法院之间冗长的法律诉讼流程,追偿工作因此延迟3至4年,相关案件不断积压。
"最终的受害者是金融生态系统。随着时间被大量消耗,追偿价值降低、法律成本上升、流动性被锁定,信贷纪律也会遭到破坏。"
⚖️ 法律界呼吁增设更多涉银行业务法院
🗜 Barrister Shamim Khaled Ahmed 表示,许多违约借款人会向高等法院申请暂缓执行令,阻止银行将其归类为违约主体。但他同时提醒,并非所有暂缓执行令都和违约借款人相关—部分案件中银行董事也会申请暂缓执行令,说明这类操作的覆盖范围不止战略违约者群体。
"与贷款相关的暂缓执行令数量持续增长,原因是目前仅有两家法院负责审理银行类纠纷。我们应当增加法院数量,加快这类案件的处置进度。拖延时间越长,银行业受到的损害就越严重。"
👥 CPD:该问题关乎治理能力与行业稳定性
🏛 Fahmida Khatun,政策对话中心(CPD)执行董事表示,相关数据的增长暴露出银行业的另一项短板,目前银行业本就承受着高额不良贷款带来的压力。她指出这一问题是涉及多维度的治理与金融稳定挑战:
“目前孟加拉国似乎正同时面临多个问题,包括官方认定的NPLs、拨备存在重大缺口、已核销但尚未收回的贷款,以及受司法中止令约束的贷款数量快速上升。”
📊 CPD执行董事强调,从治理角度来看,中止令问题尤为重要,但同时提醒不要假定所有申请中止令的借款人都属于故意违约:
“法院在保护诚信借款人权益方面发挥着重要作用,并非所有申请中止令的借款人都应被视为故意违约。但当如此大规模的银行信贷被中止令冻结时,整体经济受到的影响可能十分严重。冗长的法律程序会延缓贷款追偿工作、削弱债权人的合法权益,还会鼓励策略性借款人利用诉讼作为拖延还款的手段。”
💰 资本充足率影响
⚠ Fahmida Khatun还提出了银行资本充足率相关问题。她表示,如果银行因受中止令保护无法为质量恶化的资产计提足够拨备,其上报的资本水平可能无法真实反映贷款组合的财务损失。确认这些损失并计提充足储备,可能会暴露出部分银行的资本不足问题,她补充称该问题不止关乎贷款追偿,从根本上来说更是维护金融稳定的核心要务。
📈 展望与改革当务之急
🏛 过去三年间被法院下达止付令暂停追偿的贷款规模增至八倍,是孟加拉国银行业不良贷款追偿框架结构性缺陷最突出的指标之一。当前该国不良贷款存量已处于历史高位,国际评级机构对孟加拉国主权信用状况持更为谨慎的立场,受止付令保护的信贷走势进一步加剧了政策制定者的担忧。
📊 孟加拉国银行呼吁加快银行类案件处置速度,法律界也提出增设银行专门法院的建议,指明了清晰的改革方向。在下达止付令前设置强制首付要求 — 正如资深银行家所建议的那样 — 既有助于减少无理滥诉申请,也能保障当事人通过司法途径维权的宪法权利。
🌏 目前金融行业已处于国际观察员的密切监督之下,国际货币基金组织相关项目为银行业设定了改革里程碑,未来数月内,填补止付令相关的规则漏洞很可能成为政府的核心优先工作。不作为带来的各类成本 — 包括流动性锁定、信贷纪律弱化、追偿进程延迟 — 如果结构性问题得不到解决,只会随着时间推移逐年加重。
本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/economy/news/loans-under-court-stay-jump-eightfold-three-years-4234146
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。



