بنك بنغلاديش القروض تحت حظر المحكمة ارتفعت ثمانية أضعاف إلى 182,419 كرور تاكا
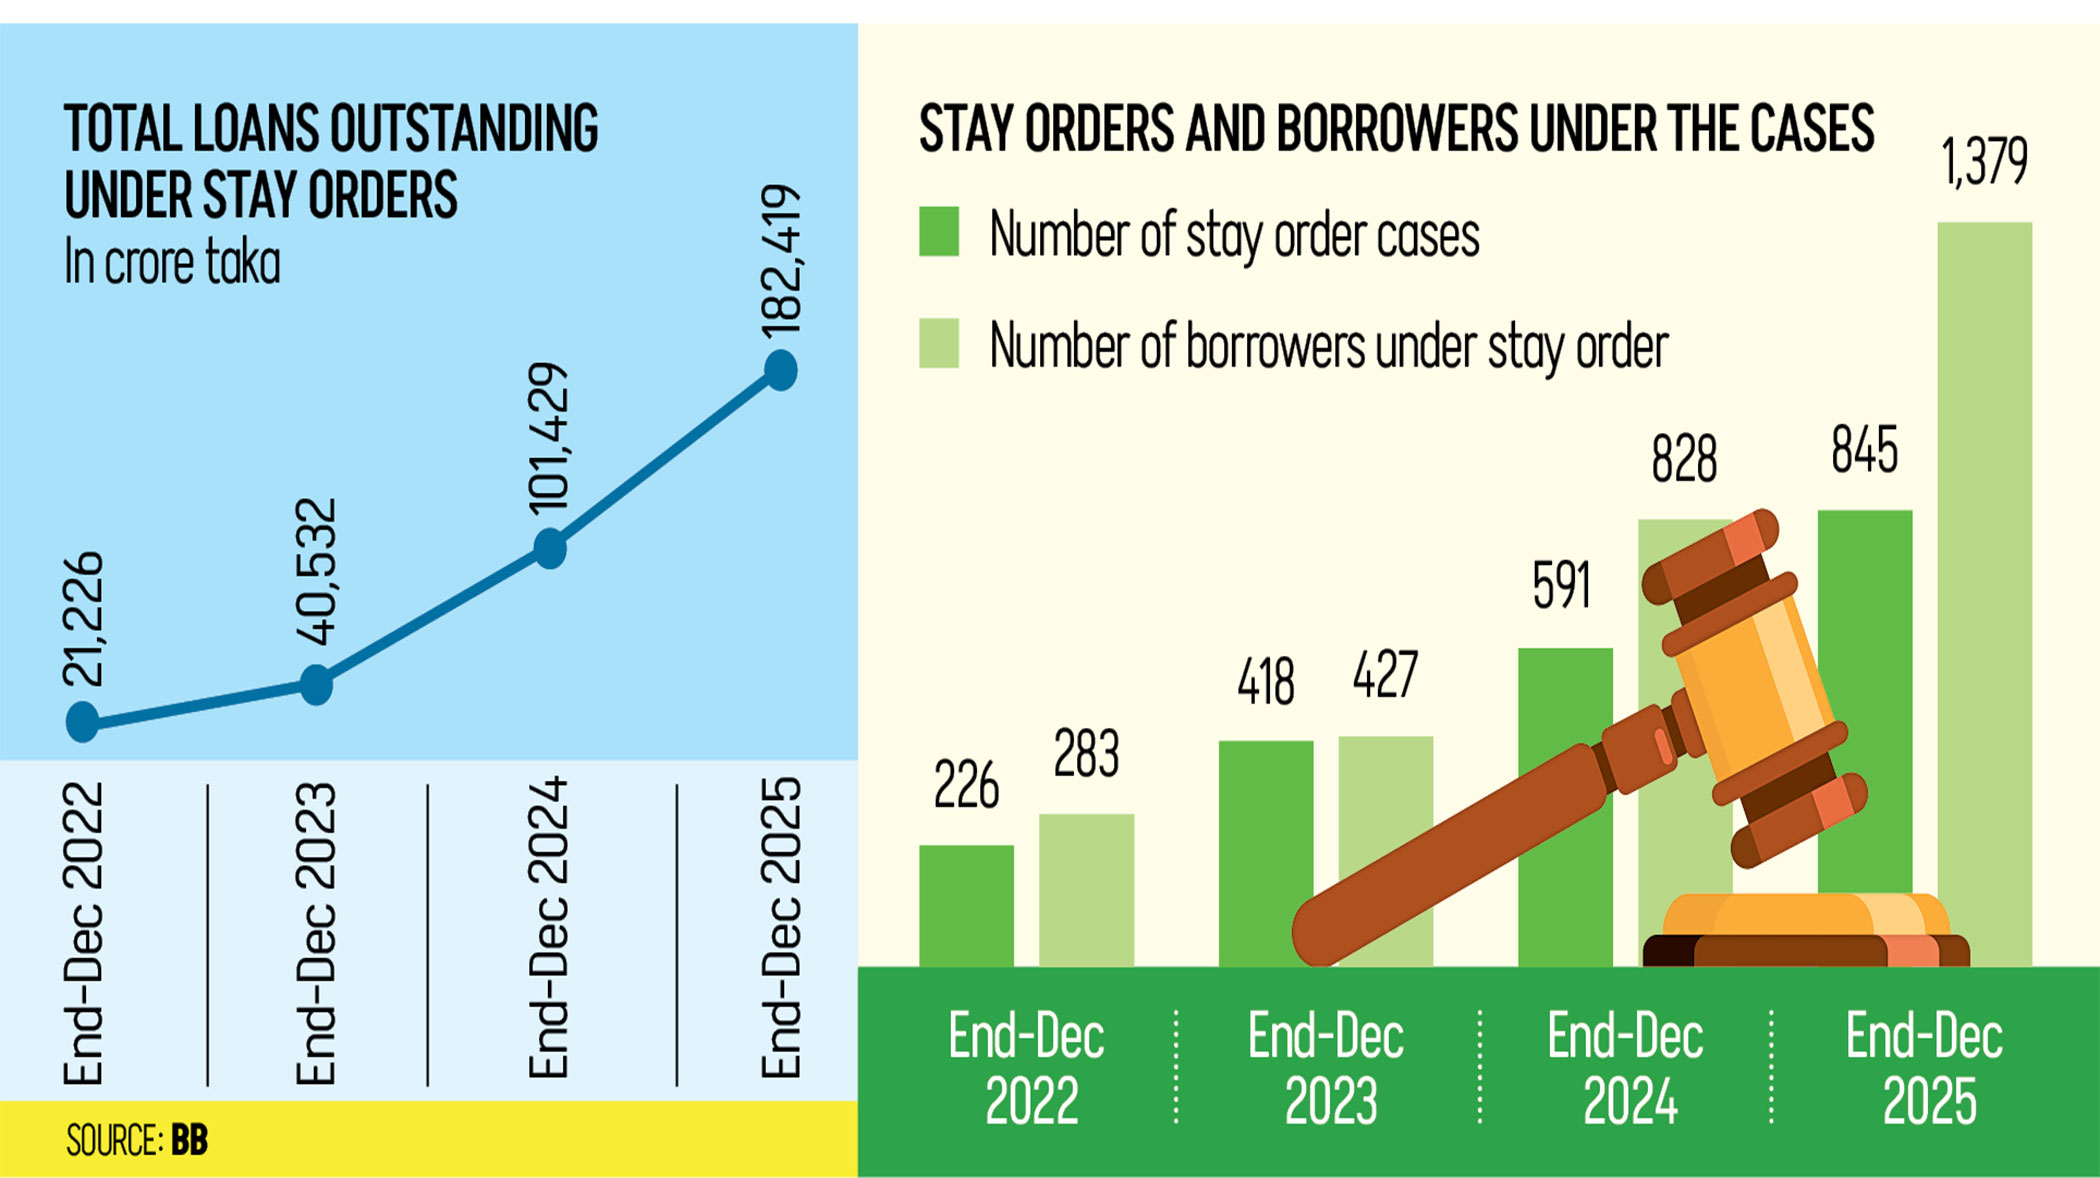
المقرضات التي تُغطى بأوامر وقف المحكمة ارتفعت من تاكا 21,226 مليار في عام 2022 إلى تاكا 182,419 مليار في عام 2025، حيث quadrupled إلى 845 حالة، حيث تحذير البنوك من مخطط الإفلاس الاستراتيجي الثلاثي.
"الزيادة المستمرة في القروض تحت أوامر التوقف تشير إلى توتر كبير في قطاع المصارف من حيث السيولة والأرباح. سيساعد تسوية أسرع للمحاكمات المصرفية واتخاذ تدابير سياسية لإزالة العقبات القانونية في تعزيز الاستقرار المالي."
📊 نظرة عامة على توتر قطاع المصارف
💰 عند نهاية عام 2025، يظهر الوضع العام لتوتر قطاع المصارف في بنغلاديش زيادة في عدة فئات من الأصول المتضررة بشكل متزامن:
- 🚫 قروض غير مدفوعة: تاكا 557,217 مليار
- 📄 قروض مراجعة غير مصنفة: تاكا 268,733 مليار
- 📝 قروض مسحوبة: تاكا 83,479 مليار
- ⚖️ قروض تحت أوامر التوقف القضائية: تاكا 182,419 مليار
📊 زادت جميع الفئات الأربعة خلال عام 2025، مما رسم صورة عن قطاع مصرفي تحت ضغط متزايد من عدة جهات — سياق ساهم في قرارات recent من قبل S&P Global وفيتش ريتينغز لتعديل توقعات السيادة لبنغلاديش إلى سلبي.
💬 المصارف تتحدث
🗣️ قال ماتي أول حسن، مدير عام بنك ميركانتايل بلسي، إن المصارف تعمل بجد لاستعادة القروض غير المدفوعة، ولكن بعض المدينين يطلبون أوامر التوقف بشكل متعمد لمنع هذه الجهود. وصف التأثير العملي على المصارف:
"المرسوم المؤقت يعني أن جميع إجراءات استردادنا تتوقف. إذا اتخذنا خطوات لإجراء مزاد على عقار، وإصدر مرسوم مؤقت، فلن نتمكن من الاستمرار حتى يتم إلغاءه. وهذا يمثل تحديًا كبيرًا لاسترداد القروض. التأثير العام هو أن تدفقنا النقدي يتأثر، وتظل الأموال محجوبة، مما يقلل من قدرتنا على منح قروض جديدة."
🔴 سيد محبور رحمان، رئيس مجلس الإدارة والمدير التنفيذي لبنك "ميوتيول تراست بلسي" (Mutual Trust Bank PLC)، قال إن زيادة عدد المدينين عن غير قصد أدت بشكل طبيعي إلى زيادة عدد المدينين الذين يطلبون مراسيم مؤقتة. ودعا إلى إصلاحات هيكلية لتخفيف طلبات غير جديرة بالاهتمام:
"على الرغم من أن الذهاب إلى المحكمة هو حق أساسي، يجب أن يكون هناك شرط يتطلب من المدينين دفع دفعة مقدمة من نسبة معينة من القرض قبل الحصول على مرسوم مؤقت. وهذا سيقلل من عدد المدينين الذين يذهبون إلى المحكمة."
🔶 كتاب الاستراتيجية الثلاثية للافتراء الاستراتيجي
📌 مشرور عارفين، رئيس جمعية المصارف في بنغلاديش (ABB) والمدير التنفيذي لبنك "سيتي" (City Bank)، قدم النقد الأكثر تفصيلاً، مشيراً إلى أن زيادة استخدام طلبات كتابية أصبحت تتحول من حماية حقوق الدستورية للأطراف المضرورة إلى أداة تشغيلية للمدينين المتكررين. ووصف نمطًا ثلاثي المراحل típico:
📌 مرحلة 1: مرسوم مؤقت على تصنيف مكتب المعلومات الائتمانية (CIB). يحصل المدينون على مرسوم مؤقت من المحكمة العليا على سجلات مكتب المعلومات الائتمانية (CIB)، مما يسمح لهم بحفاظ على سمعة حسنهم، واستمرار أنشطتهم المصرفية، وحتى الحصول على قروض جديدة على الرغم من كونهم فعليًا في حالة افتراء.
📌 مرحلة 2: مرسوم مؤقت على مزاد الضمانات. عندما تتحرك البنوك لإجراء مزاد على العقارات المضمونة لاسترداد الديون، يطلب المدينون مرسومًا مؤقتًا آخر، مما يجعل من الصعب على البنوك تحويل الضمانات إلى نقد.
🎯 المرحلة الثالثة: لعبة البليط القانوني اللانهائية. تتداخل البنوك في إجراءات قانونية طويلة الأمد بين المحاكم الأدنى والمحاكم العليا، مما يؤخر جهود استرداد الديون لمدة ثلاث إلى أربع سنوات، ويؤدي إلى تراكم الحالات.
"الفائز النهائي هو النظام المالي. مع استهلاك الوقت بهذه الطريقة، تنخفض قيمة الاسترداد، ترتفع تكاليف القانونية، تظل السيولة مقفلة، وتتعرض kỷالة الائتمان للخطر."
🔴 نداء المجتمع القانوني لزيادة عدد المحاكم
📜 المحامي شاميخ خالد أحمد قال إن العديد من المدينين غير القادرين على السداد يحصلون على أوامر وقف من المحكمة العليا لمنع البنوك من تصنيفهم كمدينين غير قادرين على السداد. ومع ذلك، حذّر من أن ليس جميع أوامر الوقف تتعلق بمدينين غير قادرين على السداد — في بعض الحالات، يطلب مديرون البنوك أيضًا أوامر وقف، مما يشير إلى أن هذه الممارسة أكثر شمولاً من مجرد المدينين الاستراتيجيين.
"عدد أوامر الوقف المتعلقة بالقروض يتزايد لأن هناك فقط محاكمتين تتعاملان مع الشؤون المصرفية. يجب زيادة عدد المحاكم لتسريع حل هذه القضايا. كلما طال التأخير، كلما زادت الضرر الذي يلحق بالقطاع المصرف."
💰 مركز الحوار السياسي (CPD): مشكلة في الإدارة والاستقرار
📊 فهميدة خاتون، مديرة تنفيذيّة مركز الحوار السياسي (CPD)، قالت إن الزيادة تعكس ضعفًا آخر في القطاع المصرف، والذي يعاني بالفعل من حجم كبير من القروض غير السليمة. وصفت المشكلة بأنها تحدٍّ متعدد الأبعاد في الإدارة والاستقرار المالي:
"يبدو أن بنغلاديش تواجه عدة مشاكل في الوقت نفسه، بما في ذلك الديون المأجورة المعترف بها رسميًا، والفجوات الكبيرة في الاحتياطيات، والقروض التي تم مسحها ولكن لم يتم استردادها حتى الآن، بالإضافة إلى زيادة سريعة في عدد القروض التي صدرت عليها أوامر وقف التنفيذ."
😢 شدّد مدير تنفيذي في مركز السياسات والتنمية على أهمية قضية أوامر الوقف من منظور إدارة الحكامة، ولكن حذّر من عدم افتراض أن كل قرض يطلب وقف التنفيذ هو من قبل مدين يتعمّد الإفلاس:
"الاحكام القضائية تلعب دورًا حيويًا في حماية حقوق المدينين الصادقين، ولا يجب النظر إلى كل مدين يطلب وقف التنفيذ على أنه يتعمّد الإفلاس. ومع ذلك، عندما تكون كميات كبيرة من ائتمان البنوك معلقًا تحت أوامر الوقف، فإن التأثير الاقتصادي العام قد يكون خطيرًا. يمكن أن تبطئ الإجراءات القانونية جهود الاسترداد، وتضعف حقوق الدائنين، وتحفز المدينين الاستراتيجيين على استخدام المحاكمات كوسيلة لتأخير سداد الديون."
💰 آثار كفاية رأس المال
⚠️ رأت فاهميدة خاتون أيضًا قضية كفاية رأس مال البنوك. إذا لم يتمكن البنوك من تخصيص احتياطيات كافية لمواردها المتدهورة بسبب الحماية التي تقدمها أوامر الوقف، فقد لا يعكس رأس مالها المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ المبلغ
📈 توقعات وإ Imperatives للاصلاح
🏛 ارتفع عدد القروض المتوقفة أمام المحاكم بنحو ثمانية أضعاف خلال ثلاث سنوات، وهو أحد أكثر المؤشرات وضوحًا لضعف البنية التحتية لاستعادة قطاع البنوك في بنغلاديش. مع أن مخزون القروض السيئة في البلاد قد وصل إلى مستويات قياسية، وأن وكالات التصنيف الدولية تبنت موقفًا أكثر حذرًا تجاه تصنيف ائتمان السيادة في بنغلاديش، فإن اتجاه القروض المحمية بالوقف يضيف طبقة أخرى من القلق لدى مصنعي السياسات.
📊 دعت بنك بنغلاديش إلى تسريع حل القضايا المصرفية، وأوصت المجتمع القانوني بزيادة عدد المحاكم المصرفية، مما يشير إلى اتجاه واضح للإصلاح. قد تساعد أيضًا إدخال شرط دفع مقدمي مبدئيين إلزاميًا قبل إصدار أوامر الوقف — كما اقترحها مسؤولو البنوك — في تقليل طلبات غير جديرة بالاهتمام بينما يحافظ على الحق الدستوري في اللجوء إلى القضاء.
🌏 مع أن قطاع المالي تحت مراقبتها الدقيقة من قبل المراقبين الدوليين، وأن برنامج صندوق النقد الدولي يضع أهدافًا للإصلاح في قطاع البنوك، فإن معالجة الثغرات في أوامر الوقف ستكون على الأرجح أولوية رئيسية للحكومة في الأشهر القادمة. ستزداد تكلفة عدم اتخاذ إجراء — من حيث السيولة المحاصرة، والضعف في ضبط الائتمان، والتأخير في الاستعادة — مع كل عام يمر دون معالجة هذه المشاكل الهيكلية.
نُشر هذا الخبر في الأصل بواسطة The Daily Star. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://www.thedailystar.net/business/economy/news/loans-under-court-stay-jump-eightfold-three-years-4234146
ذات صلة على BangladeshExport
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة