Banco de Bangladés otorga préstamos bajo suspensión judicial que aumentaron ocho veces hasta alcanzar Tk 182,419 millones.
Préstamos respaldados por órdenes de stay judiciales aumentaron de Tk 21,226 crore en 2022 a Tk 182,419 crore en 2025, con casos multiplicándose por cuatro hasta llegar a 845, mientras los bancos advierten sobre un plan de estrategia de incumplimiento estratégico en tres etapas.
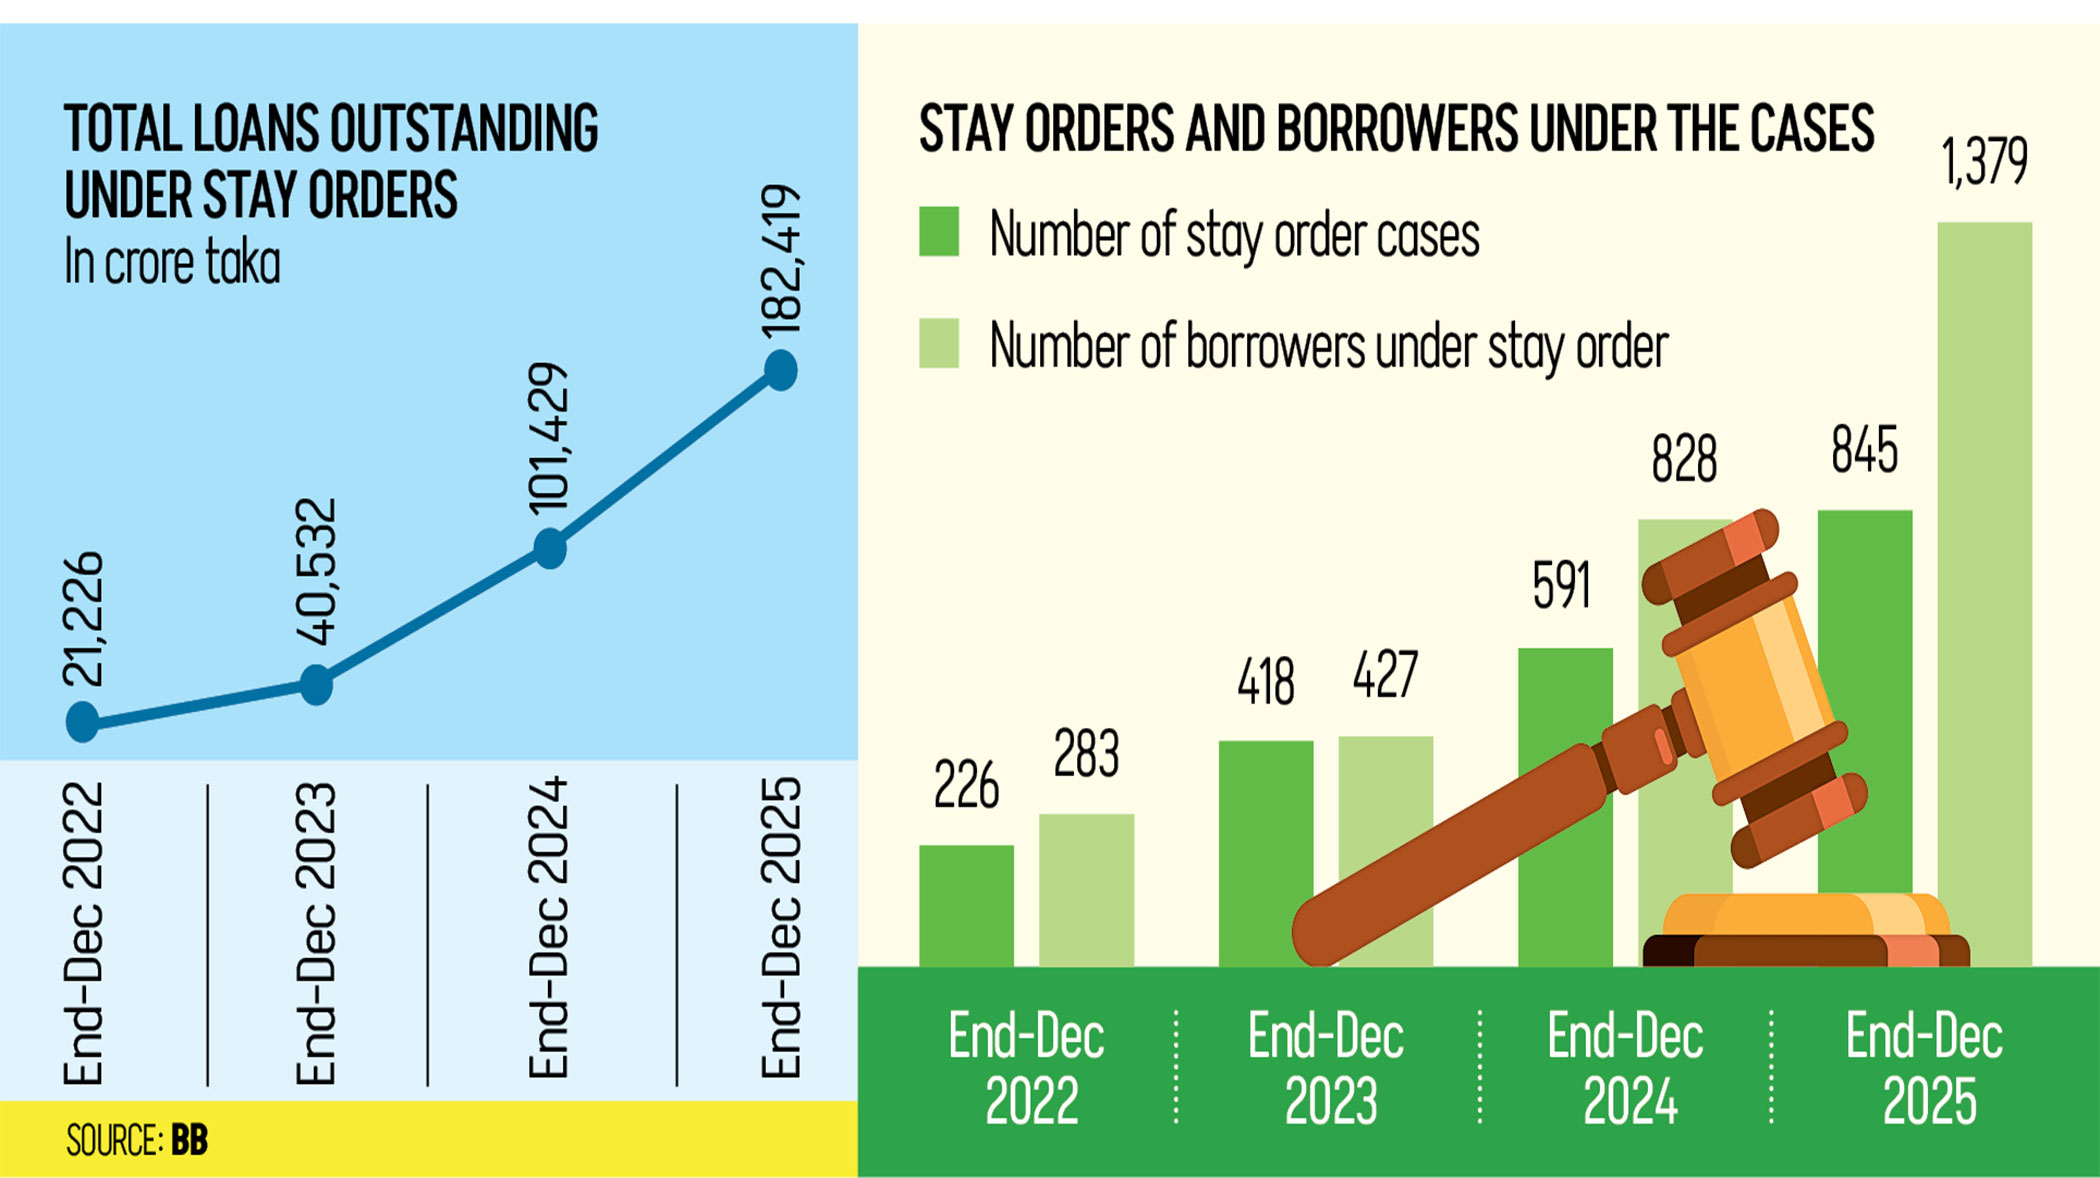
Dhaka, 27 de julio de 2026 — Los préstamos bancarios bloqueados por órdenes de suspensión judicial en Bangladesh aumentaron más de ocho veces durante los tres años hasta finales de 2025, alcanzando 182.419 crore Tk, según un informe del Banco de Bangladesh (BB). El asombroso aumento del crédito protegido por la suspensión judicial expone una laguna estructural en el marco de recuperación de préstamos del país y agrega nueva presión a un sector bancario ya frágil que lucha con niveles récord de préstamos no performantes (NPL). ⚠
 📊 La cantidad de préstamos protegidos por órdenes de suspensión judicial aumentó en un 80 por ciento solo en 2025, pasando de 101.429 crore Tk a finales de 2024 a 182.419 crore Tk a finales de 2025 — lo que indica un aumento repentino en los prestatarios que buscan protección judicial contra los procedimientos de recuperación bancaria. La trayectoria ascendente comenzó desde una base de solo 21.226 crore Tk a finales de 2022, con un crecimiento que pasó de estable a explosivo durante el período , cuando el valor del capital congelado se más que duplicó en doce meses.
 📈 Los casos casi se cuadruplicaron
 👥 El número de casos de órdenes de suspensión aumentó casi cuatro veces, de 226 en 2022 a 845 en 2025, a medida que más prestatarios recurrieron a los tribunales para bloquear los intentos del banco de clasificarlos como morosos o subastar garantías hipotecarias. El fuerte aumento de los préstamos bajo órdenes de suspensión se produce cuando el sector bancario del país ya está luchando con un volumen récord de préstamos incobrables, lo que aumenta la presión sobre un sistema financiero ya frágil que ha sido objeto de repetidas advertencias de las agencias de calificación internacionales.
 🏛 El Banco de Bangladesh, en su Informe de Estabilidad Financiera 2025, expresó su alarma ante esta tendencia y pidió reformas urgentes del marco legal que rige la recuperación de préstamos:
"El crecimiento persistente de los préstamos bajo órdenes de suspensión sugiere una considerable presión sobre la liquidez y las ganancias del sector bancario. Una disposición más rápida de los casos bancarios y medidas políticas para eliminar los cuellos de botella legales ayudarían a fortalecer la estabilidad financiera".
💰 Una instantánea de la angustia del sector bancario
📊 A finales de 2025, el panorama general de la angustia del sector bancario de Bangladesh muestra múltiples categorías de activos en dificultades que aumentan simultáneamente:
- Préstamos en mora: 557.217 crore Tk
- Préstamos reprogramados no clasificados: 268.733 crore Tk
- Préstamos amortizados: 83.479 crore Tk
- Préstamos bajo órdenes de suspensión judicial: 182.419 crore Tk
Todas las cuatro categorías aumentaron durante 2025, pintando una imagen de un sector bancario bajo una creciente presión desde múltiples frentes — un contexto que ha contribuido a las recientes decisiones de S&P Global y Fitch Ratings de revisar la perspectiva soberana de Bangladesh a negativa.
🏛 Los banqueros alzan la voz
Mati Ul Hasan, Director Gerente de Mercantile Bank PLC, dijo que los bancos están haciendo un esfuerzo concertado para recuperar los préstamos en mora, pero algunos prestatarios están buscando órdenes de suspensión específicamente para bloquear esos esfuerzos. Describió el impacto operacional en los bancos:
"Una orden de suspensión significa que todos nuestros procedimientos de recuperación se detienen. Si tomamos medidas para subastar una propiedad y se emite una orden de suspensión, no podemos proceder hasta que se desaloje. Este es un gran desafío para la recuperación de préstamos. El efecto general es que nuestro flujo de efectivo se ve afectado y los fondos permanecen bloqueados, lo que reduce nuestra capacidad para conceder nuevos préstamos."
💼 Syed Mahbubur Rahman, Director Gerente y CEO de Mutual Trust Bank PLC, dijo que el creciente número de morosos ha llevado naturalmente a que más prestatarios soliciten órdenes de suspensión. Pidió una reforma estructural para desalentar las peticiones frívolas:
"Aunque entiendo que acudir a los tribunales es un derecho fundamental, debería haber una disposición que requiera que los prestatarios hagan un pago inicial de una cierta parte del préstamo antes de obtener una orden de suspensión. Esto desanimaría a muchos prestatarios a acudir a los tribunales."
⚖️ El manual estratégico de tres etapas para el incumplimiento
🏛 Mashrur Arefin, Presidente de la Asociación de Banqueros de Bangladesh (ABB) y Director Gerente y CEO de City Bank, ofreció la crítica más detallada, diciendo que el creciente uso de peticiones de escritura ha pasado de proteger los derechos constitucionales de las partes agraviadas a convertirse en una herramienta operativa para los morosos en serie. Describió un patrón típico de tres etapas:
📜 Etapa 1: suspensión de la clasificación por parte del CIB. Los prestatarios obtienen una orden de suspensión del Tribunal Supremo sobre sus registros de la Oficina de Información Crediticia (CIB), lo que les permite mantener su reputación, continuar con las actividades bancarias e incluso obtener nuevos préstamos a pesar de estar efectivamente en incumplimiento.
📜 Etapa 2: suspensión de la subasta de garantías. Cuando los bancos proceden a subastar propiedades hipotecadas para recuperar los pagos atrasados, los prestatarios solicitan otra orden de suspensión, lo que dificulta mucho que los bancos conviertan las garantías en efectivo.
📜 Etapa 3: Un ping-pong legal interminable. Los bancos se ven atrapados en largos procedimientos legales entre los tribunales inferiores y el Tribunal Supremo, lo que retrasa los esfuerzos de recuperación durante tres o cuatro años y permite que los casos se acumulen.
"La víctima final es el ecosistema financiero. Con el tiempo que se toma de esta manera, el valor de la recuperación disminuye, los costos legales aumentan, la liquidez se bloquea y la disciplina crediticia sufre."
⚖️ La comunidad legal pide más tribunales
🗜 El abogado Shamim Khaled Ahmed dijo que muchos morosos obtienen órdenes de suspensión del Tribunal Supremo para evitar que los bancos los clasifiquen como morosos. Sin embargo, advirtió que no todas las órdenes de suspensión implican a prestatarios morosos — en algunos casos, los directores de bancos también solicitan órdenes de suspensión, lo que sugiere que la práctica es más amplia que solo los morosos estratégicos.
"El número de órdenes de suspensión relacionadas con préstamos está aumentando porque solo hay dos tribunales que se ocupan de asuntos bancarios. Deberíamos aumentar el número de tribunales para acelerar la resolución de estos casos. Cuanto más se retrasa, más grave es el daño al sector bancario."
👥 CPD: Una cuestión de gobernanza y estabilidad
🏛 Fahmida Khatun, Directora Ejecutiva del Centro para el Diálogo de Políticas (CPD), dijo que el aumento muestra otra debilidad en el sector bancario, que ya está sobrecargado por un alto volumen de préstamos no performantes. Ella enmarcó el problema como un desafío multidimensional de gobernanza y estabilidad financiera:
"Parece que Bangladesh está lidiando con varios problemas al mismo tiempo, incluyendo NPLs reconocidos oficialmente, importantes lagunas en las provisiones, préstamos que han sido amortizados pero aún no se han recuperado, y un número rápidamente creciente de préstamos bajo órdenes de suspensión judicial."
📊 El director ejecutivo de CPD enfatizó que el problema de las órdenes de suspensión es especialmente importante desde una perspectiva de gobernanza, pero advirtió contra asumir que todos los prestatarios que solicitan una suspensión están incumpliendo intencionalmente:
"Los tribunales juegan un papel vital en la protección de los derechos de los prestatarios honestos, y no todos los prestatarios que solicitan una suspensión deben ser vistos como incumpliendo intencionalmente. Sin embargo, cuando una cantidad tan grande de crédito bancario está bloqueada bajo órdenes de suspensión, el impacto económico más amplio puede ser grave. Los procedimientos legales prolongados pueden ralentizar los esfuerzos de recuperación, debilitar los derechos de los acreedores y alentar a los prestatarios estratégicos a utilizar la litigación como una forma de retrasar el reembolso."
💰 Implicaciones de la Adecuación de Capital
⚠ Fahmida Khatun también planteó el problema de la adecuación de capital de los bancos. Si los bancos no pueden reservar suficientes provisiones para activos deteriorados porque están protegidos por órdenes de suspensión, su capital reportado podría no reflejar realmente las pérdidas financieras en sus carteras de préstamos. Reconocer estas pérdidas y reservar suficientes reservas podría revelar debilidades de capital en algunos bancos, dijo, añadiendo que el problema va más allá de la simple recuperación de préstamos — se trata fundamentalmente de mantener la estabilidad financiera.
📈 Perspectivas e imperativos de reforma
🏛 El aumento de ocho veces en los préstamos suspendidos por los tribunales en tres años representa uno de los indicadores más llamativos de las debilidades estructurales en el marco de recuperación del sector bancario de Bangladesh. Con el stock de préstamos incobrables del país ya en niveles récord y las agencias de calificación internacionales adoptando una postura más cautelosa sobre el perfil crediticio soberano de Bangladesh, la trayectoria del crédito protegido por suspensiones añade otra capa de preocupación para los responsables políticos.
📊 El llamado del Banco de Bangladesh a una resolución más rápida de los casos bancarios y la recomendación de la comunidad jurídica de aumentar el número de tribunales bancarios apuntan a una clara dirección de reforma. La introducción de un requisito de pago inicial obligatorio antes de que se concedan órdenes de suspensión — como han sugerido los banqueros senior — también podría ayudar a reducir las peticiones frívolas al tiempo que preserva el derecho constitucional a la vía judicial.
🌏 Con el sector financiero ya bajo el escrutinio de los observadores internacionales y el programa del FMI estableciendo hitos de reforma para el sector bancario, abordar la laguna de las órdenes de suspensión probablemente será una prioridad clave para el gobierno en los próximos meses. El coste de la inacción — en términos de liquidez bloqueada, debilitamiento de la disciplina crediticia y retraso en la recuperación — solo se agravará con cada año que pase si no se abordan los problemas estructurales.
Esta noticia fue publicada originalmente por The Daily Star. Para el informe original completo, visite: https://www.thedailystar.net/business/economy/news/loans-under-court-stay-jump-eightfold-three-years-4234146
Relacionado en BangladeshExport
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas