La dette bancaire de la Banque du Bangladesh sous ordonnance judiciaire a augmenté huit fois pour atteindre 182 419 milliards de takas.
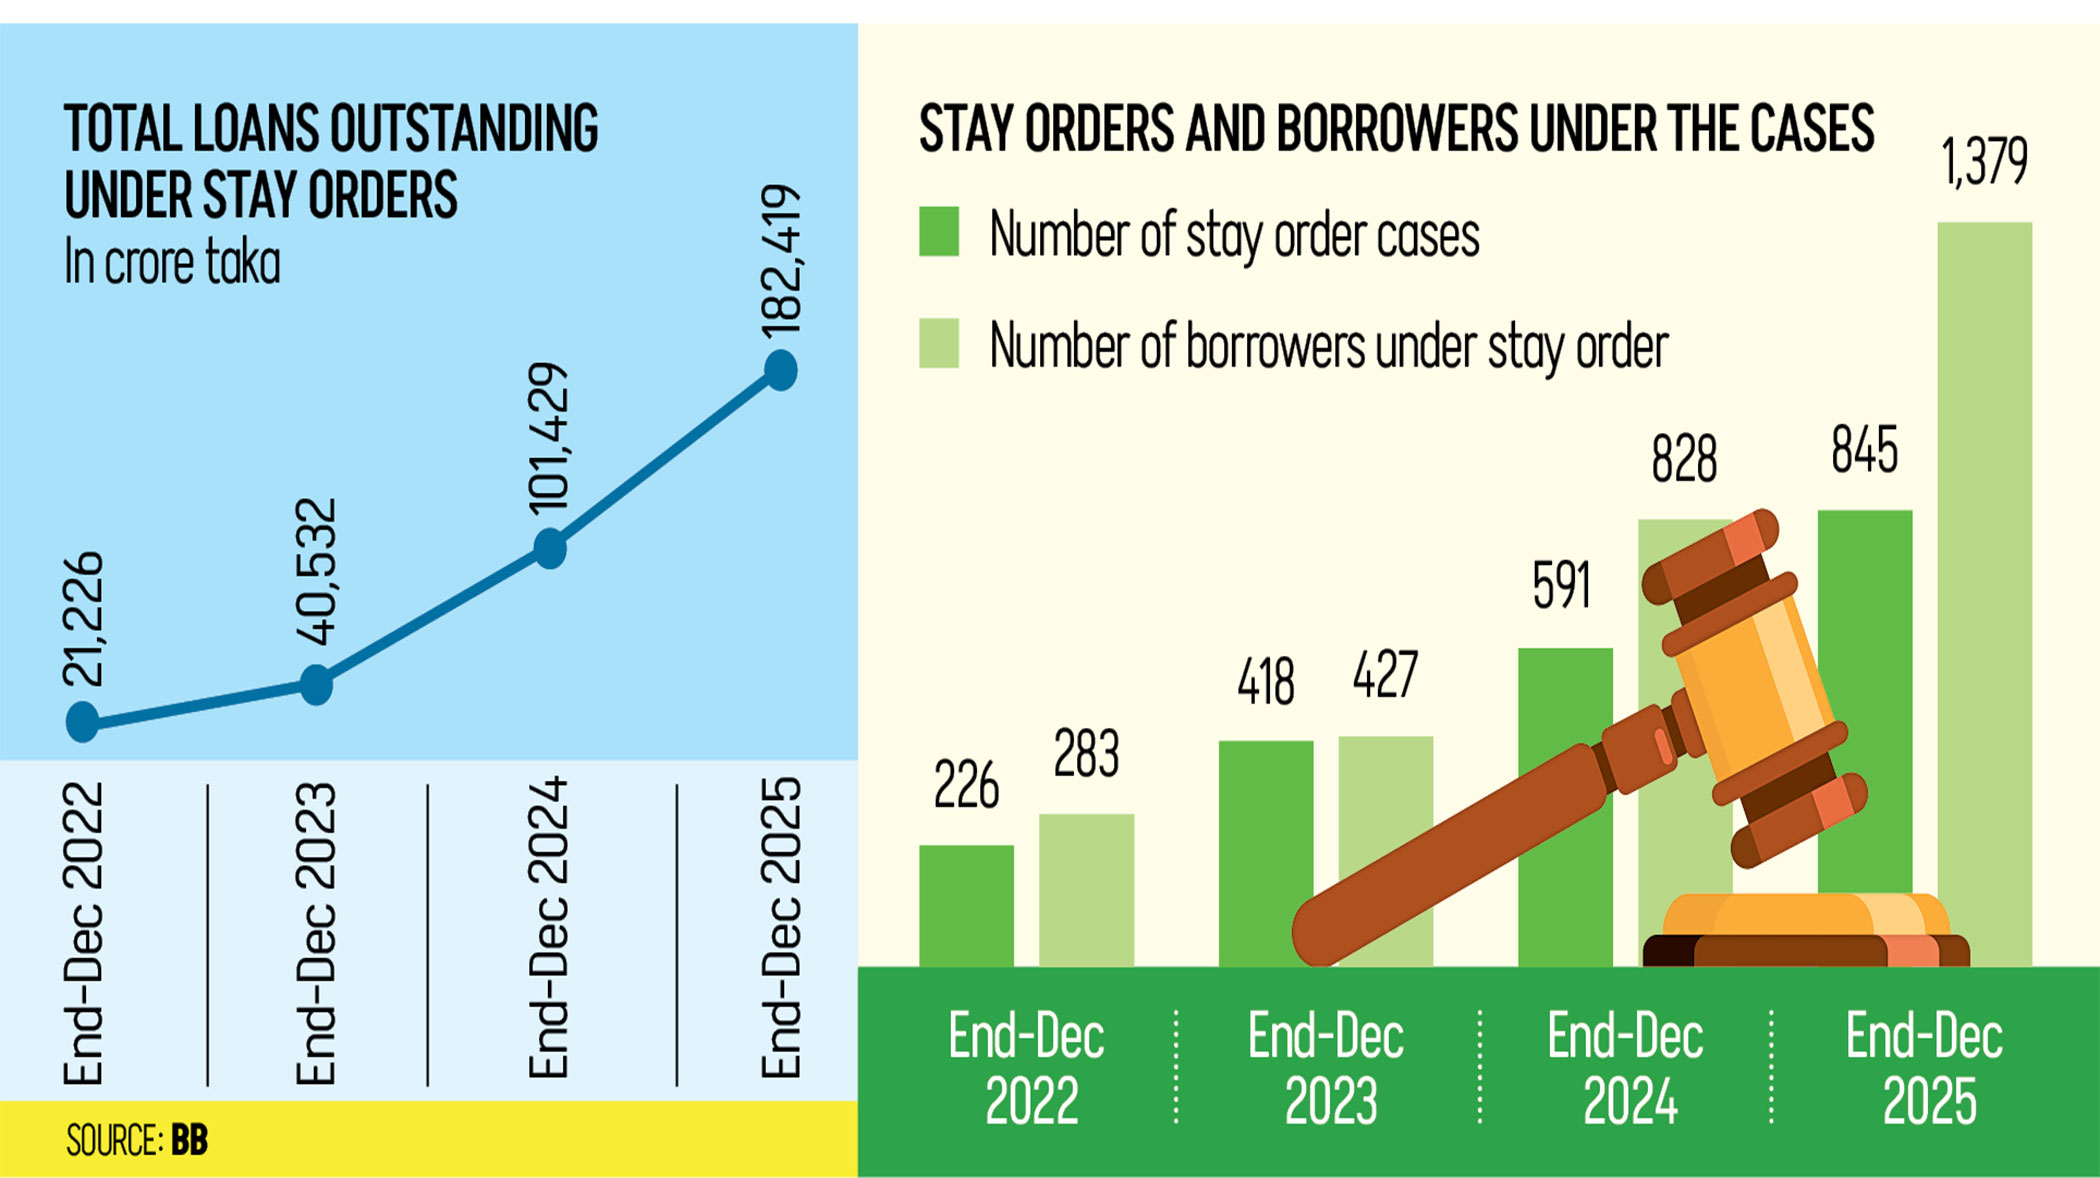
Les prêts garantis par des ordonnances de suspension judiciaire ont augmenté de Tk 21,226 crore en 2022 à Tk 182,419 crore en 2025, avec un quadruplement des dossiers pour atteindre 845, alors que les banquiers alertent sur une stratégie de défaut en trois étapes.
📊 Les affaires ont presque quadruplé
📉 Le nombre de cas d’ordonnances de suspension a presque quadruplé, passant de 226 en 2022 à 845 en 2025, alors que davantage d’emprunteurs se tournent vers les tribunaux pour bloquer les tentatives des banques de les classer comme défaillants ou de mettre aux enchères le bien immobilier garanti. Cette forte hausse des prêts sous ordonnance de suspension survient alors que le secteur bancaire du pays est déjà confronté à un volume record de mauvaises dettes, ajoutant une pression supplémentaire à un système financier déjà fragile, sujet à des avertissements répétés de la part des agences de notation internationales. 📊 Le Bangladesh Bank, dans son Rapport sur la stabilité financière 2025, s’est alarmé de cette tendance et a appelé à des réformes urgentes du cadre juridique régissant la récupération des prêts.📊 Un aperçu de la détresse du secteur bancaire
📉 À la fin de 2025, l’ensemble de la situation de stress du secteur bancaire de Bangladéch montre une hausse simultanée de plusieurs catégories d’actifs défaillants :
- 💰 Prêts en défaut : Tk 557,217 crore
- 📊 Prêts en réorganisation non classés : Tk 268,733 crore
- 📉 Prêts annulés : Tk 83,479 crore
- 📜 Prêts sous ordonnance de suspension judiciaire : Tk 182,419 crore
📉 Les quatre catégories ont augmenté en 2025, illustrant une situation de stress accru pour le secteur bancaire, provenant de multiples fronts – un contexte qui a conduit les agences S&P Global et Fitch Ratings à réviser à la baisse le profil souverain de Bangladéch.
🗣️ Les banquiers s’expriment
👨💼 Mati Ul Hasan, Directeur général de Mercantile Bank PLC, a déclaré que les banques mettent en œuvre des efforts concertés pour récupérer les prêts en défaut, mais certains emprunteurs sollicitent des ordonnances de suspension pour bloquer ces démarches. Il a expliqué l’impact opérationnel sur les banques :
📊 Syed Mahbubur Rahman, Directeur général et PDG de la Mutual Trust Bank PLC, a déclaré que l’augmentation du nombre de défaillants a naturellement conduit à une hausse des demandes d’ordonnances de suspension. Il a appelé à une réforme structurelle pour décourager les recours abusifs :
📈 Le Plan Stratégique en Trois Étapes pour le Défaut Structuré
🏛️ Mashrur Arefin, Président de l’Association des Banquiers du Bangladesh (ABB) et Directeur général et PDG de City Bank, a offert une critique détaillée la plus détaillée, soulignant que l’utilisation croissante des requêtes en écriture a évolué de la protection des droits constitutionnels des parties agacées en un outil opérationnel pour les défaillants en série. Il a décrit un schéma typique en trois étapes :
📜 Étape 1 : Suspension par le CIB sur la classification. Les emprunteurs obtiennent une ordonnance de suspension de la Haute Cour concernant leurs dossiers auprès du Bureau d’Information Crédit (CIB), leur permettant de maintenir leur réputation, de poursuivre leurs activités bancaires et même d’obtenir de nouveaux prêts malgré leur situation effective de défaillance.
🏠 Étape 2 : Suspension sur l’enchère des biens hypothécaires. Lorsque les banques entament la procédure d’enchère des biens hypothéqués pour récupérer les créances, les emprunteurs sollicitent une nouvelle ordonnance de suspension, rendant bien plus difficile pour les banques la conversion de leur garantie en liquidités.
🏛️ Étape 3 : Un jeu juridique sans fin. Les banques sont prises dans des procédures judiciaires longues entre les tribunaux inférieurs et la Cour suprême, retardant les efforts de recouvrement pendant trois à quatre ans et permettant aux dossiers de s’accumuler.
📜 La Communauté Juridique Demande Plus de Tribunaux
📜 Avocat Shamim Khaled Ahmed a déclaré que de nombreux défaillants obtiennent des ordonnances de suspension (*stay orders*) de la Cour suprême pour empêcher les banques de les classer comme défaillants. Cependant, il a souligné que toutes ces ordonnances ne concernent pas uniquement les emprunteurs défaillants — dans certains cas, les directeurs des banques demandent également ces ordonnances, indiquant que cette pratique est plus large que ce qui semble être le cas pour des défaillants stratégiques.
🏛️ CPD : Un Enjeu de Gouvernance et de Stabilité Financière
📜 Fahmida Khatun, Directrice exécutive du Centre pour le Dialogue Politique (CPD), a souligné que cette tendance révèle une autre faiblesse dans le secteur bancaire, déjà lourdement affecté par un volume élevé de prêts non performants. Elle a présenté le problème comme un défi multidimensionnel en matière de gouvernance et de stabilité financière :
Il semble que le Bangladesh fasse face à plusieurs défis simultanément, notamment des NPLs officiellement reconnus, de grands écarts dans les provisions, des prêts annulés mais qui n’ont toujours pas été récupérés, et un nombre croissant de prêts sous ordonnance judiciaire.
📊 Le directeur général de CPD a souligné que le problème de l’ordonnance de suspension est particulièrement important sur le plan de la gouvernance, mais a mis en garde contre l’idée que chaque emprunteur demandant une suspension soit intentionnellement en défaut :
Les tribunaux jouent un rôle vital pour protéger les droits des emprunteurs honnêtes, et ce n’est pas tous les emprunteurs demandant une suspension qui doivent être considérés comme intentionnellement en défaut. Cependant, lorsque de grandes quantités de crédit bancaire sont bloquées sous ordonnance de suspension, l’impact économique global peut être sérieux. Les procédures judiciaires longues peuvent ralentir les efforts de récupération, affaiblir les droits des créanciers et encourager les emprunteurs stratégiques à utiliser la litige comme moyen de retarder le remboursement.
💰 Implications en matière de Capitalité Suffisante
📉 Fahmida Khatun a également abordé la question de l’adéquation du capital bancaire. Si les banques ne peuvent pas prévoir suffisamment de provisions pour les actifs en détérioration en raison des ordonnances de suspension, leur capital déclaré pourrait ne pas refléter réellement les pertes financières dans leurs portefeuilles de prêts. Reconnaître ces pertes et prévoir des réserves suffisantes pourrait révéler des faiblesses en capital chez certaines banques, a-t-elle déclaré, ajoutant que la question dépasse simplement la récupération des prêts – elle est fondamentalement liée à la stabilité financière.
📈 Perspectives et Impératifs de Réforme
📊 La hausse de huit fois des prêts bloqués par les tribunaux sur trois ans constitue l’un des indicateurs les plus frappants des faiblesses structurelles dans le cadre de la reprise du secteur bancaire du Bangladesh. Avec le stock de créances douteuses déjà à des niveaux records et les agences de notation internationales adoptant une position plus prudente sur le profil de crédit souverain du Bangladesh, la tendance des crédits sous protection judiciaire ajoute une nouvelle couche de préoccupation pour les décideurs.
🏛️ L’appel du Bangladesh Bank pour une accélération du traitement des affaires bancaires et la recommandation du milieu juridique d’augmenter le nombre de tribunaux bancaires indiquent clairement une direction reformiste. L’introduction d’une exigence de paiement initial obligatoire avant l’octroi d’ordres de suspension – comme suggéré par des cadres bancaires – pourrait également aider à réduire les pétitions frivoles tout en préservant le droit constitutionnel à un recours judiciaire.
💼 Avec le secteur financier déjà sous surveillance des observateurs internationaux et le programme de la Banque mondiale fixant des jalons de réforme pour le secteur bancaire, la résolution de l’évasion des ordres de suspension devrait être une priorité majeure pour le gouvernement dans les prochains mois. Le coût de l’inaction – en termes de liquidités bloquées, d’un renforcement de la discipline creditrice et de récupérations retardées – ne fera qu’aggraver chaque année si les problèmes structurels ne sont pas abordés.
Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/economy/news/loans-under-court-stay-jump-eightfold-three-years-4234146
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés