孟加拉国违约者多次获得优惠待遇,但资金从未返还至银行
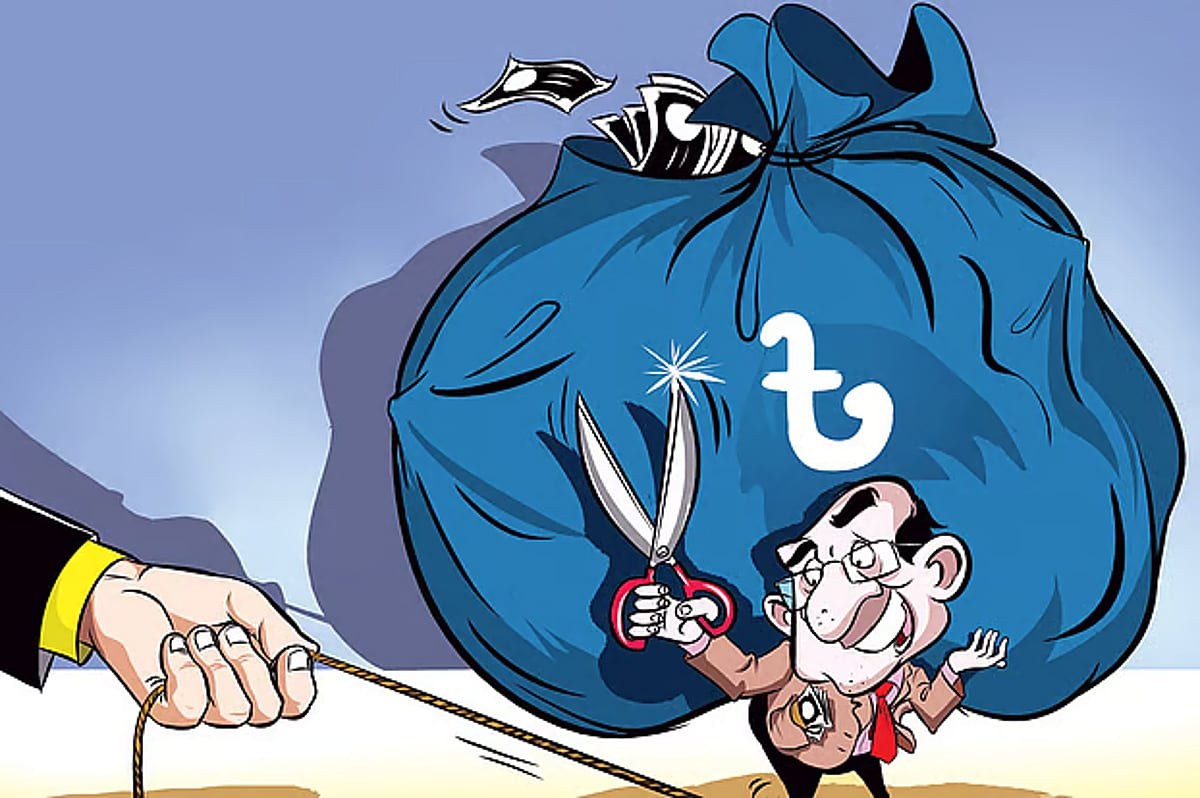
Prothom Alo English, Dhaka — 孟加拉国的不良贷款与重组贷款规模均有所上升,但每当借款人获得贷款重组机会时,各方总会辩称该举措将帮助银行回收滞留资金、盘活陷入困境的企业、降低不良贷款率。实际上,虽然银行账面的不良贷款金额已暂时下降,但资金回收速度并未同步提升,反而有相当比例的重组贷款再次沦为坏账。
因此此前的核心问题再次浮现:向贷款违约者提供全面宽松优惠政策是否真的能解决问题,还是说这类举措仅仅是为部分借款人争取了额外时间,却将核心遗留问题留待未来处理?
📅 时间线:不足一年内推出五轮优惠政策
- 📅 16 September 2025:10年期重组期限,首付比例2%
- 📅 24 November 2025:适用范围扩大,未分类贷款可额外增加2年期限
- 📅 22 February 2026:首付要求放宽(首期支付一半,剩余部分6个月内缴清)
- 📅 7 May 2026:申请截止日期延长至30 June
- 📅 31 August 2026:申请截止日期延长至30 September,Tk 10 billion及以上贷款可享受15年重组期限
在不到一年的时间里,主管部门多次扩大优惠政策适用范围、放宽首付要求、延长申请截止日期、拉长贷款还款周期,形成的政策惯例可能会鼓励借款人等待更优的优惠政策而非按时还款。
📊 再次违约问题:38.42%的重组贷款再次沦为坏账
根据Bangladesh Bank发布的Financial Stability Report 2025:
- 💰 未偿重组贷款(2024年12月): Tk 3.48 trillion (Tk 348,000 crore)
- 💰 其中再次沦为不良贷款的部分: Tk 1.34 trillion (Tk 134,000 crore) = 38.42%
- 📊 2020年: 23.8%的重组贷款再次成为不良贷款
- 📊 截至2024年: 再次违约率达38.42%(近五分之二的重组贷款出现二次违约)
这意味着近五分之二的重组贷款已经再次变成坏账,说明延长还款期限并没有解决根本问题。
📊 不良贷款走势:短暂下降后反弹
- 📉 2025年9月: 不良贷款总额为Tk 6.44 trillion
- 📈 2025年12月: 不良贷款降至Tk 5.57 trillion(贷款重组后)
- 📉 2026年6月: 不良贷款总额再次突破Tk 6.06 trillion(出现反弹)
规律十分清晰:贷款重组只会让不良贷款数据出现短暂下降,之后随着重组贷款再次违约发生反弹,证实违约的结构性根源没有得到解决。
⚠️ 道德风险:坐等优惠的借贷文化
如果短时间内接连出台多轮还款优惠政策,借款人会逐渐预期获得更多福利。部分借款人可能停止偿还分期款项,持观望态度,认为几个月后会有更优惠的政策出台。这会破坏按时还款的信贷文化,即便有还款能力的借款人也可能停止偿还分期贷款,寄希望于未来获得更好的减免优惠。
如果成为违约方并等待政策优待比按时偿还贷款更具优势,则还款意愿会大幅下降。过往已经出现过相同的情况。
⚖️ 公平性争议:大额借款人与小额借款人对比
根据现行政策,大额借款人能获得最多的政策倾斜:
- 💰 Tk 10 billion+ 贷款:可享受15年还款重组期限,附带2年宽限期
- 💰 低于Tk 10 billion:可享受10年还款重组期限
- ⚠️ SMEs中小企业:即便仅发生小额违约,也可能丧失银行服务准入资格
- ⚠️ 大额借款人:可获得更长还款期限与更优惠条款
这种情况下,成为大额违约方看起来比按时偿还贷款更有利可图——这种反常的激励机制会破坏整个行业的信用文化建设。
🏛 不良贷款NPL快速攀升的原因
过去两年间不良贷款快速增长的一个核心原因是存量旧贷款的真实风险状况逐步暴露。多年来大量不良贷款未被标记为违约贷款,主要诱因包括:
- 🏛 贷款分类受到政治干预
- ⚖️ 法院禁制令限制贷款分类操作
- 📜 贷款重组掩盖真实违约状态
- 📜 特殊优惠政策遮蔽潜在风险问题
- 📜 银行端贷款分类操作错误
2024年政局变动后,针对银行贷款组合开展的审查与审计工作将这批问题贷款的真实情况公之于众,也暴露了银行业不良贷款问题的真实严重程度。
📜 历史背景:1991年以来的贷款展期调整情况
违约贷款展期重组并非孟加拉国的新现象。1991年,违约借款人首次获得了通过利息减免、更宽松的分期还款安排将贷款调整为正常状态的机会。在2003年至2006年期间,孟加拉国银行采取了相对更严格的监管措施——但此后,反复推出还款优惠政策的模式重新恢复,且实施频率不断上升。
🌏 战略影响
- ⚠️ 38.42% 再次违约率:贷款重组无法解决根本问题
- ⚠️ 1年内5轮让步政策:会引发道德风险
- ⚠️ 反弹模式已确认:短暂回落之后将出现不良贷款上升
- ⚠️ 公平性隐患:大型借款方获得优待的优先级高于中小企业
- ⚠️ 信贷文化遭到破坏:等待获得让步政策比主动还款更符合理性选择
- ⚠️ 真实不良贷款浮出水面:政局变动暴露此前隐藏的坏账
- ✅ BB已承认:《金融稳定报告》记录了再次违约的规律
- ✅ 18个月路线图:目前正在推进相关工作解决结构性问题
本次分析显示,孟加拉国银行业存在根本性结构性问题:反复向违约方提供的全面让步政策未能实现资金回收,有38.42%的重组贷款再次出现坏账。不到一年时间内推出5轮覆盖范围扩大的让步政策,每一次都延长还款期限、降低首付要求、拉长还款周期,这一模式已经形成了道德风险传导效应,破坏了信贷文化。如果不在贷款重组框架之外同步解决违约的结构性根源(公司治理薄弱、行政干预放贷、风险评估不足),不良贷款短暂下降后反弹的循环很可能会延续至最不发达国家毕业过渡期,Tk 6+ trillion规模的不良贷款将持续拖累银行业支撑经济复苏的能力。
本新闻最初由 Prothom Alo English. 完整原文报道请访问: https://en.prothomalo.com/business/local/qhfybqt41m
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。






