Bangladesh defaulters reciben concesiones una y otra vez, pero los fondos nunca regresan a los bancos
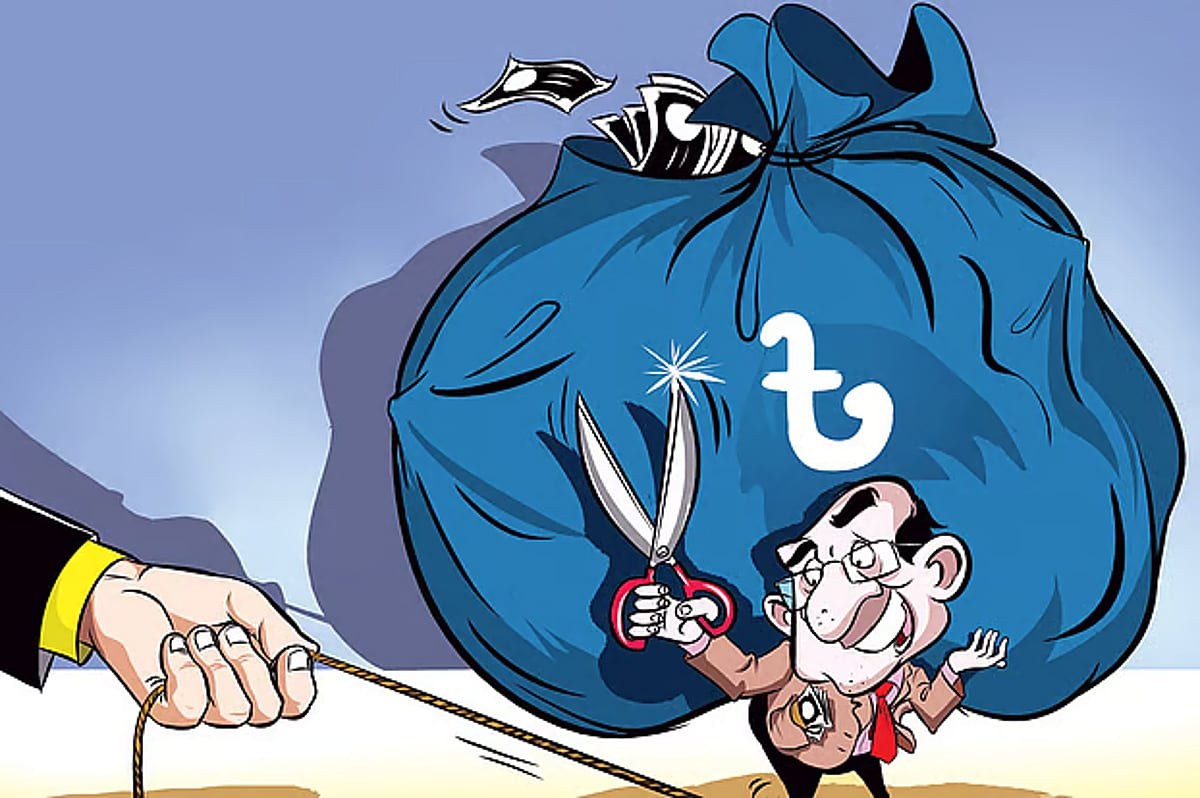
Prothom Alo English, Dhaka — Tanto los préstamos no productivos como los reestructurados han aumentado en Bangladés, pero cada vez que los prestatarios tienen la oportunidad de reestructurar sus préstamos, se argumenta invariablemente que esta medida ayudará a recuperar el dinero atrapado en los bancos, revivirá las empresas en dificultades y reducirá los préstamos no productivos. En la realidad, aunque el monto de los préstamos no productivos en los libros de los bancos ha disminuido temporalmente, las recuperaciones no han aumentado al mismo ritmo — en su lugar, una gran parte de los préstamos reestructurados ha vuelto a convertirse en morosos.
Por lo tanto, la vieja pregunta ha resurgido: ¿puede realmente resolverse el problema otorgando concesiones generales a los morosos de préstamos, o esto simplemente da a algunos prestatarios más tiempo mientras deja el problema subyacente para ser abordado en el futuro?
📅 Cronograma: Cinco Rondas de Concesiones en Menos de un Año
- 📅 16 de septiembre de 2025: Reestructuración por 10 años, pago inicial del 2%
- 📅 24 de noviembre de 2025: alcance ampliado, 2 años adicionales para préstamos no clasificados
- 📅 22 de febrero de 2026: pago inicial facilitado (mitad al contado, mitad en 6 meses)
- 📅 7 de mayo de 2026: fecha límite de solicitud extendida hasta el 30 de junio
- 📅 31 de agosto de 2026: fecha límite extendida hasta el 30 de septiembre, período de 15 años para préstamos superiores a Tk 10 mil millones
En menos de un año, las autoridades han ampliado repetidamente el alcance de las concesiones, facilitado los requisitos de pago inicial, extendido las fechas límite de solicitud y alargado los plazos de devolución de los préstamos — creando un patrón que puede incentivar a los prestatarios a esperar por mejores concesiones en lugar de pagar a tiempo.
📊 El Problema de la Reincidencia: 38.42% de los Préstamos Reestructurados Vuelven a Volverse Morosos
Según el Informe de Estabilidad Financiera 2025 del Banco Central de Bangladés:
- 📅 Préstamos reestructurados pendientes (diciembre 2024): Tk 3.48 billones (Tk 348,000 millones de coronas)
- 📅 De los cuales volvieron a ser NPL: Tk 1.34 billones (Tk 134,000 millones de coronas) = 38.42%
- 📅 En 2020: El 23.8% de los préstamos reestructurados se convirtieron en NPL
- 📅 Para 2024: Tasa de reincumplimiento del 38.42% (casi dos de cada cinco préstamos reestructurados)
Esto significa que casi dos de cada cinco préstamos reestructurados volvieron a deteriorarse — demostrando que extender el plazo de pago no ha resuelto el problema subyacente.
📅 Trayectoria de los NPL: Caída Temporal Seguida de Rebote
- 📈 Septiembre 2025: NPL en Tk 6.44 billones
- 📉 Diciembre 2025: Los NPL bajaron a Tk 5.57 billones (tras reestructuración)
- 📈 Junio 2026: Los NPL superaron nuevamente Tk 6.06 billones (rebote)
El patrón es claro: la reestructuración genera una caída temporal en las cifras de NPL, seguida de un rebote cuando los préstamos reestructurados vuelven a deteriorarse — confirmando que no se han abordado las causas estructurales del incumplimiento.
⚠️ Riesgo Moral: La Cultura de Esperar Beneficios
Cuando una concesión es seguida por otra en un corto período, los prestatarios pueden empezar a esperar más beneficios. Algunos pueden dejar de pagar cuotas y esperar, pensando que una mejor oportunidad podría llegar en unos meses. Esto debilita la cultura de devolver los préstamos a tiempo. Incluso prestatarios con capacidad de pago pueden dejar de realizar pagos de cuotas en la esperanza de recibir mejores concesiones en el futuro.
Si la posibilidad de incumplir y esperar por concesiones resulta más ventajosa que pagar préstamos de manera regular, el incentivo para devolver el dinero disminuye. Este mismo patrón se ha observado en el pasado.📜 Contexto histórico: Reestructuración desde 1991
La reestructuración de préstamos en mora no es un fenómeno nuevo en Bangladés. En 1991, por primera vez, los prestatarios en mora fueron dados la oportunidad de regularizar sus préstamos mediante la exención de intereses y arreglos de pagos más flexibles. Entre 2003 y 2006, el Banco de Bangladés adoptó una postura algo más estricta — pero el patrón de concesiones repetidas ha continuado con mayor frecuencia desde entonces.
🌐 Implicaciones estratégicas
- ⚠️ Tasa de reincumplimiento del 38.42%: el reestructurado no resuelve el problema subyacente
- ⚠️ 5 rondas de concesiones en 1 año: genera un riesgo moral
- ⚠️ Confirmado el patrón de recuperación: caída temporal seguida de aumento en préstamos no productivos (NPL)
- ⚠️ Preocupación por la equidad: los grandes prestatarios son favorecidos sobre las PYMES
- ⚠️ La cultura crediticia se debilita: esperar concesiones es más racional que devolver el préstamo
- ⚠️ Los NPL reales emergen: el cambio político revela préstamos malos ocultos
- ✅ El Banco Central (BB) reconoce: el Informe de Estabilidad Financiera documenta el patrón de reincumplimiento
- ✅ Plan de 18 meses: esfuerzo continuo para abordar problemas estructurales
Esta noticia fue publicada originalmente por Prothom Alo English. Para el informe original completo, visite: https://en.prothomalo.com/business/local/qhfybqt41m
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas




✍️ Más de System Administrator


