Les défaillants du Bangladesh obtiennent régulièrement des concessions, mais les fonds ne reviennent jamais aux banques
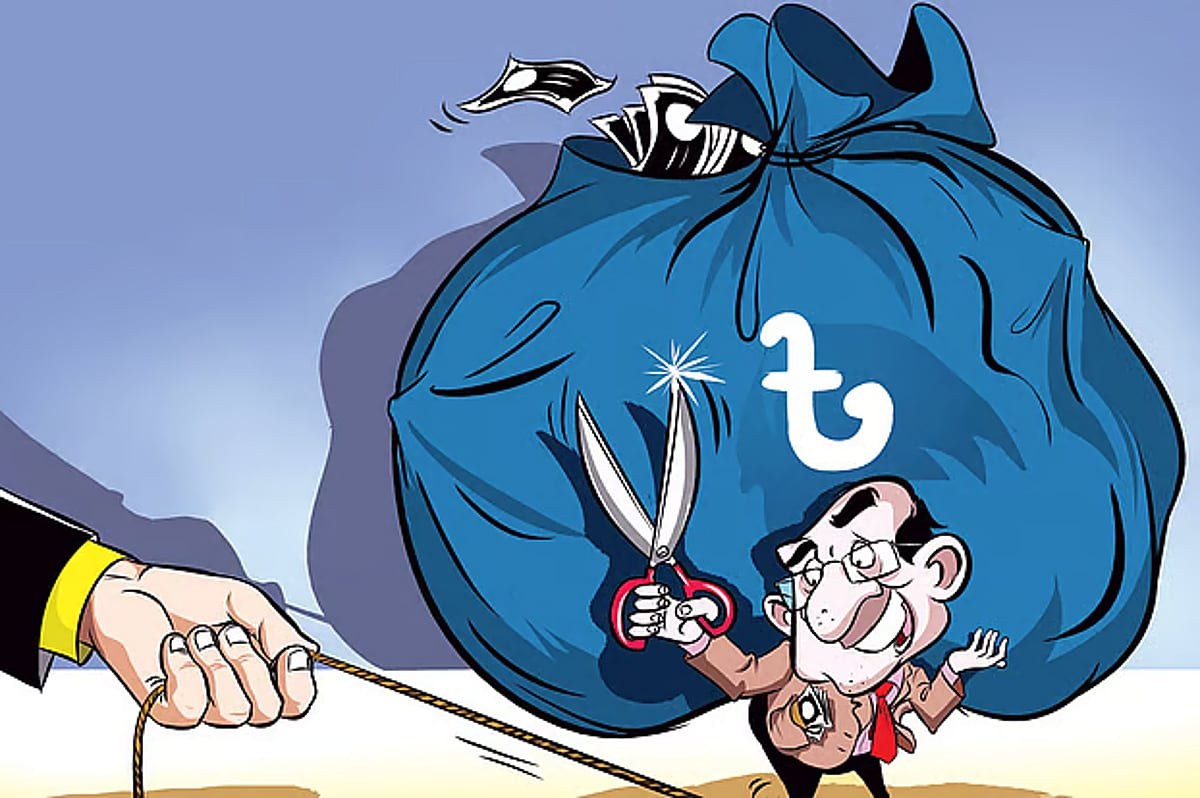
Prothom Alo English, Dhaka — En Bangladesh, à la fois les prêts non performants et les prêts en report ont augmenté, mais chaque fois que les emprunteurs ont l’opportunité de reporter leurs prêts, il est invariablement soutenu que cette mesure aidera à récupérer l’argent bloqué dans les banques, à relancer les entreprises en difficulté et à réduire les prêts non performants. En réalité, bien que la part des NPLs dans les livres des banques ait temporairement diminué, les recouvrements n’ont pas augmenté au même rythme — au contraire, une grande partie des prêts reportés est à nouveau devenue mauvaise.
La question ancienne est donc revenue : peut-on vraiment résoudre ce problème en accordant des concessions générales aux défaillants de paiement, ou cela ne fait-il simplement que donner aux emprunteurs un peu plus de temps tout en laissant le problème sous-jacent à être traité plus tard ?
📅 Chronologie : Cinq Rounds de Concessions en Moins d’Un An
- 📅 16 septembre 2025 : report sur 10 ans, 2% versement initial
- 📅 24 novembre 2025 : élargissement des critères, 2 ans supplémentaires pour les prêts non classés
- 📅 22 février 2026 : facilité du versement initial (50 % à l’avance, 50 % sur 6 mois)
- 📅 7 mai 2026 : date limite de dépôt prolongée jusqu’au 30 juin
- 📅 31 août 2026 : prolongation de la date limite au 30 septembre, période de 15 ans pour les prêts de Tk 10 milliard et plus
En moins d’un an, les autorités ont répété l’élargissement des concessions, assoupli les exigences de versement initial, prolongé les délais de dépôt et allongé les périodes de remboursement des prêts — créant un schéma qui pourrait encourager les emprunteurs à attendre de meilleures concessions plutôt que de payer à temps.
💡 Le Problème de Re-Défaut : 38.42% des Prêts Reportés Redeviennent Mauvais
Selon le Rapport sur la Stabilité Financière 2025 du Bangladesh Bank :
- 💰 Prêts rééchelonnés en souffrance (déc. 2024): Tk 3.48 billions (Tk 348,000 crore)
- 💰 Dont ceux qui sont redevenus des NPL: Tk 1.34 billions (Tk 134,000 crore) = 38.42%
- 📊 En 2020: 23.8% de prêts rééchelonnés sont devenus des NPL
- 📊 D'ici 2024: 38.42% taux de redéfaillance (près de 2 prêts rééchelonnés sur 5)
Cela signifie que près de deux prêts rééchelonnés sur cinq sont redevenus mauvais — démontrant que prolonger la période de remboursement n'a pas résolu le problème sous-jacent.
📊 Trajectoire des NPL : une baisse temporaire suivie d'un rebond
- 📉 Septembre 2025: les NPL s'élèvent à Tk 6.44 billions
- 📈 Décembre 2025: les NPL sont retombés à Tk 5.57 billions (après rééchelonnement)
- 📉 Juin 2026: les NPL ont de nouveau dépassé Tk 6.06 billions (rebond)
La tendance est claire : le rééchelonnement entraîne une baisse temporaire des chiffres des NPL, suivie d'un rebond lorsque les prêts rééchelonnés deviennent à nouveau mauvais — confirmant que les causes structurelles du défaut n'ont pas été résolues.
⚠️ Aléa moral : la culture de l'attente de concessions
Lorsqu'une concession est suivie d'une autre dans un court laps de temps, les emprunteurs peuvent commencer à s'attendre à d'autres avantages. Certains peuvent cesser de payer les versements et attendre, pensant qu'une opportunité encore meilleure pourrait se présenter quelques mois plus tard. Cela sape la culture du remboursement des prêts à temps. Même les emprunteurs qui ont la capacité de rembourser peuvent cesser d'effectuer des versements dans l'espoir de recevoir de meilleures concessions à l'avenir.
Si devenir un défaillant et attendre des concessions est plus avantageux que de rembourser régulièrement les prêts, l'incitation à rembourser diminue. Le même schéma a été observé dans le passé.
⚖️ Préoccupation d'équité : les grands emprunteurs vs les petits emprunteurs
Selon la politique actuelle, les grands emprunteurs bénéficient des meilleures opportunités :
- Plus de 13 milliards d’euros de prêts: report de paiement sur 15 ans avec une période de grâce de 2 ans
- Moins de 14 milliards d’euros: report de paiement sur 10 ans
- Les PME: peuvent perdre l’accès aux services bancaires même après de petits défauts de paiement
- Les grands emprunteurs: bénéficient de délais plus longs et de meilleures conditions
Cela crée une situation où devenir un défaillant important semble plus avantageux que de rembourser régulièrement les prêts - une structure d’incitation perverse qui sape la culture du crédit au sens large.
🏛 Pourquoi les NPL ont augmenté si rapidement
L’une des raisons de l’augmentation rapide des NPL au cours des deux dernières années est que la véritable situation des anciens prêts a été révélée. Pendant des années, de nombreux prêts non performants n’ont pas été classés comme des défauts de paiement en raison :
- De l’influence politique sur la classification des prêts
- Des injonctions judiciaires empêchant la classification
- Des reports de paiement masquant le statut réel de défaut de paiement
- Des concessions spéciales masquant les problèmes sous-jacents
- D’une classification incorrecte par les banques
À la suite du changement politique de 2024, les examens et audits des portefeuilles de prêts des banques ont mis au jour certains de ces prêts, révélant l’ampleur réelle du problème des NPL dans le secteur bancaire.
📜 Contexte historique : Réaménagement depuis 1991
Le réaménagement des prêts en défaut n’est pas un phénomène nouveau au Bangladesh. En 1991, les emprunteurs en défaut ont eu pour la première fois la possibilité de régulariser leurs prêts grâce à des annulations d’intérêts et des modalités d’échéancier plus souples. Entre 2003 et 2006, la Bangladesh Bank a adopté une approche quelque peu plus stricte — mais le schéma de concessions répétées s’est depuis repris avec une fréquence croissante.
💼 Implications stratégiques
- 🔄 📉 Taux de rééchec à {15} % : le report ne résout pas le problème sous-jacent
- 🔄 5 rounds de concessions en 1 an : crée un risque moral
- 🔄 Patron de reprise confirmé : baisse temporaire suivie d’une augmentation des créances douteuses
- 🔄 Concernes sur l’équité : les grands emprunteurs sont favorisés par rapport aux PME
- 🔄 Culture du crédit affaiblie : attendre des concessions est plus rationnel que de rembourser
- 🔄 Véritables créances douteuses émergent : changement politique révélant les mauvaises dettes cachées
- ✅ Banque du Bangladesh reconnaît : le Rapport sur la stabilité financière documente le patron de rééchec
- ✅ Plan de 18 mois : effort continu pour résoudre les problèmes structurels
L’analyse révèle un problème structurel fondamental dans le secteur bancaire du Bangladesh : les concessions massives répétées aux défaillants n’ont pas permis de récupérer les fonds, avec 38,42 % des prêts reportés devenant à nouveau impayés. Le modèle de cinq rounds de concessions élargies en moins d’un an – chaque fois en prolongeant les délais, en allégeant les paiements et en étendant les périodes de remboursement – a créé une dynamique de risque moral qui affaiblit la culture du crédit. Sans traiter les causes structurelles des défauts (gouvernance corporative faible, prêts politiques, évaluation des risques inadéquate) en parallèle du cadre de report, le cycle de baisse temporaire des créances douteuses suivie d’une reprise est susceptible de persister pendant la période de transition vers la graduation en tant que pays le moins développé – avec {16} + trillion de créances non performantes restant un frein persistant à la capacité du secteur bancaire à soutenir la reprise économique.
Cette actualité a été publiée à l'origine par Prothom Alo English. Pour consulter le rapport original complet, veuillez visiter : https://en.prothomalo.com/business/local/qhfybqt41m
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés




✍️ Plus d'articles de System Administrator


