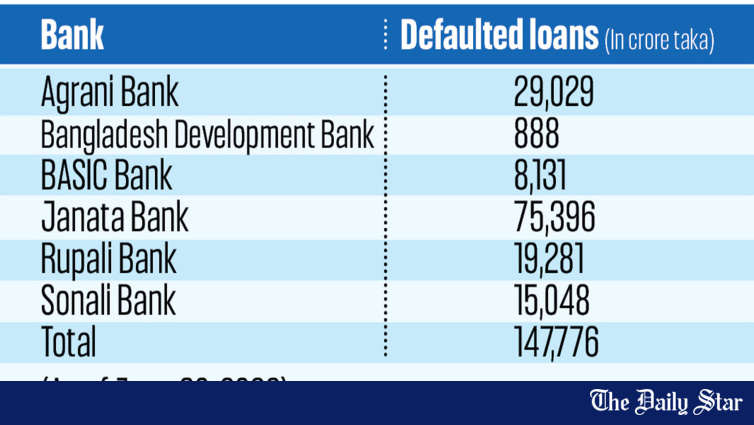
Le Banque Janata porte l’essentiel des dettes non remboursées des banques d’État du Bangladesh, s’élevant à 75 397 milliards de takas. *(Note : Les chiffres et noms d’institutions restent inchangés.)*
Janata Bank détient des créances douteuses d’un montant de 75 396,67 crore taka, soit plus de la moitié des 147 776 crore taka au total des six banques d'État, et ces créances sont principalement concentrées parmi les 20 premiers défaults, incluant les groupes Beximco, S Alam, AnonTex, Crescent et Thermex.
📉 Tk 75,397 Crore des Prêts en Difficulté Concentrés parmi les 20 Plus Grossiers Défauteurs
📊 Les responsables de la Banque Janata, ayant demandé l’anonymat, ont indiqué à *Le Daily Star* que la majeure partie des Tk 75,396.67 crore de leurs prêts en difficulté est concentrée parmi un petit nombre de grands groupes économiques. Environ 80 % de leurs prêts en difficulté sont bloqués auprès de leurs 20 principaux défauteurs, incluant :- 🏢 Groupe Beximco — représentant à lui seul environ Tk 25,000 crore
- 🏢 Groupe S Alam
- 🏢 Groupe AnonTex
- 🏢 Groupe Crescent
- 🏢 Groupe Thermex
💰 Secteur bancaire : 💰 400 millions de takas en NPL au total
📊 À la fin du mois de juin 2026, les prêts non performants dans le secteur bancaire s’élevaient à Tk 6,06,555 crore crore, représentant 32,78 % des prêts totalement distribués, selon les dernières données de la Banque du Bangladesh. Les prêts en défaut ont augmenté de Tk 17,851 crore en trois mois jusqu’à juin, avec le ratio de prêts non performants à 32,26 % à la fin du mois de mars.
📊 Plus tôt, les prêts en défaut dans le secteur bancaire s’élevaient à Tk 6.44 lakh crore, soit près de 36 % des prêts distribués, à la fin du mois de septembre 2025.
📉 Transition politique déclenchant une hausse des NPL
📉 Après la chute du gouvernement dirigé par le Parti Awami en août 2024, les prêts non performants dans le secteur bancaire ont fortement augmenté, alors que les entreprises liées au gouvernement précédent — y compris le Groupe S Alam, le Groupe Nassa, Beximco et le Groupe Sikder — ont fait défaut massivement.
📊 L’état fragile du secteur bancaire s’est reflété en décembre 2024, lorsque les prêts non performants ont atteint Tk 3,45,764 crore crore, contre Tk 2,11,391 crore crore six mois plus tôt, selon les données de la Banque du Bangladesh.
🏦 62 banques au Bangladesh, dont 7 publiques
📊 Répondant à une autre demande de M. Lutfor Rahman, député, Amir Khosru a indiqué que le gouvernement prend généralement les mesures nécessaires conformément aux règles après avoir reçu les demandes pour créer de nouvelles banques. Entre 2010 et juin 2024, 13 banques privées ont été autorisées à fonctionner, a-t-il précisé. Il y a actuellement 62 banques publiques et privées au pays, dont sept banques publiques, a déclaré le ministre.
Contexte stratégique : Risque de concentration dans le secteur bancaire bangladais
La déclaration de la Banque Janata met en lumière le défi structurel profond que traverse le secteur bancaire du Bangladesh — le risque de concentration. Lorsqu’80 % des NPL (Non-Performing Loans) d’une seule banque sont liés à seulement 20 défaillants, tout le système bancaire devient dépendant de la santé financière d’un petit nombre de groupes économiques.
Pour la Banque Janata en particulier, la position des NPLs (Tk 75,397 crore) se traduit par les éléments suivants :
- Besoin significatif de provisions qui érodent le capital
- Capacité réduite à accorder de nouveaux crédits aux secteurs productifs
- Confiance des déposants affaiblie
- Dépendance accrue aux facilités de refinancement de la Banque du Bangladesh
Pour l’économie bangladaise dans son ensemble, la concentration des prêts impayés chez les grands groupes comme Beximco, S Alam, AnonTex, Crescent et Thermex entraîne plusieurs effets en cascade :
- Risque d’emploi — ces groupes emploient collectivement des centaines de milliers de travailleurs dans les secteurs textiles, pharmaceutiques, céramiques, sidérurgie et des biens de consommation
- Coût fiscal — la recapitalisation éventuelle des banques publiques repose sur les contribuables
- Tightening du crédit — le capital bloqué dans les NPLs n’est pas disponible pour de nouveaux prêts
- Sentiment des investisseurs — les problèmes persistants des NPLs pèsent sur la confiance des investisseurs étrangers
Stratégie gouvernementale : Séparation des entreprises des propriétaires
Comme annoncé par le ministre des Finances Amir Khosru lors d’un échange distinct au Parlement, la stratégie du gouvernement pour résoudre le problème historique des NPLs implique de séparer la personnalité juridique des entreprises opérationnelles de la responsabilité personnelle de leurs propriétaires. Selon cette approche :
- Les entreprises opérationnelles continuent de fonctionner pour préserver l'emploi et le flux de trésorerie opérationnel
- Les propriétaires font face à des poursuites pénales pour corruption personnelle et fraude
- Le report est autorisé par la loi pour les entreprises qui répondent aux critères
- Ceux qui ne répondent pas aux critères font face à une mise aux enchères ou à une restructuration
Pour Janata Bank en particulier, avec Beximco représentant environ 11 % de ses créances douteuses (NPLs), la stratégie de résolution devra être soigneusement ajustée. Une action aggressive pourrait déclencher une perturbation économique plus large si les entreprises opérationnelles de Beximco — qui couvrent les secteurs pharmaceutique, textile, céramique et sidérurgie — sont contraintes de fermer. Cependant, une tolérance prolongée sans action ferme ne ferait qu’aggraver le risque moral.
Pour le programme de réforme du secteur bancaire du Bangladesh, la révélation concernant Janata Bank offre un rappel saisissant des efforts restants à accomplir. Bien que la transition politique ait créé un espace pour la responsabilité, la masse totale des créances douteuses — en particulier la concentration chez quelques grands défaillants — nécessitera des efforts de résolution soutenus sur plusieurs années, couvrant la réforme juridique, la récupération d’actifs, le renforcement des capitaux et une discipline plus stricte dans les nouveaux prêts. Le chiffre total de 12 milliards de taka des créances douteuses du secteur bancaire, équivalent à près d’un tiers des prêts accordés, souligne l’ampleur du défi à venir.
This news was originally published by The Daily Star. For the full original report, please visit: https://www.thedailystar.net/business/economy/news/janata-bank-carries-bulk-state-banks-bad-loans-4266546
Related on BangladeshExport
📬 Get Bangladesh Trade News in your inbox
Weekly digest of export industry news, policy updates, and market analysis.
📰 Related Stories