Les prêts aux entreprises en déséquilibre au Bangladesh laissent les PME sans accès au crédit, avertissent les experts
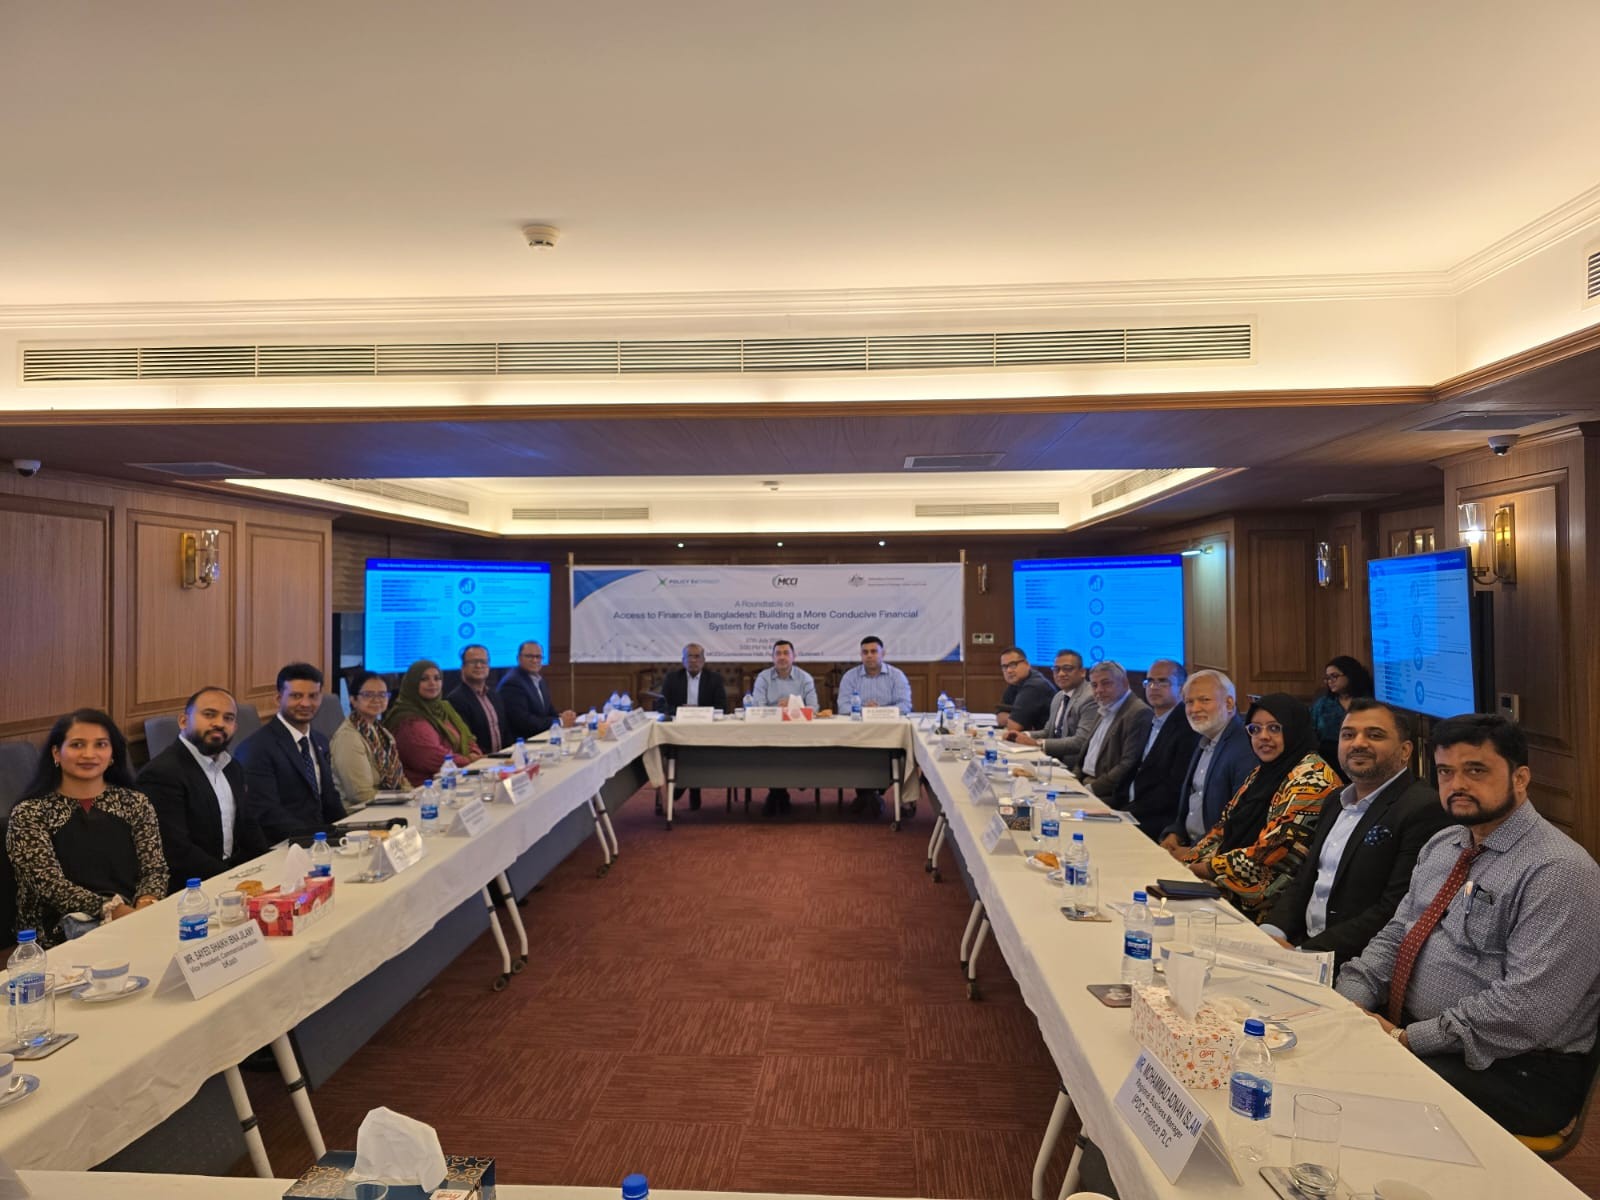
Atelier du MCCI-PEB entend que 75 à 80 % des flux de prêt bancaire vers les entreprises proviennent des banques ; les données de BRAC Bank révèlent que les prêts aux PME non garantis (avec un NPL de 2 %) surpassent ceux garantis par des collatéraux (avec un NPL de 7 %) ; les experts plaident pour un prêt basé sur les flux de trésorerie et un registre national des garanties
- 💰 Culture de prêt axé sur les garanties — les banques privilégient les prêts aux entreprises basés sur des actifs plutôt que les prêts aux PME fondés sur le flux de trésorerie
- 📉 Risque perçu réduit — les grandes entreprises sont considérées comme des emprunteurs plus sûrs malgré les preuves contraires
- 🏢 Faible expertise bancaire pour les PME — la plupart des banques manquent de capacités spécialisées en évaluation de crédit pour les PME
- 💻 Infrastructure numérique faible — partagée limitée des données et systèmes d’information sur le crédit pour les PME
- 🏛️ Incentives réglementaires — les cadres existants favorisent l’exposition aux grandes entreprises
🏛️ Propositions de réformes pour l’inclusion financière
💡 Pour améliorer l’inclusion financière, Amin a suggéré aux banques d’élargir plusieurs mécanismes de financement alternatifs :
- 📄 Financement par facture (factoring) — permettant aux fournisseurs d’obtenir un financement contre des commandes ou factures confirmées sans dépendre de garanties traditionnelles
- 🔍 Registre national des garanties — pour aider les banques à vérifier les actifs mis en gage, réduisant la fraude et améliorant l’efficacité des prêts
- 📦 Actifs mobiliers comme garantie — utilisation accrue des stocks, créances et équipements comme bases de garantie
- 📝 Validité prolongée des licences commerciales — réduisant les obstacles administratifs pour les petites entreprises
🏢 Récit de succès de BRAC Bank pour les PME
👨💼 Syed Abdul Momen, responsable des PME chez BRAC Bank, a affirmé que la concentration historique du secteur bancaire sur les grandes entreprises plutôt que sur les PME est à l’origine de nombreux problèmes actuels. Depuis l’indépendance, environ 75 % du financement bancaire a été accordé aux entreprises, laissant les PME avec un accès limité au crédit, selon lui.
🔹 Momen remet en question les idées reçues concernant le garantie, citant l’expérience personnelle de la BRAC Bank :
- 💰 Actifs totaux de la BRAC Bank : environ Tk 1 lakh milliard de taka
- 🏢 Portfolio de prêts aux PME : ~50% des actifs totaux
- 💳 Prêts non garantis aux PME : ~Tk 40,000 crore milliards avec un taux de créances douteuses (NPL) de seulement 2 %
- 💳 Prêts garantis aux PME : Tk 10,000 crore milliards avec un taux de créances douteuses (NPL) de 7 %
💡 Momen a exhorté les prêteurs à évaluer les emprunteurs en fonction de leur flux de trésorerie plutôt que des actifs mis en gage. Il a également souligné que l’expansion du financement des PME nécessite un écosystème numérique renforcé, une meilleure partage de données et un bureau de crédit privé. Il a également mis en avant le produit de prêt entièrement numérique de la BRAC Bank pour les marchands de bKash, offrant des prêts allant jusqu’à Tk 50,000 avec une approbation en environ une minute.
🌍 Pression des exportateurs face à la hausse des coûts
📊 Shams Mahmud, Directeur général de Shasha Denims Ltd, a déclaré que les exportateurs subissent une pression croissante alors que les coûts de production continuent d’augmenter alors que les prix d’exportation restent globalement stagnants en raison de la forte concurrence mondiale. Il a cité des pressions spécifiques sur les coûts :
- 🔥 Les prix du gaz ont doublé le 30 janvier — une augmentation brutale des coûts énergétiques industriels
- ♻️ Nouveaux tarifs électriques — aggravant la pression sur les coûts énergétiques
- 💰 Augmentation des salaires — coûts de la main-d'œuvre en hausse
- 💰 Hauts impôts — charge fiscale accrue pour les entreprises
"Notre facture énergétique a presque doublé, et nous devons supporter un supplément Tk 36 crore. Où va cette somme ?"
🏛️ Mahmud a également critiqué l'alignement défaillant des politiques et les difficultés à obtenir des garanties bancaires et des financements offshore, affirmant que l'incertitude réglementaire et les retards bancaires peuvent perturber les opérations commerciales et pousser des entreprises autrement viables vers la faillite.
🌐 Perspective de l'AmCham
📜 Syed Mohammad Kamal, Président de la Chambre de Commerce Américaine au Bangladesh (AmCham), a déclaré que les PME manquent de soutien institutionnel disponible aux grandes entreprises, nécessitant une action coordonnée du Banque centrale, de la justice et d'autres parties prenantes. Le point sur l'action coordonnée multi-acteurs reflète la reconnaissance que les contraintes de financement des PME ne peuvent être résolues par une seule institution agissant seule.
💼 Vues de HSBC
💼 Andalib Mirza, Directeur des Banques d'Établissements Multinationaux chez HSBC Bangladesh, a souligné que les données numériques limitées et les vérifications financières faibles restent des obstacles majeurs, particulièrement pour les entreprises non textiles sans historique d'exportation. Le point concernant les entreprises non textiles est particulièrement significatif — il met en lumière le défi de diversification des exportations du Bangladesh, étroitement lié au défi d'inclusion financière, car les entreprises des secteurs d'exportation non traditionnels peinent à accéder au crédit nécessaire pour croître.
🔹 Discours de PwC : Résolution et Capital à Long Terme
🔹 En tant qu'orateur principal, Shams Zaman, Partner Gérant en charge du Bangladesh pour PricewaterhouseCoopers Bangladesh Pvt Ltd (PwC), a souligné que la résolution crédible des actifs en difficulté est cruciale pour rétablir la confiance et relancer la croissance du crédit. Il a également insisté sur la nécessité de développer des sources de capital à long terme au-delà du secteur bancaire, proposant que la fenêtre de garantie soit transformée en une institution autonome et gérée professionnellement pour diversifier le système financier du pays.
🔹 Modération par Policy Exchange Bangladesh
🔹 Lors de la discussion modérée, M. Masrur Reaz, Président et Directeur Général de Policy Exchange Bangladesh, a indiqué que l’Indice du Climat des Affaires au Bangladesh a systématiquement identifié l’accès au financement comme le point faible de l’environnement des affaires du pays, ce qui a conduit à un roundtable axé sur des réformes pratiques visant à améliorer la situation. Farooq Ahmed, Secrétaire Général et Directeur Général de la MCCI, a également pris la parole lors de l’événement.
🔹 Lien avec le Contexte de Réformes Plus Large
🔹 Le focus du roundtable sur l’accès au financement des PME s’inscrit dans plusieurs priorités de réformes avancées par le gouvernement bangladais et ses partenaires multilatéraux :
- 🏛️ Programme du FMI — les étapes de réforme incluent la modernisation du secteur financier
- 💰 Schéma d’amélioration de crédit soutenu par l’ADB — Tk 2,800 crore prêts garantis aux PME via PKSF
- 📊 Révision de l’outlook par S&P — mentionne la faiblesse du secteur bancaire comme vulnérabilité majeure
- 💼 Crise des NPL — les banques islamiques à 58.4% de NPL, les banques de quatrième génération à 52.2%
- 🌍 Diversification des exportations — les PME essentielles pour diversifier au-delà du prêt-à-porter (RMG)
🔮 Conséquences et Perspectives d’Avenir
Les discussions lors du roundtable ont souligné plusieurs priorités clés de réforme pour le secteur financier du Bangladesh :
- 🏛️ Passer de la financement basé sur la garantie à un financement basé sur le flux de trésorerie — les preuves de BRAC Bank montrent que cela fonctionne
- 💻 Renforcer l'infrastructure de prêt numérique — le modèle de marchandiseur bKash en est l'exemple
- 📜 Établir un registre national de garanties — réduisant la fraude et améliorant l'efficacité du crédit
- 📊 Développer un bureau de crédit privé — permettant une évaluation plus précise des emprunteurs SME
- 💼 Élargir la finance sur factures — libérant le capital de travail pour les PME
- 🏦 Transformer le Guarantee Window — en une institution autonome et gérée professionnellement
- 🔋 Gérer la pression sur les coûts énergétiques — les prix du gaz doublés menacent la compétitivité des exportateurs
🏭 Pour le secteur des PME du Bangladesh, qui emploie des millions de travailleurs et soutient la diversification économique au-delà du secteur dominant du prêt-à-porter (RMG), les recommandations de la table ronde offrent une voie claire vers l’avenir. Le défi actuel réside dans la traduction de ces recommandations d’experts en actions politiques concrètes et réformes du secteur bancaire, capables de modifier significativement l’allocation du crédit au cours des prochaines années.
💼 Alors que le Bangladesh affronte les défis macroéconomiques soulignés par les agences de notation internationales et le programme de la Banque mondiale (IMF), l’adressement de l’imbalance structurelle dans l’allocation du crédit sera essentiel pour libérer le potentiel de croissance du secteur privé complet du pays et soutenir l’agenda plus large de diversification économique et de croissance inclusive.
Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/news/corporate-focused-lending-leaves-smes-short-credit-experts-4233986
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés



