专家警告,孟加拉国企业贷款结构失衡导致中小企业面临信贷短缺。
MCCI-PEB圆桌会议获悉,75-80%的银行贷款流向企业;BRAC Bank数据显示,无抵押中小企业贷款(不良贷款率2%)表现优于抵押担保类贷款(不良贷款率7%);专家呼吁推行基于现金流的贷款模式,并建立全国性抵押品登记系统
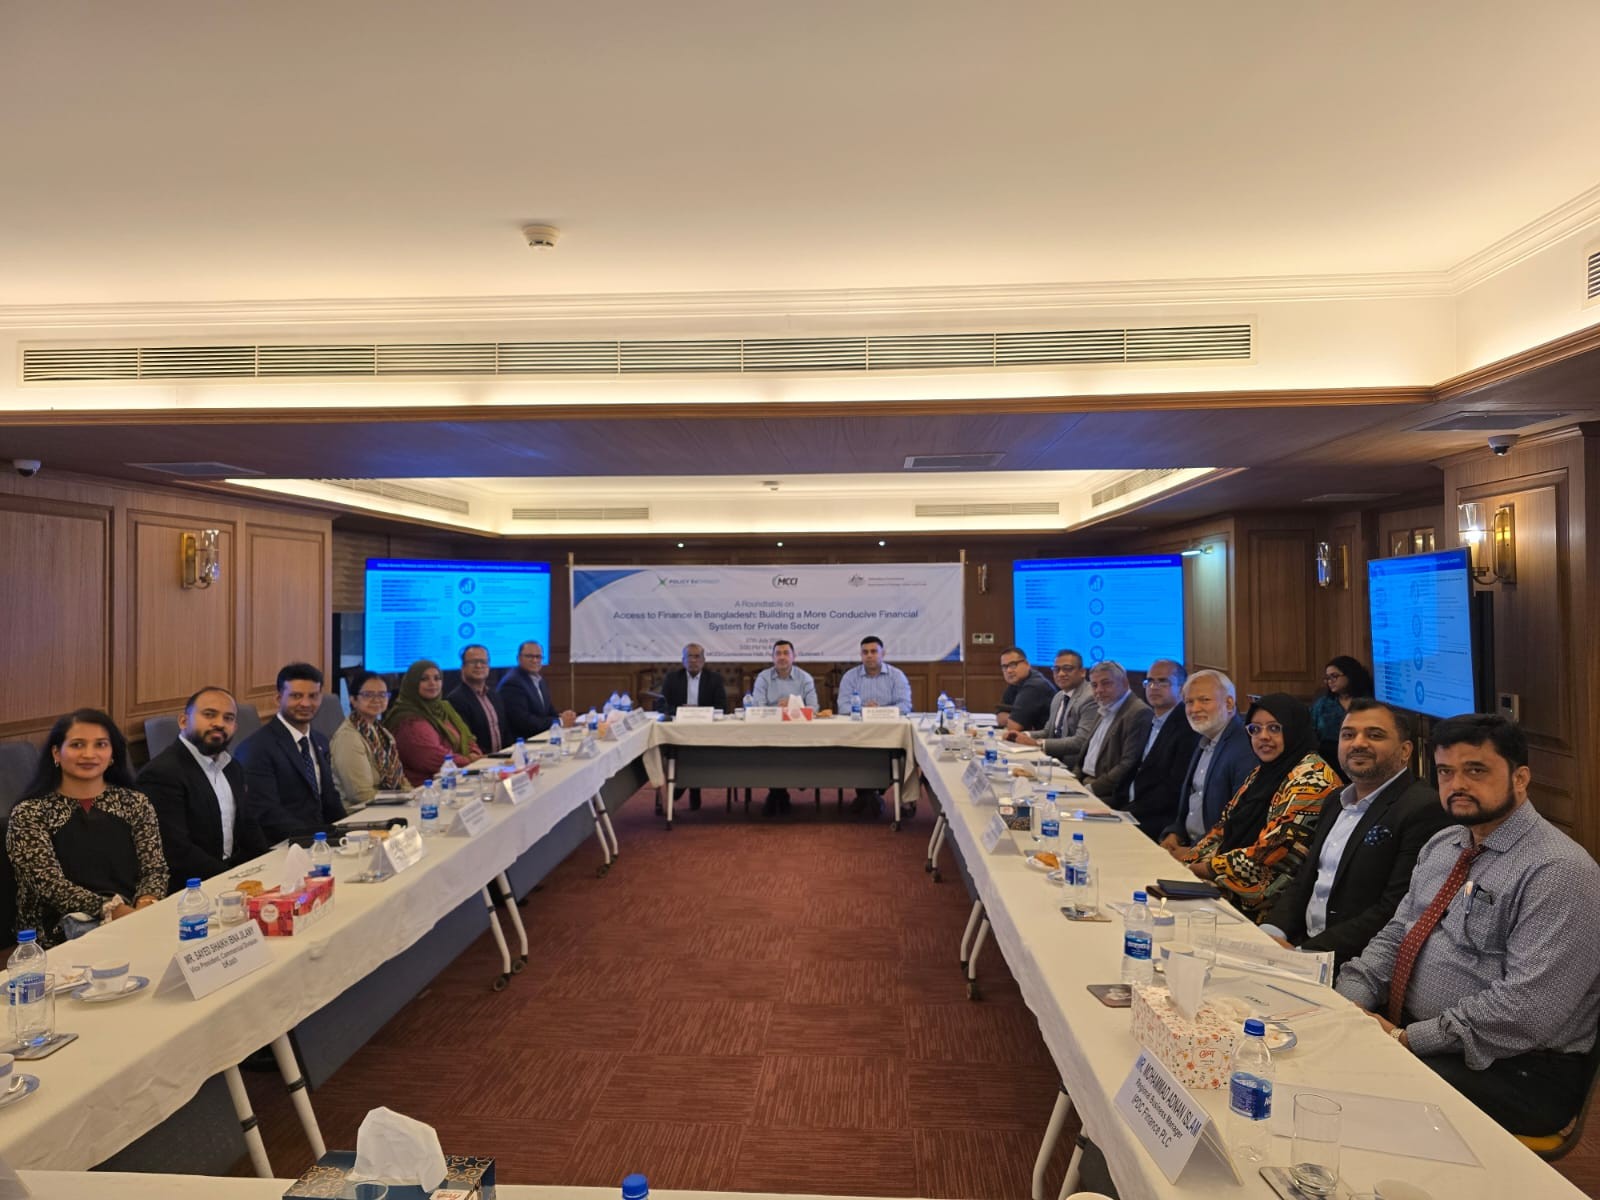
Dhaka, July 28, 2026 — 专家今日在达卡古尔山商会办公室由Policy Exchange Bangladesh (PEB)与Metropolitan Chamber of Commerce and Industry (MCCI)联合举办的高端圆桌会议上表示,孟加拉国四分之三以上的银行贷款持续流向大型企业借款人,导致中小企业及其他服务不足的企业融资渠道有限。发言者称,这种信贷分配的结构性失衡已持续多年,目前仍是孟加拉国营商环境最薄弱的环节之一。⚠
📜 本次会议主题为《孟加拉国融资渠道:为私营部门构建更有利的金融体系》,汇聚了资深银行家、经济学家、商界领袖及政策专家,共同商讨可行改革方案,破解孟加拉国私营部门发展面临的最长期制约因素之一。
📊 75-80%企业贷款倾斜问题
🏛 孟加拉国农业银行董事长Mohammed Nurul Amin以直观数据为切入点介绍了当前背景:
"孟加拉国金融体系仍高度向大型企业借款人倾斜,限制了中小企业、农村企业家及其他服务不足群体的融资渠道。75-80%的银行贷款持续流向企业部门,由此形成的结构性失衡已持续多年。"
📊 在大型企业享有更便捷信贷渠道的同时,许多小型创业者、贸易商及非正规企业难以进入正规银行体系。这种持续向企业贷款倾斜的现象存在多方面结构性原因:
- 🏛 侧重抵押品的放贷文化 — 银行更偏好有资产支持的企业放贷,而非基于现金流的中小企业放贷
- 💰 感知风险更低 — 尽管存在相反证据,大型企业仍被视为更安全的借款人
- 👥 中小企业银行服务专业能力有限 — 多数银行缺乏专门的中小企业信贷评估能力
- 📱 数字基础设施薄弱 — 面向中小企业的数据共享和信用信息系统十分有限
- 📜 监管激励导向 — 现有框架更支持面向大型企业的信贷投放
🤝 金融包容性改革建议
💼 为提升金融包容性,Amin呼吁银行拓展多种替代性融资机制:
- 📝 发票融资(保理) — 允许供应商凭借已确认的采购订单或发票获得融资,无需依赖传统抵押品
- 🏛 全国抵押品登记系统 — 帮助银行核实质押资产,减少欺诈行为,提升放贷效率
- 💰 动产抵押 — 更多采用库存、应收账款和设备作为抵押基础
- 📋 延长贸易许可证有效期 — 降低小企业的行政壁垒
👕 BRAC Bank中小企业业务成功案例
💼 Syed Abdul Momen,BRAC Bank中小企业业务主管表示,银行业长期聚焦大型企业而非中小企业,是当前诸多行业问题的根源。他指出,自独立以来,约75%的银行融资流向了大型企业,中小企业可获得的信贷资源十分有限。
📊 穆门对抵押品的传统认知提出了质疑,引用BRAC银行的自身经验说明:
- 💰 BRAC银行总资产:约Tk 1 lakh crore
- 👕 中小企业贷款组合:约占总资产的50%
- 💲 无抵押中小企业贷款:约Tk 40,000 crore,不良贷款率仅为2 percent
- 💲 抵押担保中小企业贷款:Tk 10,000 crore,不良贷款率为7 percent
"抵押品能给银行带来安全感,但并不一定能降低风险。"
💼 穆门呼吁贷款机构依据借款人的现金流而非质押资产进行资质评估。他补充表示,扩大小微企业融资服务需要更完善的数字生态、更广泛的数据共享以及私营信用征信机构。他还重点介绍了BRAC银行为bKash商户推出的全数字化贷款产品,最高可发放Tk 50,000的贷款,审批流程仅需约一分钟。
👕 成本上涨带来的出口商压力
📊 Shasha Denims Ltd董事总经理沙姆斯·马哈茂德表示,由于全球竞争激烈,出口价格基本保持停滞,同时生产成本持续上升,出口商面临的压力不断加大。他列举了具体的成本压力来源:
- 🔥 1月30日天然气价格翻倍 — 大幅提升工业能源成本
- ⚡ 电价上调 — 进一步加剧能源成本压力
- 💰 工资上涨 — 劳动力成本持续上升
- 📜 税费提高 — 企业财政负担不断加重
"我们的能源账单几乎翻了一番,还需要额外承担Tk 36 crore的支出。这笔资金将从何而来?"
⚠ 马哈茂德还批评了政策错位问题,以及获取银行保函和离岸融资面临的困难,表示监管不确定性和银行审批延误可能扰乱企业运营,甚至让原本具备经营活力的企业走向违约。
🇺🇸 AmCham观点
🤝 孟加拉国美国商会(AmCham)主席Syed Mohammad Kamal表示,中小企业无法获得大型企业可享受的机构支持,需要央行、司法机构及其他利益相关方采取协同行动。这一关于多方协同行动的观点反映出业界共识:中小企业融资约束问题无法由任何单一机构独立解决。
🌏 HSBC的跨国企业视角
💼 HSBC孟加拉国跨国批发银行业务主管Andalib Mirza表示,数字数据储备有限、金融核查体系薄弱仍是主要障碍,对于没有出口记录的非服装类企业而言尤为突出。关于非服装类企业的这一观点十分关键 — 它表明孟加拉国的出口多元化挑战与金融包容性挑战高度关联,非传统出口行业的企业难以获取业务增长所需的信贷支持。
📜 PwC主旨演讲:不良资产处置与长期资本
💼 发表主旨演讲的PricewaterhouseCoopers Bangladesh Pvt Ltd(PwC)国家管理合伙人Shams Zaman表示,可靠处置不良资产是恢复市场信心、提振信贷增长的核心要素。他还强调必须拓展银行体系之外的长期资本来源,提议将担保窗口转型为自主运营、由专业团队管理的机构,助力该国金融体系多元化发展。
🏛 Policy Exchange Bangladesh主持环节
🤝 主持本次讨论的Policy Exchange Bangladesh主席兼首席执行官M Masrur Reaz表示,孟加拉国商业环境指数始终将融资渠道列为该国营商环境的最薄弱环节,因此本次圆桌会议重点探讨改善该现状的务实改革方案。MCCI秘书长兼首席执行官Farooq Ahmed也在本次活动上发表了讲话。
📈 与更广泛改革背景的关联
📊 本次圆桌会议对中小企业融资渠道的关注,与孟加拉国政府及其多边合作伙伴正在推进的多项广泛改革优先方向高度契合:
- 🤝 IMF 项目 — 结构性改革里程碑包括金融部门现代化建设
- 💰 亚行支持的信用增级计划 — 通过PKSF发放总规模为 Tk 2,800 crore 的中小微企业担保贷款
- 🏛 S&P 展望调整 — 指出银行业疲软是金融体系的核心脆弱性来源
- 📊 不良贷款危机 — 伊斯兰银行不良贷款占比达58.4%,第四代银行不良贷款占比达52.2%
- 👕 出口多元化 — 中小企业是推动出口脱离RMG单一品类、实现多元化发展的关键支撑
📈 影响与未来行动方向
🏛 本次圆桌讨论梳理出孟加拉国金融部门多项核心改革优先事项:
- 💰 从抵押导向型贷款向现金流导向型贷款转型 — BRAC Bank的实践证明该模式行之有效
- 📱 强化数字贷款基础设施建设 — bKash商户模式提供了可行的发展路径参考
- 🏛 建立全国统一抵押登记系统 — 减少欺诈风险,提升贷款发放效率
- 💼 发展私营征信机构 — 完善中小企业借款人资质评估体系
- 📝 推广扩大发票融资业务 — 释放中小企业可用流动资金
- 📜 改革担保窗口机制 — 将其转型为自主运营、专业化管理的独立机构
- 💲 应对能源成本上涨压力 — 天然气价格翻倍削弱了出口商的市场竞争力
🌏 孟加拉国中小企业领域吸纳了数百万劳动力,支撑着该国脱离占主导地位的RMG行业的经济多元化进程,本次圆桌会议提出的建议为该领域指明了清晰的前进方向。当前的挑战是将这些专家建议转化为具体的政策行动和银行业改革举措,在未来数年内切实调整信贷分配的平衡格局。
📊 在孟加拉国应对国际评级机构及IMF项目指出的宏观经济挑战的过程中,解决信贷分配的结构性失衡问题,是释放该国私营部门全部增长潜力、推进经济多元化与包容性增长整体议程的核心关键。
本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/news/corporate-focused-lending-leaves-smes-short-credit-experts-4233986
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。



