La desvío de préstamos corporativos en Bangladés deja a las PYMES sin acceso al crédito, advierten expertos.
La ronda de mesa de MCCI-PEB indica que el 75-80% del flujo de préstamos bancarios va dirigido a empresas corporativas. Según datos de BRAC Bank, los préstamos no garantizados para PYMES (con una tasa de morosidad no probada de 2%) superan a los préstamos garantizados (con una tasa de morosidad no probada de 7%). Los expertos abogan por un enfoque en el flujo de caja y la creación de un registro nacional de garantías.
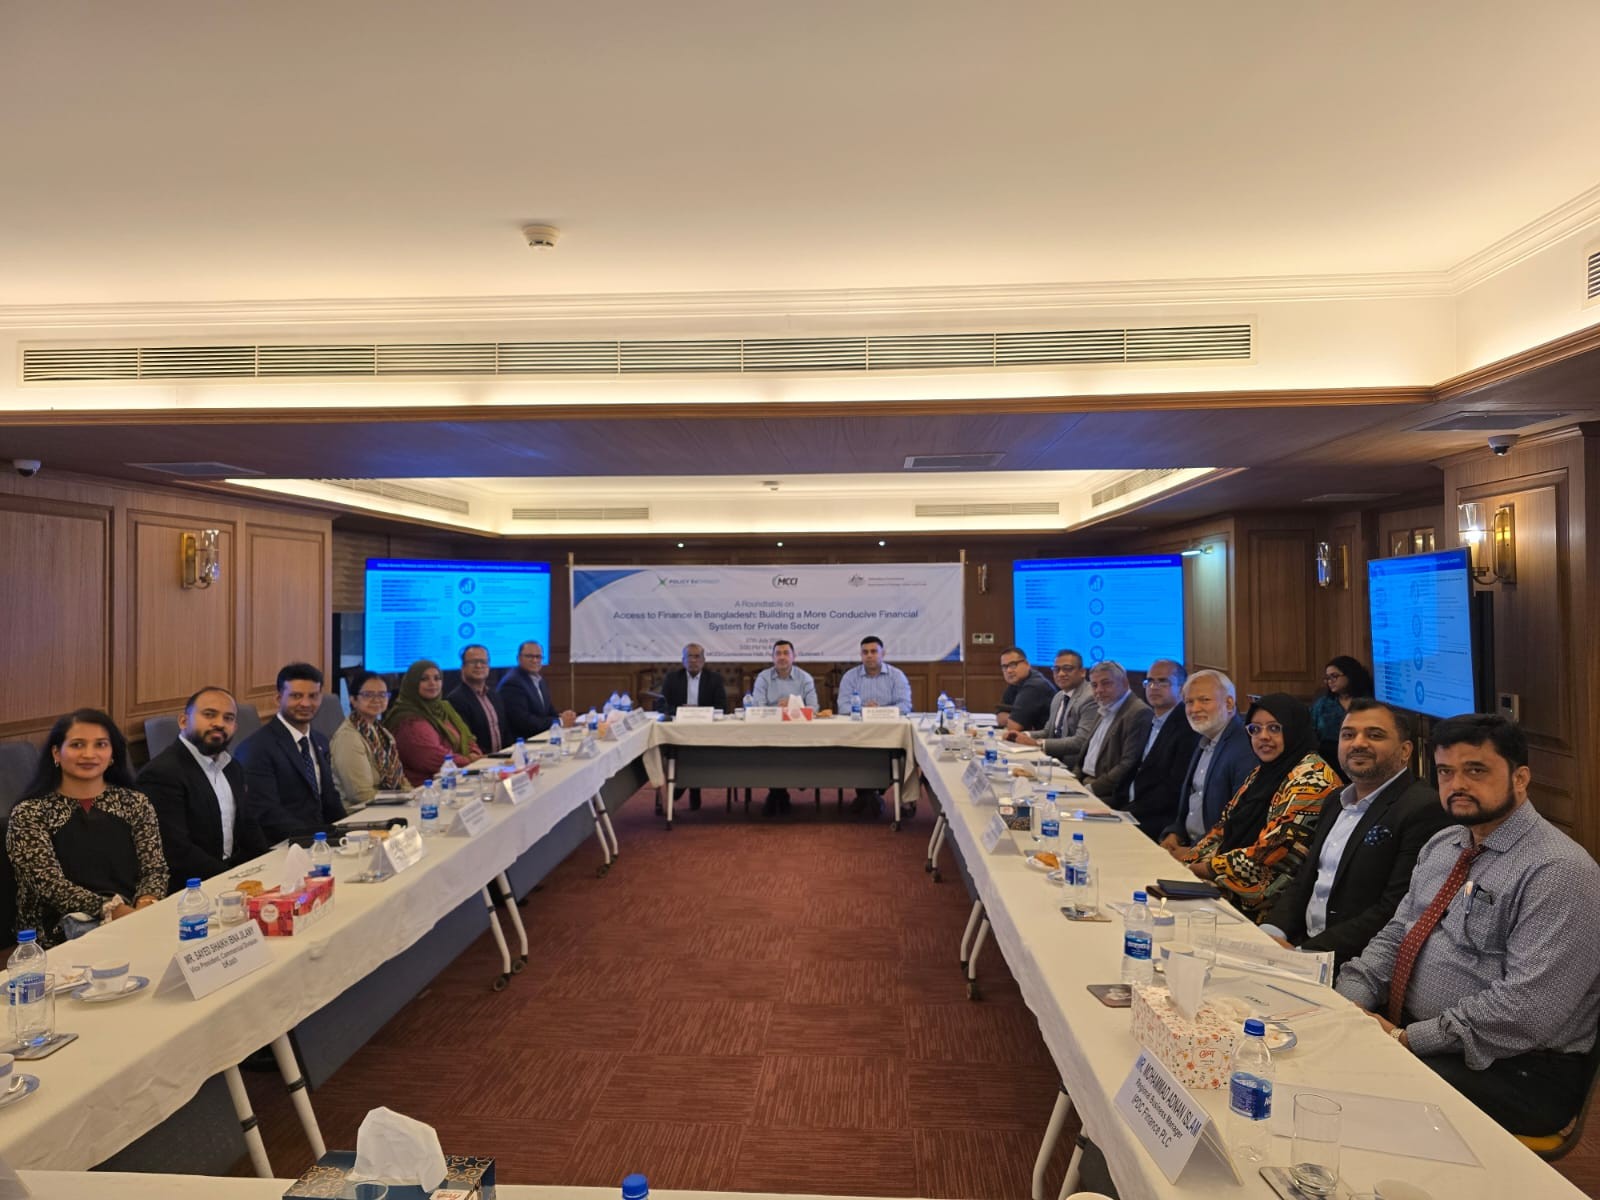
📊 La desproporción del 75-80% en préstamos corporativos
📈 Mohammed Nurul Amin, presidente del Banco Agrícola de Bangladés, estableció el contexto con cifras contundentes: > *"El sistema financiero de Bangladés sigue estando fuertemente sesgado hacia prestatarios corporativos grandes, limitando el acceso a financiamiento para PYMES, emprendedores rurales y otros grupos no atendidos. El 75-80% de los préstamos bancarios sigue fluyendo hacia el sector corporativo, creando un desequilibrio estructural que persiste desde hace años."* 📊 Mientras las grandes empresas disfrutan de un acceso más fácil al crédito, muchos pequeños emprendedores, comerciantes y negocios informales luchan por ingresar al sistema bancario formal. El sesgo persistente hacia los préstamos corporativos tiene múltiples causas estructurales:- 🏦 Cultura de préstamos con garantía — los bancos prefieren el préstamo corporativo respaldado por activos sobre el financiamiento de PYMES basado en flujo de caja
- 📊 Menor riesgo percibido — las grandes corporaciones se consideran prestatarios más seguros, a pesar de evidencia en contrario
- 💼 Falta de experiencia bancaria en PYMES — la mayoría de los bancos carecen de capacidades especializadas en evaluación de crédito para PYMES
- 💻 Infraestructura digital débil — limitado intercambio de datos y sistemas de información crediticia para PYMES
- 📜 Incentivos regulatorios — los marcos existentes favorecen la exposición a grandes corporaciones
📈 Reformas Propuestas para la Inclusión Financiera
📋 Para mejorar la inclusión financiera, Amin instó a los bancos a expandir varios mecanismos de financiamiento alternativos:
- 📄 Financiamiento de facturas (factoring) — permitir a los proveedores obtener financiamiento contra órdenes de compra confirmadas o facturas sin depender de garantías tradicionales
- 🏛 Registro nacional de garantías — para ayudar a los bancos a verificar activos embargados, reduciendo fraudes y mejorando la eficiencia en los préstamos
- 📦 Activos móviles como garantía — mayor uso de inventarios, cuentas por cobrar y equipos como bases de garantía
- 📋 Validez extendida de licencias comerciales — reduciendo obstáculos administrativos para pequeñas empresas
💼 Historia de Éxito de BRAC Bank en PYMES
📋 Syed Abdul Momen, jefe de PYMES en BRAC Bank, argumentó que el enfoque histórico del sector bancario en grandes corporaciones en lugar de PYMES es la raíz de muchos de sus problemas actuales. Desde la independencia, alrededor del 75 por ciento del financiamiento bancario ha ido a corporaciones, dejando a las PYMES con acceso limitado al crédito, afirmó.
📊 Momen desafió la sabiduría convencional sobre garantías, citando la propia experiencia del Banco BRAC:
- 📈 Activos totales del Banco BRAC: ~Tk 1 lakh crore
- 💼 Cartera de préstamos para PYMES: ~50% de los activos totales
- 📊 Préstamos no garantizados para PYMES: ~Tk 40,000 crore con una relación de préstamos no recuperables (NPL) de solo 2 por ciento
- 📊 Préstamos garantizados para PYMES: Tk 10,000 crore con una relación de préstamos no recuperables (NPL) de 7 por ciento
"Las garantías dan a los bancos una sensación de comodidad, pero no reducen necesariamente el riesgo."
📱 Momen instó a los prestamistas a evaluar a los prestatarios en función del flujo de efectivo en lugar de los activos garantizados. Añadió que expandir el financiamiento para PYMES requiere un ecosistema digital más robusto, un mayor intercambio de datos y una oficina de crédito privada. También destacó el producto de préstamo completamente digital del Banco BRAC para comerciantes de bKash, ofreciendo préstamos de hasta Tk 50,000 con aprobaciones en aproximadamente un minuto.
💼 Presión sobre los exportadores por los costos crecientes
📊 Shams Mahmud, Director Gerente de Shasha Denims Ltd, declaró que los exportadores enfrentan creciente presión ya que los costos de producción continúan aumentando mientras los precios de exportación permanecen en su mayoría estancados debido a una competencia global intensa. Mencionó presiones específicas de costos:
- 🔥 Los precios del gas se duplicaron el 30 de enero — aumentando drásticamente los costos energéticos industriales
- ⚡ Tarifas eléctricas más altas — agravando la presión sobre los costos energéticos
- 👥 Aumentos salariales — elevando los costos laborales
- 💰 Impuestos más altos — incrementando la carga fiscal sobre las empresas
"Nuestra factura de energía casi se ha duplicado, y debemos asumir un costo adicional de Tk 36 crore. ¿De dónde sacaremos ese dinero?"
🔴 Mahmud también criticó la falta de alineación en las políticas y las dificultades para obtener garantías bancarias y financiamiento offshore, señalando que la incertidumbre regulatoria y los retrasos bancarios pueden interrumpir las operaciones comerciales y llevar a empresas viables a incumplir.
🇺🇸 Perspectiva de AmCham
📊 Syed Mohammad Kamal, Presidente de la Cámara de Comercio Estadounidense en Bangladés (AmCham), afirmó que las PYMES carecen del apoyo institucional disponible para las grandes empresas, requiriendo una acción coordinada por parte del banco central, la judicatura y otros actores. El punto sobre la acción multiactor coordinada refleja el reconocimiento de que las restricciones de financiamiento para PYMES no pueden resolverse por una sola institución actuando de manera aislada.
🌍 Visión Multinacional de HSBC
🏦 Andalib Mirza, Jefe de Banca Mayorista para Empresas Multinacionales en HSBC Bangladés, mencionó que la limitada información digital y la débil verificación financiera siguen siendo obstáculos mayores, especialmente para empresas no dedicadas a la confección que no cuentan con registros de exportación. El punto sobre las empresas no dedicadas a la confección es especialmente relevante — destaca que el desafío de diversificación de exportaciones de Bangladés está estrechamente vinculado al desafío de inclusión financiera, ya que las empresas de sectores no tradicionales luchan por acceder al crédito necesario para crecer.
💰 Ponencia de PwC: Resolución y Capital a Largo Plazo
📊 Al pronunciar la ponencia principal, Shams Zaman, Socio Gerente de PricewaterhouseCoopers Bangladesh Pvt Ltd (PwC), afirmó que la resolución creíble de activos en dificultad es esencial para restaurar la confianza y revitalizar el crecimiento del crédito. Además, enfatizó la necesidad de desarrollar fuentes de capital a largo plazo más allá del sector bancario, proponiendo que la Ventana de Garantías se transforme en una institución autónoma y gestionada profesionalmente para ayudar a diversificar el sistema financiero del país.
🗣️ Moderación de Policy Exchange Bangladesh
💬 Moderando la discusión, M Masrur Reaz, Presidente y Director Ejecutivo de Policy Exchange Bangladesh, señaló que el Índice de Clima Empresarial de Bangladés ha identificado consistentemente el acceso a la financiación como el aspecto más débil del entorno empresarial del país, lo que impulsó a la mesa redonda a centrarse en reformas prácticas para mejorar la situación. Farooq Ahmed, Secretario General y Director Ejecutivo de MCCI, también participó en el evento.
🔗 Conexión con el Contexto de Reformas Más Amplias
📈 El enfoque de la mesa redonda en el acceso a la financiación para PYMES se alinea con varias prioridades de reforma más amplias que están siendo impulsadas por el gobierno de Bangladés y sus socios multilaterales:
- 📊 Programa del FMI — hitos de reforma estructural incluyen modernización del sector financiero
- 🏦 Esquema de Mejora de Crédito respaldado por el BAD — TK 2,800 mil millones en préstamos garantizados para PYMES a través del PKSF
- 📈 Revisión de perspectiva por S&P — se citó el sector bancario débil como principal vulnerabilidad
- 💸 Crisis de préstamos no pagados (NPL) — bancos islámicos con 58.4% de NPL, bancos de cuarta generación con 52.2%
- 🌍 Diversificación de exportaciones — las PYMES son clave para diversificar más allá de la confección
📌 Implicaciones y Próximos Pasos
📈 Las discusiones del foro destacaron varias prioridades clave de reforma para el sector financiero de Bangladés:
- 🔄 Transición de préstamos basados en garantías a préstamos basados en flujo de efectivo — las pruebas de BRAC Bank demuestran que esto funciona
- 💻 Fortalecer la infraestructura de préstamos digitales — el modelo de comerciantes de bKash muestra el camino
- 📄 Establecer un registro nacional de garantías — reduciendo fraudes y mejorando la eficiencia en los préstamos
- 📊 Desarrollar una oficina de crédito privada — permitiendo una mejor evaluación de prestatarios de PYMES
- 💰 Ampliar el financiamiento de facturas — desbloqueando el capital de trabajo para PYMES
- 🏛️ Transformar la Ventana de Garantías — en una institución autónoma y gestionada profesionalmente
- ⚡ Abordar la presión por los costos energéticos — los precios duplicados del gas están debilitando la competitividad de los exportadores
Esta noticia fue publicada originalmente por The Daily Star. Para el informe original completo, visite: https://www.thedailystar.net/business/news/corporate-focused-lending-leaves-smes-short-credit-experts-4233986
Relacionado en BangladeshExport
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas



