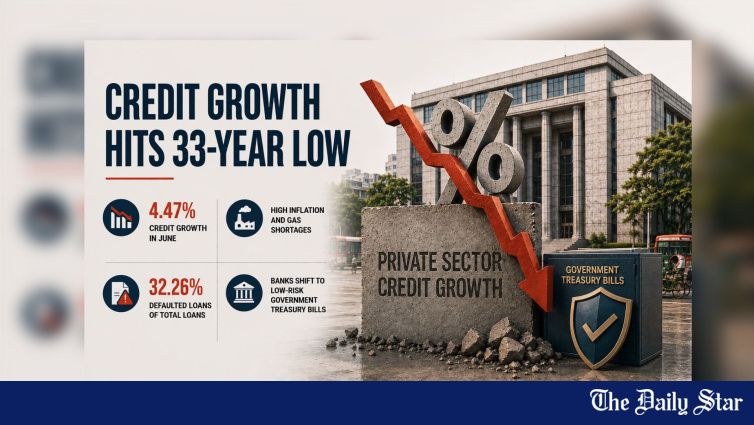
Croissance du crédit du secteur privé du Bangladesh en baisse à son plus bas niveau en 33 ans : 4,47 % en juin.
Le secteur est affaibli depuis 1993 ; les entreprises reportent leurs investissements, les lettres de crédit (LC) presque arrêtées ; les créances douteuses (NPLs) atteignent Tk 588 704 milliards (32,26 %) ; la Banque Centrale du Bangladesh (BCB) a réduit son taux de réserve obligatoire (repo rate) à 9,5 % pour stimuler le crédit.
💰 "Guerre économique" — Perspectives des banquiers
"On pourrait dire que nous sommes en état de guerre économique," a déclaré Syed Mahbubur Rahman, directeur général de la Banque Mutuelle de Confiance. Il a indiqué que les entreprises retiennent leurs investissements en raison d’une demande d’exportation faible, de revenus des ménages en déclin et d’un avenir économique incertain. « Beaucoup d’usines fonctionnent en dessous de leur capacité en raison des pénuries de gaz », a souligné Mahbubur, ancien président de l’Association des Banquiers du Bangladesh (ABB). Il a également mentionné que l’inflation reste élevée et persiste, ce qui érode davantage la demande de crédit.
"Quand il y a peu d’investissements, pourquoi les gens emprunteraient-ils ? La situation est globalement très sombre," a ajouté Mahbubur. « Avec une demande d’exportation faible, l’ouverture des lettres de crédit (LC) semble presque s’être arrêtée », a-t-il insisté. Le haut banquier a appelé le gouvernement à réagir rapidement : « Il doit identifier quelques priorités clés et agir. Cette période difficile nécessite un effort collectif, avec chacun travaillant ensemble pour surmonter la crise. »
Md Touhidul Alam Khan, directeur général et PDG de la NRBC Bank PLC, partageait une évaluation similaire. Il a indiqué qu’il n’y avait pas de grands projets d’investissement en cours, tandis que les ouvertures de lettres de crédit restent faibles. En même temps, de nombreux banques ont une capacité limitée à accorder de nouveaux prêts en raison de la charge croissante des prêts non performants (PNL). Touhidul a précisé que les banques se concentrent désormais sur les petits emprunteurs : « Nous nous concentrons actuellement sur le secteur des PME et essayons d’élargir les prêts de petite taille. »
💼 PNL : La Contrainte Indispensable
À la fin du mois de mars, les prêts en défaut représentaient Tk 588,704 crore, soit 32,26 % des Tk 1,824,668 crore de prêts en cours, selon les données de la Banque du Bangladesh (BB). Le taux de PNL élevé signifie que près d’un tiers de tous les prêts bancaires au Bangladesh sont non performants — un niveau qui limite fondamentalement la capacité et la volonté des banques à accorder de nouveaux crédits.
Muhammad Akhtar Hossain, économiste en chef de la banque centrale, a déclaré que la croissance faible du crédit ne doit pas être considérée en isolation. Il a souligné que l’expansion rapide du crédit sous le gouvernement précédent de l’Awami League a atteint jusqu’à 20 %, mais que beaucoup de ces prêts étaient accordés à de grands emprunteurs qui ont ensuite détourné les fonds. *« Ainsi, alors que le crédit s’est développé rapidement, cela a finalement causé des dommages significatifs à l’économie »,* a déclaré l’économiste en chef de la Banque du Bangladesh.
Akhtar a indiqué que les banques sont désormais réticentes à prêter après une détérioration marquée de la qualité des actifs. *« Plus de 30 % des prêts sont devenus non rentables, laissant les banques incertaines quant à la possibilité que de nouveaux prêts soient remboursés. »* Il a ajouté que de nombreuses banques investissent désormais dans les billets du Trésor et les obligations gouvernementales plutôt que d’étendre des prêts, car ces investissements présentent peu de risques — un dynamisme mis en lumière dans le récent rapport sur la réduction des taux de dépôt par les banques tout en investissant dans les T-bills.
💰 Réponse politique : Réduction du taux de repos
L’économiste en chef a déclaré que les conditions devraient progressivement s’améliorer à mesure que les mesures récentes commencent à produire leurs effets. *« Le gouvernement et la banque centrale prennent des mesures pour relancer la croissance du crédit et soutenir l’activité des entreprises. »* Le taux d’intérêt politique a été réduit pour encourager l’emprunt, tandis que la banque centrale incite les banques à prêter à des clients crédibles, selon lui.
Le 30 juillet, la Banque du Bangladesh (BB) a réduit son taux de politique, ou taux de repos, de 10 % à 9,5 %, sa première réduction en six ans. *« Des mesures de relance ont également été annoncées. En conséquence, la croissance du crédit du secteur privé est attendue pour se redresser dans les prochains mois »,* a ajouté Akhtar. Le paquet de relance de Tk 60,000 crore annoncé en mai, combiné à la réduction du taux de repos, représente les principaux leviers politiques du gouvernement pour relancer la croissance du crédit — bien que l’impact de ces deux mesures dépendra de la volonté des banques à prêter et des entreprises à emprunter.
📊 Contexte stratégique
Le faible taux de 3,47 % de croissance du crédit privé est sans doute le principal indicateur macroéconomique préoccupant pour le Bangladesh à ce moment-là. Une croissance du crédit de 4,47 % n’est pas seulement en dessous de l’objectif révisé de la Banque du Bangladesh (BB) à 5,5 % — elle est même inférieure à la croissance du PIB nominal, ce qui signifie que le secteur financier se rétrécit par rapport à l’économie globale. Si ce schéma persiste, il limitera les investissements, réduira la création d’emplois et rendra impossible l’atteinte de la croissance du PIB à 7 %, visée dans le plan de sortie des pays les moins avancés (LDC).
Les propos du chef économiste de la BB concernant l’expansion créditeuse démesurée de l’administration précédente sont justifiés : une croissance de 20 % du crédit, destinée à des emprunteurs politiquement liés qui détournèrent les fonds, a fait plus de mal que de bien. Pourtant, la croissance actuelle de 4,47 % représente l’extrême opposé : un secteur bancaire si endommagé par les créances douteuses (NPL) et si incertain quant à l’avenir économique qu’il a presque arrêté de financer les investissements productifs. Le chemin vers une croissance créditeuse saine passe par la résolution des NPL, la restauration de l’approvisionnement énergétique et la reprise de la demande d’exportations — aucun de ces éléments ne peut être atteint uniquement par des mesures monétaires. La baisse du taux de dépôt et le plan de relance sont nécessaires mais insuffisants ; les contraintes structurelles sur la croissance du crédit nécessitent des solutions structurelles.
Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/economy/news/private-sector-credit-growth-falls-33-year-low-4240266
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés



