El crecimiento del crédito del sector privado de Bangladés cae a un mínimo de 33 años: 4.47% en junio.
Más débil desde 1993; empresas posponiendo inversiones, letras de cambio (LCs) casi detenidas; morosidad (NPLs) en Tk 588,704 mil millones (32.26%); Banco de Bangladés (BB) reduce la tasa de reposición a 9.5% para estimular el préstamo.
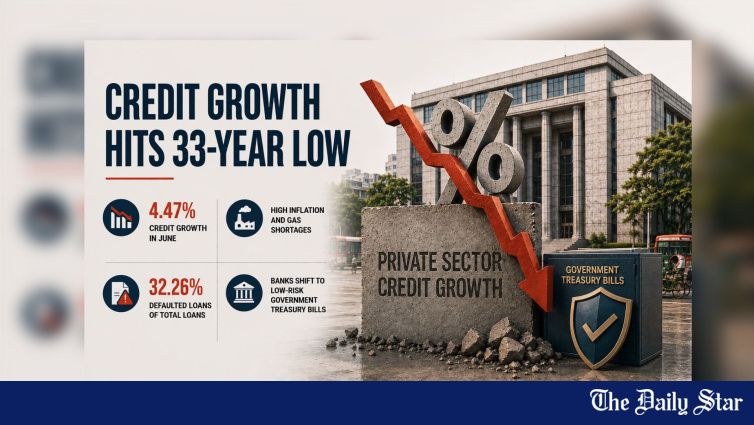
Dhaka, 5 de agosto de 2026 — El crecimiento del crédito del sector privado cayó a su nivel más bajo en los últimos 33 años a medida que las empresas perdieron su apetito por pedir préstamos, suspendieron planes de inversión y los bancos se mantuvieron cautelosos con respecto a los préstamos en medio de crecientes presiones económicas, lo que marca la expansión crediticia más débil desde 1993 y subraya la profundidad de la desaceleración económica en curso en Bangladesh.
El crédito del sector privado creció solo un 4,47 por ciento en junio, frente al 4,98 por ciento de mayo, según datos del Banco de Bangladesh (BB). Los funcionarios del banco central dijeron que la cifra de junio fue la más débil desde 1993. El mínimo anterior fue del 4,72 por ciento en marzo de este año, lo que significa que la lectura de junio representa un deterioro adicional de un nivel ya históricamente deprimido.
📊 Crecimiento del crédito vs objetivos
- Junio de 2026 real: 4,47% (mínimo en 33 años)
- Mayo de 2026: 4,98%
- Mínimo anterior (marzo de 2026): 4,72%
- Objetivo original del BB (enero-junio ): 8,5%
- Objetivo revisado del BB (julio-diciembre ): 5,5%
- Desviación del objetivo revisado: -1,03 puntos porcentuales
El crecimiento del crédito de junio también incumplió el objetivo del propio banco central. El BB inicialmente proyectó un crecimiento del crédito del sector privado del 8,5 por ciento para enero a junio en el marco de su política monetaria para . Más tarde, revisó el objetivo de junio al 5,5 por ciento en la declaración de política monetaria para julio a diciembre de . Incluso después de la revisión a la baja, el crecimiento real se mantuvo muy por debajo del objetivo, un patrón que ha caracterizado todo el año fiscal.
💬 "Guerra económica" — Perspectivas de los banqueros
"Se podría decir que estamos en un estado de guerra económica", dijo Syed Mahbubur Rahman, director gerente de Mutual Trust Bank. Él dijo que las empresas están retrasando la inversión debido a la débil demanda de exportación, la disminución de los ingresos familiares y una perspectiva económica incierta. "Muchas fábricas están funcionando por debajo de su capacidad debido a la escasez de gas", dijo Mahbubur, quien también es el ex presidente de la Asociación de Banqueros de Bangladesh (ABB). Dijo que la inflación también se ha mantenido obstinadamente alta, erosionando aún más la demanda de crédito.
"Cuando hay poca inversión, ¿por qué la gente pediría prestado? En general, la situación es bastante sombría", dijo Mahbubur. "Con la demanda de exportación que sigue siendo débil, la apertura de LC [cartas de crédito] también casi se ha detenido". El banquero senior instó al gobierno a responder rápidamente: "Debería identificar algunas prioridades clave y actuar sobre ellas. Este período desafiante requiere un esfuerzo colectivo, con todos trabajando juntos para superar la crisis".
Md Touhidul Alam Khan, director gerente y CEO de NRBC Bank PLC, compartió una evaluación similar. Dijo que no hay grandes proyectos de inversión en proceso, mientras que las aperturas de LC también siguen siendo débiles. Al mismo tiempo, muchos bancos tienen una capacidad limitada para otorgar nuevos préstamos debido a la creciente carga de préstamos no performantes (NPL). Touhidul dijo que los bancos se están centrando en los prestatarios más pequeños: "Ahora nos estamos centrando en el sector de las PYMES y tratando de expandir los préstamos de pequeña cuantía".
💰 NPL: La restricción vinculante
A finales de marzo, los préstamos en mora ascendían a 588,704 crore de Tk, o el 32,26 por ciento de los 1.824.668 crore de Tk en préstamos pendientes, según datos del BB. La abrumadora proporción de NPL significa que aproximadamente un tercio de todos los préstamos bancarios en Bangladesh no son rentables, un nivel que fundamentalmente limita la capacidad y la voluntad de los bancos de otorgar nuevo crédito.
Md Akhtar Hossain, economista jefe del banco central, dijo que el débil crecimiento del crédito no debe verse aisladamente. Señaló que la rápida expansión del crédito durante el anterior gobierno de la Liga Awami alcanzó hasta el 20 por ciento, pero gran parte de esos préstamos se destinaron a grandes prestatarios que posteriormente desviaron los fondos. "Así, aunque el crédito se expandió rápidamente, en última instancia causó un daño significativo a la economía", dijo el economista jefe del BB.
Akhtar dijo que los bancos ahora son reacios a prestar después de un fuerte deterioro en la calidad de los activos. "Más del 30 por ciento de los préstamos se han vuelto no performantes, lo que deja a los bancos inseguros sobre si los nuevos préstamos serán reembolsados". Dijo que muchos bancos están invirtiendo en letras del tesoro y bonos del gobierno en lugar de conceder préstamos porque esas inversiones conllevan poco riesgo, una dinámica que se destacó en el reciente informe sobre los bancos que reducen las tasas de depósito mientras invierten en letras del tesoro.
🏛️ Respuesta de política: Reducción de la tasa repo
El economista jefe dijo que las condiciones deberían mejorar gradualmente a medida que las recientes medidas de política comiencen a surtir efecto. "El gobierno y el banco central están tomando medidas para reactivar el crecimiento del crédito y apoyar la actividad empresarial". La tasa de interés de política se ha reducido para fomentar los préstamos, mientras que el banco central está instando a los bancos a prestar a clientes solventes, dijo.
El 30 de julio, el BB redujo su tasa de política, o repo, del 10 por ciento al 9,5 por ciento, su primera reducción en seis años. "También se han anunciado paquetes de estímulo. Como resultado, se espera que el crecimiento del crédito del sector privado se recupere en los próximos meses", añadió Akhtar. El paquete de estímulo de 60.000 crore Tk anunciado en mayo, combinado con la reducción de la tasa repo, representa las principales palancas de política del gobierno para reactivar el crecimiento del crédito, aunque el impacto de ambas medidas dependerá de si los bancos están dispuestos a prestar y las empresas están dispuestas a pedir prestado.
📋 Contexto estratégico
El mínimo de 33 años en el crecimiento del crédito del sector privado es quizás el indicador macroeconómico más preocupante para Bangladesh en este momento. El crecimiento del crédito del 4,47 por ciento no solo está por debajo del objetivo revisado del BB del 5,5 por ciento, sino que también está por debajo de la tasa de crecimiento del PIB nominal, lo que significa que el sector financiero se está reduciendo en relación con la economía en general. Si este patrón persiste, restringirá la inversión, limitará la creación de empleo y hará imposible alcanzar el crecimiento del PIB del 7 por ciento previsto en la hoja de ruta para la graduación de los PMA.
El punto del economista jefe del BB sobre la expansión crediticia imprudente del gobierno anterior es acertado — un crecimiento del crédito del 20 por ciento que se destinó a prestatarios con conexiones políticas que desviaron los fondos hizo más daño que bien. Pero el actual crecimiento del 4,47 por ciento representa el extremo opuesto: un sector bancario tan dañado por los NPL y tan incierto sobre las perspectivas económicas que ha dejado de financiar la inversión productiva. El camino de vuelta al crecimiento saludable del crédito pasa por la resolución de los NPL, la restauración del suministro de energía y la recuperación de la demanda de exportaciones, ninguno de los cuales puede lograrse solo con política monetaria. El recorte de la tasa repo y el paquete de estímulo son necesarios pero insuficientes; las restricciones estructurales al crecimiento del crédito requieren soluciones estructurales.
Esta noticia fue publicada originalmente por The Daily Star. Para el informe original completo, visite: https://www.thedailystar.net/business/economy/news/private-sector-credit-growth-falls-33-year-low-4240266
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas



