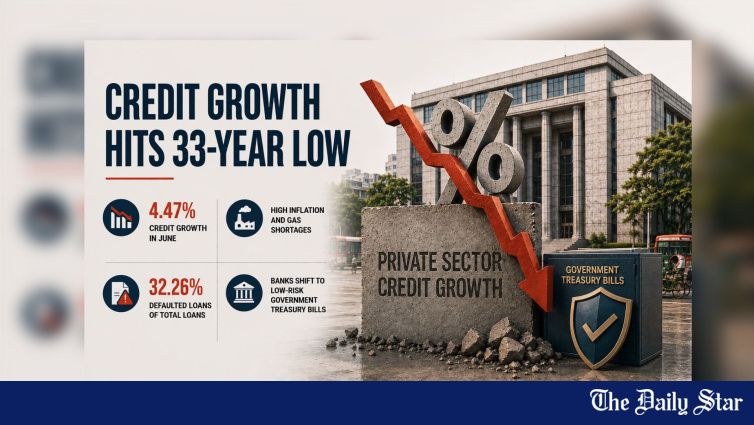
تسجل نمو الائتمان الخاص في بنغلاديش انخفاضًا إلى أدنى مستوى في 33 عامًا بـ 4.47% في يونيو.
أضعف منذ عام 1993؛ الشركات تخطط لإيقاف الاستثمار، الدفعات المستحقة nearly متوقفة تقريبًا؛ الديون غير المستحقة (NPLs) تصل إلى تاكا 588,704 مليار (32.26%)؛ البنك المركزي (BB) خفض معدل الفائدة الأساسية إلى 9.5% بهدف تحفيز التمويل.
⚠️ نمو القروض مقابل الأهداف
- ✅ حقيقي يونيو 2026: 4.47% (أدنى مستوى في 33 عامًا)
- ✅ مايو 2026: 4.98%
- ✅ أدنى مستوى سابق (مارس 2026): 4.72%
- ❌ هدف BB الأصلي (يناير-يونيو ): 8.5%
- ❌ هدف BB المعدل (يوليو-ديسمبر ): 5.5%
- ❌ فارق عن الهدف المعدل: -1.03 نقطة مئوية
💰 «الحرب الاقتصادية» — وجهات نظر المصرفين
قال سيّد محب الرحمن، رئيس مجلس إدارة بنك «ميوتيول تراست»، إننا «نجد أنفسنا في حالة حرب اقتصادية». وأضاف أن الشركات تتحفظ عن الاستثمار بسبب ضعف الطلب على الصادرات، وانخفاض الدخل العائلات، وخطاب اقتصادي غير مؤكد. وقال إن «عديد من المصانع تعمل تحت سعة أقل بسبب نقص الغاز»، حيث كان سيّد محب الرحمن أيضًا رئيسًا سابقًا لمجلس «جمعية المصرفين في بنغلاديش (ABB)». وأشار إلى أن التضخم ظل مرتفعًا بشكل مستعصي، مما أضعف بشكل أكبر الطلب على الائتمان.
قال سيّد محب: «عندما يكون الاستثمار قليل، لماذا سيستثمر الناس؟ بشكل عام، الوضع مزرٍ للغاية». وأضاف أن «مع بقاء الطلب على الصادرات ضعيفًا، توقف فتح خطابات الائتمان (LCs) تقريبًا». ودعا المصرف الكبير الحكومة إلى الاستجابة بسرعة: «يجب تحديد بعض الأولويات الرئيسية والعمل عليها. يتطلب هذا الفترة الصعبة مجهودًا جماعيًا، حيث يجب أن يعمل الجميع معًا لتجاوز الأزمة».
شارك محمود التوحيد علي خان، رئيس مجلس إدارة وشريك تنفيذي لبنك «إين آر بي سي» (NRBC Bank PLC)، نفس التقييم. وقال إن هناك مشاريع استثمارية كبيرة في خط الأنابيب، بينما تظل فتحات خطابات الائتمان ضعيفة أيضًا. في الوقت نفسه، فإن العديد من البنوك لديها قدرة محدودة على تمديد قروض جديدة بسبب زيادة عبء القروض غير السليمة (NPLs). وأشار التوحيد إلى أن البنوك تركز الآن على القروض الصغيرة: «نحن الآن نركز على قطاع الأعمال الصغيرة والمتوسطة (SME) ونحاول توسيع القروض الصغيرة».
📉 القروض غير السليمة: القيود الحاسمة
حسب بيانات «بنك بنغلاديش» (BB)، بلغ مجموع القروض المفقودة نهاية مارس تاكا 588,704 كرور، أو 32.26% من إجمالي القروض الموقوفة بقيمة تاكا 1,824,668 كرور. يشير نسبة القروض غير السليمة المذهلة إلى أن حوالي ثلث جميع قروض البنوك في بنغلاديش غير سليمة — مستوى يعيق بشكل أساسي قدرة البنوك وإرادتهم على تمديد الائتمان الجديد.
مدير الاقتصادي في البنك المركزي، أكتار حسين، قال إن ضعف نمو الائتمان لا ينبغي أن ينظر إليه بشكل منفصل. وأضاف أن توسع الائتمان السريع خلال حكومة حزب الأحرار السابقة وصل إلى نسبة 20٪، لكن معظم هذه القروض ذهبت إلى مدينين كبيرين الذين استنزفوا الأموال لاحقًا. وقال مدير الاقتصادي في البنك المركزي: "لذا، على الرغم من توسع الائتمان بسرعة، أدى ذلك في النهاية إلى ضرر كبير في الاقتصاد". أكد أكتار أن البنوك الآن تتردد في تقديم القروض بسبب تدهور حاد في جودة الأصول. وقال: "أكثر من 30٪ من القروض أصبحت غير منتجة، مما يترك البنوك غير متأكدين من قدرة المدينين الجدد على سداد القروض". وأشار إلى أن العديد من البنوك تستثمر في سندات الخزانة الحكومية والسندات بدلاً من توسيع القروض، حيث أن هذه الاستثمارات تحمل مخاطر قليلة — ديناميكية تم تسليط الضوء عليها في تقرير مؤخر حول خفض البنوك لأجور الإيداع بينما تستثمر في سندات الخزانة.📊 ردود الفعل السياسية: خفض معدل الرهون العقارية
قال مدير الاقتصادي أن الظروف ستتحسن تدريجيًا مع بدء تأثيرات التدابير السياسية الحديثة في الظهور. وقال: "الحكومة والبنك المركزي يتخذان تدابير لاستعادة نمو الائتمان ودعم نشاط الأعمال". خفضت الحكومة معدل الفائدة السياسية لتشجيع الاقتراض، بينما يدعو البنك المركزي البنوك إلى تقديم القروض للمدينين المؤهلين، كما ذكر. في 30 يوليو، خفض البنك المركزي (بنك بنغلاديش) معدل الرهون العقارية، أو معدل الرهون، من 10٪ إلى 9.5٪، وهو أول خفض منذ ست سنوات. وقال أكتار: "تم الإعلان أيضًا عن حزم التحفيز. نتيجة لذلك، يُتوقع أن يستعيد نمو الائتمان الخاص في القطاع الخاص خلال الأشهر القادمة". أضاف أن حزمة التحفيز بقيمة تاكا 60,000 كرور التي أعلن عنها في مايو، بالإضافة إلى خفض معدل الرهون العقارية، تمثل أدوات السياسة الرئيسية للحكومة لاستعادة نمو الائتمان — على الرغم من أن تأثير كلا القيودين يعتمد على استعداد البنوك للاقتراض واستعداد الأعمال للاقتراض.📊 السياق الاستراتيجي
إن انخفاض معدل نمو الائتمان في القطاع الخاص إلى أدنى مستوى له خلال 33 عامًا هو بالتأكيد المؤشر الاقتصادي الكلي الأكثر قلقًا بالنسبة لبنغلاديش في الوقت الحالي. حيث بلغ نمو الائتمان 4.47٪، ليس فقط أقل من هدف البنك المركزي (بنك بنغلاديش) المعدل الجديد البالغ 5.5٪، بل هو أيضًا أقل من معدل نمو الناتج المحلي الإجمالي الاسمي، مما يعني أن قطاع المالية يتقلص نسبيًا بالنسبة للاقتصاد بشكل عام. إن استمرار هذا النمط سيقيّد الاستثمار، ويحد من خلق الوظائف، ويجعل تحقيق نمو الناتج المحلي الإجمالي بنسبة 7٪، كما هو موضح في خريطة الطريق لتخرج بنغلاديش من فئة الدول النامية، مستحيلًا.
إن نقطة البنك المركزي بشأن توسع الائتمان غير المسؤول الذي قامت به الحكومة السابقة، والذي كان موجهًا إلى القرضاء المتصلين سياسيًا الذين استنزفوا الأموال، هي نقطة صحيحة. ولكن النمو الحالي للائتمان بنسبة 4.47٪ يمثل الطرف الآخر من الميزان: قطاع بنكي تضرر بشدة بسبب الديون غير القابلة للإنشاء (NPLs) ووجود عدم يقين حول مستقبل الاقتصاد، مما أدى إلى توقف فعلي عن تمويل الاستثمار الإنتاجي. الطريق العودة إلى نمو ائتمان صحي يمر عبر حل الديون غير القابلة للإنشاء (NPLs)، وإعادة تأمين إمدادات الطاقة، وإعادة استعادة الطلب على الصادرات — جميعها لا يمكن تحقيقها بواسطة السياسة النقدية وحدها. إن خفض معدل إعادة الشراء (repo rate) والعبء المالي (stimulus package) ضروريان ولكن غير كافيين؛ حيث تتطلب القيود الهيكلية لنمو الائتمان حلولًا هيكلية.
نُشر هذا الخبر في الأصل بواسطة The Daily Star. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://www.thedailystar.net/business/economy/news/private-sector-credit-growth-falls-33-year-low-4240266
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة



