Le Banque mondiale étudie la faisabilité d'une société de refinancement hypothécaire au Bangladesh
🏢 Éléments Clés de l’Initiative
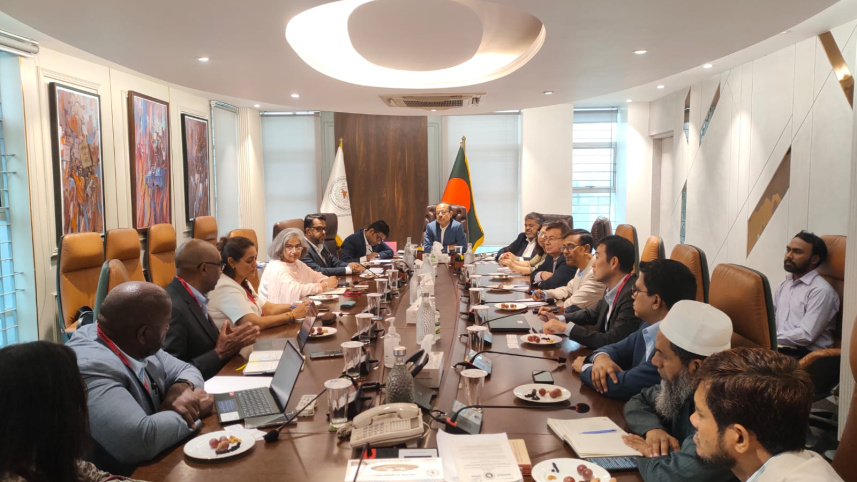
- 📅 19 août 2026 — Réunion au siège de la BSEC
- 👔 M. Masud Khan, Président de la BSEC — présidé la réunion
- 🏛️ Groupe de la Banque mondiale — a mené l’étude de faisabilité
- 💼 Division des Institutions Financières, Ministère des Finances — entité formelle sollicitante
- 🏦 Société de Réfinancement Immobilier (MRC) — institution proposée
- 🏠 Financement de l’habitat abordable — objectif principal de la politique
- 💰 Financement du marché des capitaux à long terme — canal de mobilisation
- 🏦 Profondisation du marché immobilier hypothécaire primaire — impact attendu
🏦 Qu’est-ce qu’une Société de Réfinancement Immobilier (MRC) ?
Une Société de Réfinancement Immobilier (MRC) est une institution financière spécialisée qui offre des refinancements à long terme aux prêteurs hypothécaires primaires — généralement des banques, des sociétés de financement immobilier et d’autres institutions financières qui émettent des prêts immobiliers. Le modèle de la MRC est largement utilisé dans les économies développées et en développement pour résoudre un défi structurel fondamental dans le financement hypothécaire : l’écart de durée entre les dépôts bancaires à court terme (qui financent la plupart des prêts hypothécaires dans les marchés émergents) et les prêts immobiliers à long terme (qui ont généralement des durées de 15 à 30 ans).
En fournissant des refinancements à long terme aux prêteurs primaires, une MRC leur permet de :
- 💰 Étendre les prêts hypothécaires — sans être contraint par le financement des dépôts à court terme
- 💰 Proposer des hypothèques à plus long terme — les prêts de 20 à 30 ans deviennent commercialement viables
- 💰 Baisser les taux d'intérêt hypothécaires — la réduction du coût de financement se traduit par des taux d'emprunt plus bas pour les clients
- 💰 Mobiliser le financement des marchés de capitaux — par l'émission de titres adossés à des hypothèques et d'obligations
- 💰 Développer le marché secondaire des hypothèques — en créant de la liquidité pour les actifs hypothécaires
Pour le Bangladesh — où les prêts hypothécaires sont actuellement limités par l'absence de sources de financement à long terme et où la plupart des prêts immobiliers ont une durée de 10 à 15 ans à des taux d'intérêt relativement élevés — un MRC pourrait fondamentalement remodeler le paysage du financement du logement, rendant le logement abordable accessible à une part beaucoup plus large de la population.
🏢 Le contexte du financement du logement au Bangladesh
Le marché du financement du logement au Bangladesh est actuellement desservi par plusieurs catégories de prêteurs :
- 🏛️ Banques commerciales d'État – Sonali, Janata, Agrani, Rupali (offres limitées de prêt hypothécaire)
- 🏛️ Banques commerciales privées – y compris la BRAC Bank, la City Bank, Eastern Bank, Mutual Trust Bank, etc. (principaux prêteurs hypothécaires actifs)
- 🏠 Sociétés financières spécialisées dans l'habitat – y compris la Corporation bangladaise de financement immobilier (BHBFC, d'État), Delta Brac Housing Finance, Home Loan Management Limited
- 💰 Institutions financières non bancaires – IDLC, IPDC, Lankabangla Finance, United Finance (portfolios hypothécaires significatifs)
- 🏡 Institutions de microfinance – prêts immobiliers à petite échelle pour les ménages à faible revenu
Le marché hypothécaire est contraint par plusieurs facteurs structurels :
- 💰 Taux d'intérêt élevés – généralement 10 à 14 % pour les prêts immobiliers, bien au-dessus des moyennes régionales
- ⏳ Durées de prêt courtes – la plupart des prêts limités à 10 à 15 ans, contre les normes de 25 à 30 ans dans les marchés développés
- 💸 Acquisitions initiales élevées – généralement 20 à 30 % de la valeur du bien immobilier
- 📜 Incertitude sur les titres fonciers – système compliqué de registration et d’enregistrement des propriétés
- 💼 Fonds de financement à long terme limités – absence de fonds de pension, réserves d’assurance ou d’instruments du marché pour l’immobilier
- 💵 Risque de change – disponibilité limitée de prêts hypothécaires en devises étrangères pour les non-résidents bangladais
📈 Angle de développement du marché des capitaux
L'implication de la BSEC dans les discussions reflète la dimension du marché des capitaux du projet de MRC. Une société de refinancement hypothécaire mobilise généralement ses fonds à long terme par le biais d'instruments du marché des capitaux, y compris :
- 🏦 Obligations garanties par hypothèques (MBS) — obligations garanties par des pools de prêts hypothécaires
- 🏦 Obligations d'entreprises — obligations à long terme émises par le MRC, souscrites par des investisseurs institutionnels
- 🏦 Obligations couvertes — obligations à double garantie, soutenues à la fois par le MRC et le pool hypothécaire sous-jacent
- 🏦 Sukuk — équivalent conforme à la charia des obligations garanties par hypothèques, pertinent pour le secteur bancaire islamique du Bangladesh
- 🏦 Investissements des fonds de pension et assurances — engagements à long terme alignés avec les obligations à long terme du MRC
Pour le marché financier du Bangladesh — historiquement sous-développé, avec une émission limitée d'obligations à long terme et une base d'investisseurs institutionnels réduite — le projet MRC pourrait devenir un émetteur clé. En créant une offre régulière d'obligations de haute qualité à long terme, le MRC contribuerait à approfondir le marché des obligations domestique, offrirait des options d'investissement aux fonds de pension et aux compagnies d'assurance, et établirait une courbe de rendement de référence pour la fixation des prix des obligations d'entreprises.
📜 Le rôle du BSEC et les participants à la réunion
La réunion du 19 août 2026 au siège du BSEC a réuni des hauts fonctionnaires du BSEC et des représentants du Groupe de la Banque mondiale.
- 🏛️ Masud Khan — Président du BSEC (présida la réunion)
- 🏛️ Tanwir Habib Rahman — Commissaire du BSEC
- 🏛️ Nahid Mahtab — Commissaire du BSEC
- 🏛️ Md. Nafeez Al Tarik — Commissaire du BSEC
- 🏛️ Hossain Sadat — Commissaire du BSEC
- 🏛️ Md Abul Kalam — Directeur exécutif et porte-parole du BSEC
- 👔 Représentants des départements pertinents du BSEC
- 🌍 Représentants du Groupe de la Banque mondiale
La présence complète de la commission — incluant les quatre commissaires du BSEC — indique l'importance que le régulateur des valeurs mobilières accorde à l'initiative du MRC. Le rôle du BSEC dans le développement du MRC est crucial, car la commission sera responsable de :
- 📜 Réglementation de l'émission de titres du MRC — y compris les MBS, les obligations et les sukuk
- 📜 Règles de transparence et de protection des investisseurs — pour les instruments émis par le MRC
- 📜 Réglementation des plateformes de trading — pour le marché secondaire des titres du MRC
- 📜 Exigences de notation de crédit — pour le MRC et ses titres
- 📜 Lignes directrices pour les investisseurs institutionnels — concernant les limites d'investissement dans les MBS/obligations
🏠 L'habitat abordable : Le moteur de la politique
Le Directeur exécutif et porte-parole du BSEC, Md Abul Kalam, a déclaré à *Le Daily Star* que le gouvernement a un projet de création d'une entreprise chargée de financer l'habitat abordable — un secteur qui n'existe pas actuellement au Bangladesh. L'accent mis sur l'habitat abordable révèle un important lacune dans le secteur immobilier du Bangladesh :
- 🏢 ; Pénurie de logements — Le Bangladesh fait face à un déficit estimé de 4 à 5 millions de logements, en particulier dans les zones urbaines
- 💰 ; Exclusion des ménages à faible revenu — Les produits hypothécaires existants ne sont pas accessibles aux ménages gagnant moins de Tk 50,000/mois
- 🏢 ; pression sur les revenus moyens — La hausse des prix de l'immobilier urbain a rendu la propriété immobilière inabordable pour de nombreuses familles de classe moyenne
- 👥 ; pression de l'urbanisation — Le Bangladesh s'urbanise rapidement, avec une population de Dhaka qui devrait dépasser les 25 millions d'ici 2030
- 📜 ; programmes de logement gouvernementaux — Échelle limitée et exécution lente des projets de logement abordable
- 💰 ; financement hypothécaire subventionné limité — Absence de produits hypothécaires abordables soutenus par l'État à grande échelle
Un MRC axé sur le logement abordable pourrait canaliser des capitaux à long terme dans les hypothèques pour les ménages à faible et moyen revenu — avec la participation de la Banque mondiale apportant à la fois une expertise technique et un financement potentiellement concessionnel pour la capitalisation du MRC. L'engagement de la Banque mondiale suggère également une participation potentielle de la Société financière internationale (SFI) au capital du MRC — suivant le modèle utilisé dans d'autres pays en développement où la SFI a investi dans des sociétés de refinancement hypothécaire.
🌐 Modèles internationaux et meilleures pratiques
Le MRC proposé pour le Bangladesh rejoindrait une famille mondiale d'institutions similaires qui ont réussi à approfondir les marchés hypothécaires dans les pays en développement :
- 🏠💰 KMRC (Kenya Mortgage Refinance Company) — lancé en 2019, avec le soutien de la Banque mondiale et de la IFC ; propose un refinancement à long terme aux prêteurs hypothécaires kényans
- 🏠💰🇳🇬 NMRC (Nigeria Mortgage Refinance Company) — lancé en 2015, soutenu par la Banque mondiale ; vise à développer le marché hypothécaire nigérian
- 🏠💰🇵🇭 PHL (Philippine Home Lending Facility) — facilité de refinancement hypothécaire étatique, offrant des financements à long terme
- 🏠💰🇪🇬 EMRC (Egypt Mortgage Refinance Company) — lancé en 2010, fournissant la liquidité hypothécaire aux banques égyptiennes
- 🏠💰🇹🇳 SRF (Société tunisienne de refinancement hypothécaire) — créée pour approfondir le marché hypothécaire tunisien
- 🏠💰🇺🇸 Fannie Mae et Freddie Mac (États-Unis) — géants du refinancement hypothécaire soutenus par l’État, servant de modèle pour de nombreux MRC dans les pays en développement
Pour le Bangladesh, le modèle le plus proche est probablement celui de la KMRC ou de la NMRC — les deux ont été établies avec le soutien du Groupe de la Banque mondiale, combinant une participation des banques privées avec des parts de l’État et de partenaires de développement, et se concentrant explicitement sur le développement du marché de l’habitat abordable. L’étude de faisabilité s’inspirera probablement de ces modèles tout en s’adaptant au contexte institutionnel et réglementaire spécifique du Bangladesh.
💰 Le contexte général : l'approfondissement du secteur financier au Bangladesh
Le MRC proposé est l'une des nombreuses initiatives en cours pour approfondir le secteur financier du Bangladesh et élargir l'accès au capital à long terme — aux côtés du cadre stratégique quinquennal du secteur bancaire, du développement du marché des sukuk, de l'autorité Invest Bangladesh prévue et de l'agenda plus large de réforme des marchés de capitaux. Ensemble, ces initiatives reflètent la reconnaissance que le secteur financier du Bangladesh doit évoluer au-delà de son modèle actuel de financement à court terme centré sur les banques pour soutenir les ambitions de développement à moyen terme du pays.
Pour l'économie globale du Bangladesh, le MRC revêt une importance qui dépasse le financement du logement :
- 🏢 ; Croissance du secteur de la construction — Le financement accru du logement soutient l'emploi et la croissance dans l'industrie de la construction
- 💰 ; Approfondissement du marché des capitaux — Les obligations MRC ajouteraient de la profondeur et de la diversité des échéances au marché obligataire
- 💰 ; Options d'investissement des fonds de pension — Les obligations à long terme correspondent aux passifs des fonds de pension
- 💰 ; Investissement dans le secteur de l'assurance — Les obligations à long terme sont adaptées aux réserves d'assurance-vie
- 💼 ; Création d'emplois — Emplois liés à la construction dans les catégories qualifiées et non qualifiées
- 💰 ; Inclusion financière — Financement du logement abordable pour les ménages à faible et moyen revenu
- 🌐 ; Préparation à la transition post-PMA — Un secteur financier mature est essentiel pour la stratégie économique post-PMA
Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/news/world-bank-studying-feasibility-mortgage-refinance-company-bangladesh-4252591
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés



