El Banco Mundial está estudiando la viabilidad de una empresa de refinanciamiento hipotecario en Bangladés.
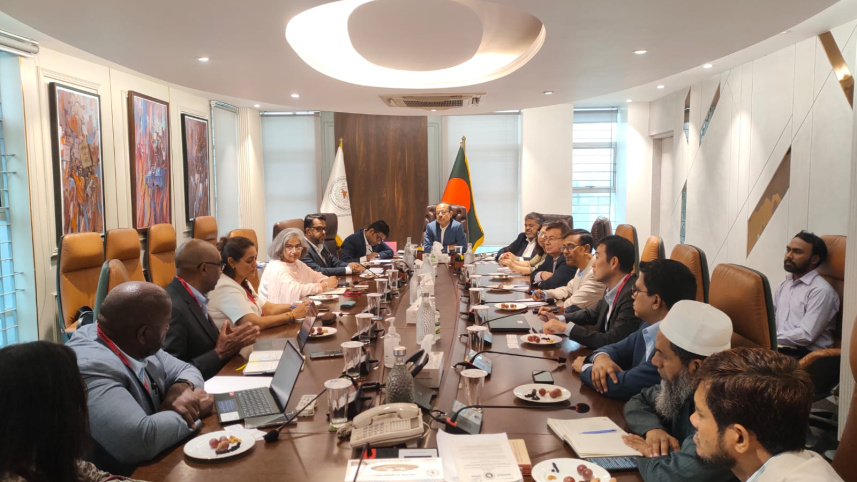
Daca, 20 de agosto de 2026 — El Grupo Banco Mundial está llevando a cabo un estudio de factibilidad para establecer una Compañía de Refinanciamiento Hipotecario (MRC) en Bangladés — una institución que podría profundizar el mercado hipotecario primario del país y movilizar financiamiento a largo plazo del mercado de capitales para el financiamiento de vivienda. El estudio de factibilidad, realizado en respuesta a una solicitud formal de la División de Instituciones Financieras del Ministerio de Finanzas, fue tema de una reunión de alto nivel entre la Comisión de Valores y Bolsa de Bangladés (BSEC, por sus siglas en inglés) y una delegación del Banco Mundial en las oficinas de la BSEC el 19 de agosto de 2026.
🔑 Elementos Clave de la Iniciativa
- 📅 19 de agosto de 2026 — Reunión de BSEC-BM en la oficina de BSEC
- 👔 Presidente de BSEC Masud Khan — presidió la reunión
- 👔 Grupo Banco Mundial — realiza el estudio de factibilidad
- 💰 División de Instituciones Financieras, Ministerio de Finanzas — entidad solicitante formal
- 🏠 Compañía de Refinanciamiento Hipotecario (CRH) — institución propuesta
- 🏠 Financiamiento de vivienda asequible — objetivo principal de política
- 📈 Financiamiento a largo plazo en el mercado de capitales — canal de movilización
- 📈 Profundización del mercado hipotecario primario — impacto esperado
🏠 ¿Qué es una Compañía de Refinanciamiento Hipotecario?
Una Compañía de Refinanciamiento Hipotecario (CRH) es una institución financiera especializada que ofrece refinanciamiento a largo plazo a prestamistas hipotecarios primarios — generalmente bancos, compañías de financiamiento de vivienda y otras instituciones financieras que otorgan préstamos para viviendas. El modelo de CRH se utiliza ampliamente en economías desarrolladas y en desarrollo para abordar un desafío estructural fundamental en el financiamiento hipotecario: la discrepancia de plazos entre los depósitos bancarios a corto plazo (que financian la mayoría de los préstamos hipotecarios en mercados emergentes) y los préstamos hipotecarios a largo plazo (que suelen tener plazos de 15 a 30 años).
Al ofrecer refinanciamiento a largo plazo a los prestamistas primarios, una CRH les permite:
- 🏠 Ampliar el préstamo hipotecario — sin estar limitado por el financiamiento de depósitos a corto plazo
- 🏠 Ofrecer hipotecas de plazo más largo — préstamos de 20 a 30 años se vuelven comercialmente viables
- 🏠 Reducir las tasas de interés hipotecario — costos de financiamiento reducidos se traducen en tasas más bajas para los prestatarios
- 🏠 Mobilizar financiamiento de mercado de capitales — mediante la emisión de valores respaldados por hipotecas y bonos
- 🏠 Desarrollar el mercado secundario de hipotecas — creando liquidez para los activos hipotecarios
Para Bangladés —donde el préstamo hipotecario está actualmente limitado por la ausencia de fuentes de financiamiento a largo plazo y donde la mayoría de los préstamos para vivienda tienen plazos de 10 a 15 años con tasas de interés relativamente altas—, un MRC podría transformar radicalmente el panorama del financiamiento de vivienda, haciendo que la vivienda asequible sea accesible para una proporción mucho mayor de la población.
🏠 Contexto del financiamiento de vivienda en Bangladés
El mercado de financiamiento de vivienda en Bangladés está actualmente atendido por varias categorías de prestamistas:
- 🏦 Bancos comerciales estatales — Sonali, Janata, Agrani, Rupali (ofertas limitadas de hipotecas)
- 🏦 Bancos comerciales privados — incluyendo BRAC Bank, City Bank, Eastern Bank, Mutual Trust Bank, etc. (principales prestamistas hipotecarios)
- 🏠 Compañías especializadas en financiamiento de vivienda — incluyendo Bangladesh House Building Finance Corporation (BHBFC, estatal), Delta Brac Housing Finance, Home Loan Management Limited
- 💰 Instituciones financieras no bancarias — IDLC, IPDC, Lankabangla Finance, United Finance (portafolios hipotecarios significativos)
- 🏠 Instituciones de microfinanciamiento — préstamos para vivienda a pequeña escala para hogares de bajos ingresos
El mercado hipotecario enfrenta limitaciones por varios factores estructurales:
- 📈 Tasas de interés altas — típicamente entre 10% y 14% para préstamos hipotecarios, muy por encima de los promedios regionales
- ⏳ Plazos cortos — la mayoría de los préstamos están limitados a 10-15 años, frente a los estándares de 25-30 años en mercados desarrollados
- 📉 Enganches altos — generalmente entre 20% y 30% del valor de la propiedad
- 📄 Incertidumbre en títulos de tierra — sistema complejo de registro y titulación de propiedades
- 💰 Falta de financiamiento a largo plazo — ausencia de fondos de pensiones, reservas de seguros o instrumentos del mercado de capitales para vivienda
- 💱 Riesgo cambiario — limitada disponibilidad de hipotecas en moneda extranjera para bangladesíes no residentes
📈 Perspectiva de Desarrollo del Mercado de Capitales
La participación de la BSEC en las discusiones refleja la dimensión del mercado de capitales del MRC propuesto. Una compañía de refinanciamiento hipotecario suele movilizar su financiamiento a largo plazo mediante instrumentos del mercado de capitales — incluyendo:
- 🏠 Bonos respaldados por hipotecas (MBS) — bonos respaldados por carteras de préstamos hipotecarios
- 🏠 Bonos corporativos — bonos de largo plazo emitidos por MRC y suscritos por inversores institucionales
- 🏠 Bonos cubiertos — bonos con doble respaldo, respaldados tanto por MRC como por la cartera hipotecaria subyacente
- 🏠 Sukuk — equivalente conforme a la *Sharia* de los bonos respaldados por hipotecas, relevante para el sector bancario islámico de Bangladés
- 🏠 Inversiones en fondos de pensiones e seguros — obligaciones de largo plazo que coinciden con los bonos de largo plazo de MRC
Para el mercado de capitales de Bangladés —que históricamente ha estado subdesarrollado, con poca emisión de bonos de largo plazo y una base limitada de inversores institucionales— la propuesta de MRC podría convertirse en un emisor clave. Al generar un suministro regular de bonos de alta calidad y largo plazo, el MRC ayudaría a profundizar el mercado de bonos doméstico, ofrecer opciones de inversión para fondos de pensiones y compañías de seguros, y establecer una curva de rendimiento de referencia para la fijación de precios en bonos corporativos.
📊 El papel de la BSEC y los participantes en la reunión
La reunión del 19 de agosto de 2026 en las oficinas de la BSEC reunió a altos funcionarios de la BSEC y representantes del Grupo Banco Mundial:
- 👤 Masud Khan — Presidente de la BSEC (presidió la reunión)
- 👤 Tanwir Habib Rahman — Comisionado de la BSEC
- 👤 Nahid Mahtab — Comisionado de la BSEC
- 👤 Md. Nafeez Al Tarik — Comisionado de la BSEC
- 👤 Hossain Sadat — Comisionado de la BSEC
- 👤 Md Abul Kalam — Director Ejecutivo y Portavoz de la BSEC
- 👩💼 Funcionarios de los departamentos relevantes de la BSEC
- 👩💼 Representantes del Grupo del Banco Mundial
La presencia completa de la comisión —incluyendo a los cuatro comisionados de la BSEC— refleja la importancia que otorga el regulador de valores a la iniciativa del MRC. El papel de la BSEC en el desarrollo del MRC es crítico porque la comisión sería responsable de:
- 📊 Regular la emisión de valores del MRC —incluyendo MBS, bonos y sukuk
- 📊 Normas de divulgación y protección al inversor —para instrumentos emitidos por el MRC
- 📊 Reglamentos de plataformas de negociación —para la negociación en el mercado secundario de valores del MRC
- 📊 Requisitos de calificación crediticia —para el MRC y sus valores
- 📊 Directrices para inversores institucionales —sobre límites de inversión en MBS/bonos
🏠 Vivienda Asequible: El Impulsor Político
El Director Ejecutivo y Portavoz de la BSEC, Md Abul Kalam, le dijo a *The Daily Star* que el gobierno tiene un plan para lanzar una empresa que financie viviendas asequibles —algo que actualmente no está disponible en el país—. El enfoque en viviendas asequibles refleja una importante brecha en la política del sector inmobiliario de Bangladés.
- 🏠 Escasez de vivienda — Bangladés enfrenta un déficit estimado de 4 a 5 millones de unidades de vivienda, especialmente en zonas urbanas
- 💰 Exclusión de hogares de bajos ingresos — los productos hipotecarios existentes no son accesibles para hogares con ingresos inferiores a Tk 50,000/mes
- 🏠 Presión sobre la clase media — los precios de la propiedad urbana en aumento han hecho que la propiedad de vivienda sea inaccesible para muchas familias de clase media
- 🏙️ Presión por urbanización — Bangladés se está urbanizando rápidamente, con una población en Dhaka que se espera supere los 25 millones para 2030
- 🏠 Esquemas de vivienda del gobierno — escala limitada y ejecución lenta de proyectos de vivienda asequible
- 💰 Financiamiento hipotecario subsidiado limitado — falta de productos hipotecarios asequibles respaldados por el Estado a gran escala
Un MRC (Compañía de Refinanciamiento de Hipotecas) enfocado en vivienda asequible podría canalizar capital a largo plazo hacia hipotecas para hogares de bajos y medianos ingresos — con la participación del Banco Mundial aportando tanto experiencia técnica como financiamiento concesional potencial para la capitalización del MRC. El compromiso del Banco Mundial también sugiere la posibilidad de participación accionaria de la Corporación Financiera Internacional (IFC) en el MRC — siguiendo el modelo utilizado en otros países en desarrollo donde la IFC ha invertido en compañías de refinanciamiento hipotecario.
🌍 Modelos Internacionales y Mejores Prácticas
El MRC propuesto para Bangladés se uniría a una familia global de instituciones similares que han profundizado los mercados hipotecarios en países en desarrollo:
- 🏠 KMRC (Kenya Mortgage Refinance Company) — lanzada en 2019, con apoyo del Banco Mundial y el IFC; ofrece refinanciamiento a largo plazo a prestamistas hipotecarios de Kenia
- 🏢🏠 NMRC (Nigeria Mortgage Refinance Company) — lanzada en 2015, con apoyo del Banco Mundial; busca desarrollar el mercado hipotecario de Nigeria
- 🇵🇭🏠 PHL (Philippine Home Lending Facility) — refinanciamiento hipotecario respaldado por el Estado, proporcionando financiamiento a largo plazo
- 🇪🇬🏠 EMRC (Egypt Mortgage Refinance Company) — lanzada en 2010, ofreciendo liquidez hipotecaria a bancos egipcios
- 🇹🇳🏠 SRF (Tunisia Société de Refinancement Hypothécaire) — establecida para profundizar el mercado hipotecario de Túnez
- 🇺🇸🏠 Fannie Mae y Freddie Mac (EE.UU.) — gigantes de refinanciamiento hipotecario respaldados por el gobierno, modelo sobre el cual se basan muchas compañías de refinanciamiento de países en desarrollo
Para Bangladés, el modelo más cercano probablemente sea el de KMRC o NMRC —ambos establecidos con apoyo del Grupo Banco Mundial, ambos combinan participación accionaria de bancos privados con capital estatal y de socios de desarrollo, y ambos se enfocan explícitamente en el desarrollo del mercado de vivienda asequible—. El estudio de factibilidad probablemente se basará en estos modelos, adaptándolos al contexto institucional y regulatorio específico de Bangladés.
📊 La visión más amplia: Profundización del sector financiero de Bangladesh
El MRC propuesto es una de varias iniciativas en curso para profundizar el sector financiero de Bangladesh y ampliar el acceso a capital a largo plazo —junto con el marco estratégico de cinco años para el sector bancario, el desarrollo del mercado de *sukuk*, la creación de la Autoridad de Inversión de Bangladesh y la agenda más amplia de reforma del mercado de capitales. Juntas, estas iniciativas reflejan el reconocimiento de que el sector financiero de Bangladesh debe evolucionar más allá de su actual modelo centrado en bancos y financiamiento de corto plazo para respaldar las ambiciones de desarrollo a mediano plazo del país.
Para la economía más amplia de Bangladesh, el MRC tiene relevancia más allá de la financiación de vivienda:
- 🏗️ Crecimiento del sector de la construcción — la expansión del financiamiento para vivienda respalda el empleo y el crecimiento de la industria de la construcción
- 💰 Profundización del mercado de capitales — los bonos de MRC aportarían profundidad y diversidad en plazos al mercado de bonos
- 💰 Opciones de inversión para fondos de pensiones — los bonos de largo plazo coinciden con las obligaciones de los fondos de pensiones
- 💰 Inversión en el sector de seguros — bonos de largo plazo adecuados para las reservas de seguros de vida
- 👷 Generación de empleo — empleos vinculados a la construcción en categorías desde calificadas hasta no calificadas
- 💰 Inclusión financiera — financiamiento de vivienda asequible para hogares de ingresos bajos y medios
- 📈 Preparación para la transición post-PMA — un sector financiero maduro es clave para la estrategia económica post-PMA
Para el plan de reformas más amplio del Ministro de Finanzas Amir Khosru Mahmud Chowdhury, la iniciativa MRC representa el tipo de profundización estructural del sector financiero que será necesario para apoyar la transición del país de una economía dependiente de préstamos y centrada en los bancos a una economía de ingresos propios, respaldada por el mercado de capitales y de ingresos medios. El estudio de viabilidad —apoyado por la experiencia técnica del Banco Mundial y el compromiso regulatorio de la BSEC— proporciona una base creíble para avanzar. Los siguientes pasos serán: la finalización del estudio de viabilidad, el diseño de la estructura de capitalización, el desarrollo del marco regulatorio y, finalmente, el lanzamiento formal de la MRC —potencialmente en los próximos 12-18 meses si se alinean la voluntad política y la capacidad institucional—. Para los millones de hogares bangladesíes actualmente excluidos del financiamiento hipotecario formal y para el plan más amplio de desarrollo del mercado de capitales, las apuestas de esta iniciativa trascienden el alcance inmediato del financiamiento de vivienda —incidiendo en la transformación estructural del sector financiero de Bangladesh en la próxima década.
Esta noticia fue publicada originalmente por The Daily Star. Para el informe original completo, visite: https://www.thedailystar.net/business/news/world-bank-studying-feasibility-mortgage-refinance-company-bangladesh-4252591
Relacionado en BangladeshExport
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas