世界银行正在研究在孟加拉国成立房贷再融资公司的可行性。
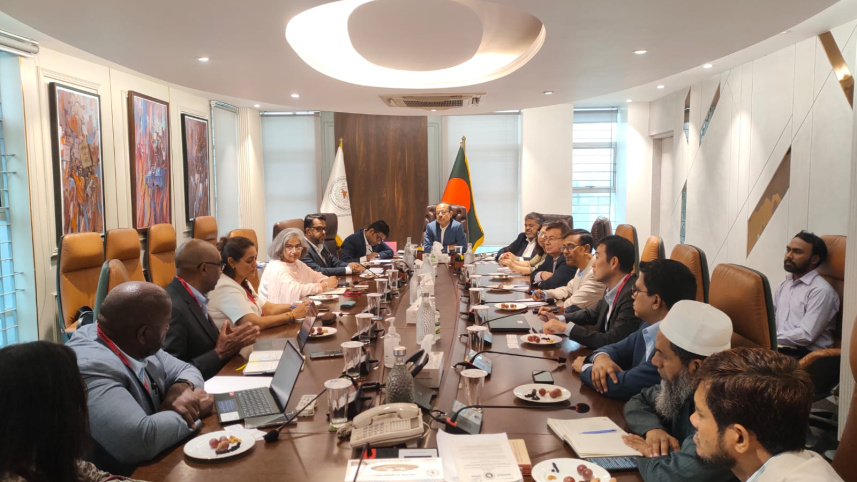
达卡,2026年8月20日 —— 世界银行集团正在开展一项关于在孟加拉国设立抵押贷款再融资公司(MRC)的可行性研究。该机构有望深化该国的初级抵押贷款市场,并为住房金融动员长期资本市场资金。应财政部金融机构司的正式请求开展的这项可行性研究,于2026年8月19日在孟加拉证券交易委员会(BSEC)办公室举行的BSEC与世界银行代表团高级别会议上进行了讨论。
倡议的关键要素
- 2026年8月19日 —— 在黑海经济合作组织(BSEC)办公室举行的BSEC-世界银行会议
- BSEC主席马苏德·汗 —— 主持了此次会议
- 世界银行集团 —— 负责进行可行性研究
- 财政部金融机构司 —— 作为正式的申请机构
- 抵押贷款再融资公司(MRC) —— 拟议设立的机构
- 经济适用房融资 —— 主要政策目标
- 长期资本市场融资 —— 资金筹集渠道
- 深化一级抵押贷款市场 —— 预期影响
什么是抵押贷款再融资公司?
抵押贷款再融资公司(MRC)是一家专门为一级抵押贷款放贷机构提供长期再融资的金融机构 —— 通常包括银行、住房金融公司及其他发放住房贷款的金融机构。MRC模式在发达国家和发展中国家都被广泛应用,以解决抵押贷款融资中的一个根本性结构性挑战:短期银行存款(为新兴市场的大部分抵押贷款提供资金)与通常有15至30年期限的长期抵押贷款之间的期限错配问题。
通过为一级放贷机构提供长期再融资,MRC使它们能够:
- 扩大抵押贷款业务——不受短期存款资金的制约
- 提供更长期的抵押贷款——20至30年的贷款期限在商业上变得可行
- 降低抵押贷款利率——降低资金成本意味着借款人利率下降
- 动员资本市场资金——通过发行抵押贷款支持证券和债券
- 发展二级抵押贷款市场——为抵押贷款资产创造流动性
对于孟加拉国而言——该国目前的抵押贷款业务受限于缺乏长期资金来源,且大多数住房贷款期限为10至15年,利率相对较高——抵押贷款重组计划(MRC)可能会从根本上重塑住房金融格局,使更多民众能够获得经济适用房。
孟加拉国住房金融现状
目前,孟加拉国住房金融市场由以下几类贷款机构提供服务:
- 国有商业银行——索纳利银行、贾纳塔银行、阿格拉尼银行、鲁帕利银行(抵押贷款产品有限)
- 私营商业银行——包括BRAC银行、城市银行、东方银行、互惠信托银行等(抵押贷款业务最活跃的银行)
- 专业住房金融公司——包括孟加拉国住房建设金融公司(BHBFC,国有企业)、德尔塔BRAC住房金融公司、住房贷款管理有限公司
- 非银行金融机构——IDLC、IPDC、兰卡班加拉金融、联合金融(抵押贷款组合规模较大)
- 小额信贷机构——为低收入家庭提供小额住房贷款
抵押贷款市场受到多重结构性因素的制约:
- 高利率——住房贷款利率通常为10%至14%,远高于区域平均水平
- 贷款期限短——多数贷款期限仅为10至15年,而发达市场通常为25至30年
- 首付比例高——通常为房产价值的20%至30%
- 土地产权不确定——复杂的房产登记和产权登记制度
- 长期资金不足——缺乏养老基金、保险储备或用于住房的资本市场工具
- 汇率风险——孟加拉国非居民难以获得外币抵押贷款
资本市场发展视角
孟加拉证券交易所委员会(BSEC)参与相关讨论,反映出拟议的抵押贷款再融资公司(MRC)在资本市场层面的考量。抵押贷款再融资公司通常通过资本市场工具筹集长期资金,包括:
- 抵押贷款支持证券(MBS) —— 由抵押贷款池作担保的债券
- 公司债券 —— 由机构投资者认购的孟加拉国储备银行(MRC)发行的长期债券
- 担保债券 —— 由孟加拉国储备银行和基础抵押贷款池共同担保的双重追偿债券
- 伊斯兰债券(Sukuk) —— 符合伊斯兰教法的抵押贷款支持证券等价物,适用于孟加拉国的伊斯兰银行体系
- 养老基金和保险投资 —— 与长期公司债券相匹配的长期负债
对于孟加拉国资本市场而言——该市场历来不发达,长期债券发行规模有限,机构投资者基础薄弱——拟议成立的孟加拉国储备银行(MRC)可能成为关键的锚定发行机构。通过持续提供高质量的长期债券,MRC将助力深化国内债券市场,为养老基金和保险公司提供投资选择,并为公司债券定价建立基准收益率曲线。
孟加拉证券交易所委员会(BSEC)的角色及与会嘉宾
2026年8月19日在孟加拉证券交易所委员会(BSEC)办公室举行的会议汇聚了BSEC高级官员和世界银行集团代表:
- 马苏德·汗——BSEC主席(主持了此次会议)
- 坦维尔·哈比布·拉赫曼——BSEC专员
- 纳希德·马赫塔布——BSEC专员
- Md.纳菲兹·阿尔·塔里克——BSEC专员
- 侯赛因·萨达特——BSEC专员
- Md阿布·卡拉姆——BSEC执行董事兼发言人
- BSEC相关部门官员
- 世界银行集团代表
整个委员会的出席——包括四位BSEC专员——表明了证券监管机构对MRC倡议的重视。BSEC在MRC发展中的作用至关重要,因为该委员会将负责:
- 监管MRC证券发行——包括MBS、债券和伊斯兰债券
- 披露和投资者保护规则——适用于MRC发行的工具
- 交易平台法规——适用于MRC证券的二级市场交易
- 信用评级要求——适用于MRC及其证券
- 机构投资者指南——关于MBS/债券投资限额
经济适用房:政策推动力
BSEC执行董事兼发言人Md阿布·卡拉姆告诉《每日星报》,政府计划成立一家公司,为经济适用房提供资金——目前孟加拉国尚不具备此类住房。经济适用房的关注点反映了孟加拉国住房领域的一个主要政策缺口:
- 住房短缺——据估算,孟加拉国面临着400万至500万套住房缺口问题,尤其是在城市地区
- 低收入家庭被排除在外——现有的抵押贷款产品对月收入低于5万塔卡的家庭而言并不适用
- 中等收入家庭压力重重——城市房价上涨使得许多中产家庭无力购房
- 城市化压力——孟加拉国城市化进程迅速推进,预计到2030年达卡人口将突破2500万
- 政府住房计划——经济适用房项目规模有限且执行缓慢
- 可负担抵押贷款融资有限——缺乏大规模的国家支持的经济适用房抵押贷款产品
一个专注于经济适用房的市场化房贷公司(MRC)可以将长期资金引入低收入和中等收入家庭的抵押贷款市场——世界银行的参与将为MRC的资本化带来技术专长和潜在的优惠融资。世界银行的参与也暗示了国际金融公司(IFC)可能参与MRC的股权投资——这与IFC在其他发展中国家投资抵押贷款再融资公司的模式类似。
国际模式与最佳实践
拟议的孟加拉国MRC将加入全球类似机构的大家庭,这些机构已成功深化了发展中国家的抵押贷款市场:
- 肯尼亚抵押贷款再融资公司(KMRC)——于2019年启动,获得世界银行和国际金融公司支持;为肯尼亚抵押贷款机构提供长期再融资
- 尼日利亚抵押贷款再融资公司(NMRC)——于2015年启动,由世界银行支持;旨在发展尼日利亚抵押贷款市场
- 菲律宾住房贷款基金(PHL)——政府支持的抵押贷款再融资机构,提供长期资金
- 埃及抵押贷款再融资公司(EMRC)——于2010年启动,为埃及银行提供抵押贷款流动性
- 突尼斯抵押贷款再融资公司(SRF)——旨在深化突尼斯抵押贷款市场
- 美国房利美和房地美——政府资助的抵押贷款再融资巨头,许多发展中国家的抵押贷款再融资公司以此为模型
对于孟加拉国而言,最接近的模式很可能是KMRC或NMRC——这两个机构都是在世界银行集团支持下成立的,都将私人银行持股与政府及发展伙伴股权相结合,并且都明确专注于经济适用房市场开发。可行性研究很可能会借鉴这些模式,同时适应孟加拉国特定的制度和监管环境。
全局视角:孟加拉国金融业深化发展
拟议中的孟加拉国住房金融公司(MRC)是孟加拉国深化金融业发展、扩大长期资本获取渠道的多项举措之一——这些举措还包括五年期银行业战略框架、伊斯兰债券市场发展、计划成立的孟加拉国投资局,以及更广泛的资本市场改革议程。这些举措共同表明,孟加拉国金融业必须超越当前以银行为中心、短期融资为主的模式,转向支持国家中期发展目标的融资体系。
对于孟加拉国整体经济而言,MRC的意义远不止于住房金融:
- 建筑行业增长——扩大住房金融支持建筑业就业与发展
- 资本市场深化——MRC债券将提升债券市场的深度与期限多样性
- 养老基金投资选择——长期债券与养老基金负债形成匹配
- 保险业投资——长久期债券适合人寿保险储备金配置
- 创造就业机会——涵盖技术工人和非技术工人的建筑相关岗位
- 金融包容性——为中低收入家庭提供经济适用房金融支持
- 后最不发达国家转型准备——成熟的金融部门对后最不发达国家经济战略至关重要
本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/news/world-bank-studying-feasibility-mortgage-refinance-company-bangladesh-4252591
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。



