Le Bangladesh prévoit des hausses de 60 % des objectifs fiscaux pour les grands contribuables alors que la base fiscale se resserre
Les cibles de TVA et d’impôt sur le revenu pour LTU ont été augmentées de 60 % et 53 % respectivement, au-dessus des collections , malgré une baisse du nombre de contribuables à la TVA LTU, passant de 162 en 2005 à 106 aujourd’hui
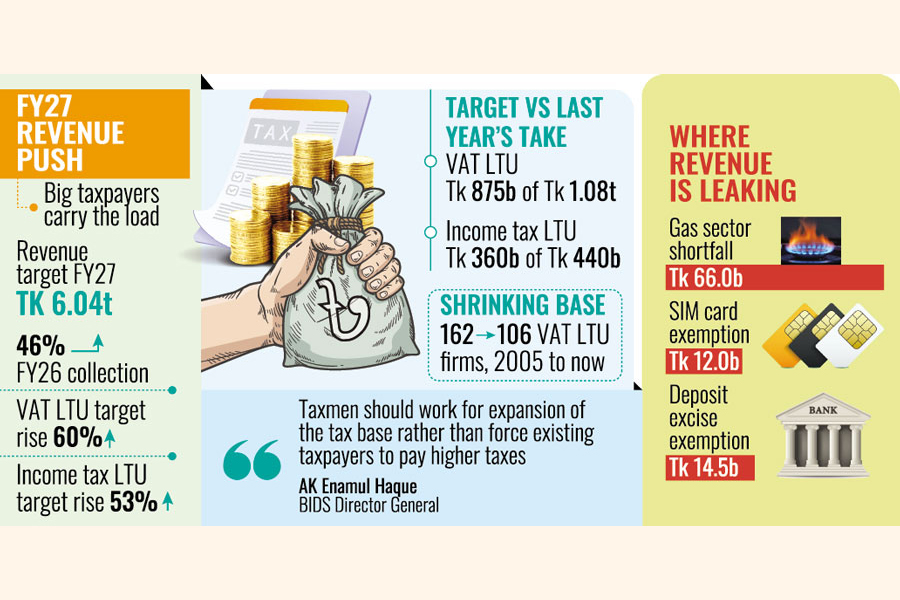
🏛️ Une plus grande dépendance du gouvernement envers les grands contribuables — tant les particuliers que les entreprises — pour atteindre son objectif de revenus plus élevé lors de l’année fiscale actuelle exerce une pression supplémentaire sur la base existante de contribuables. L’Unité des Grands Contribuables (LTC) au sein du service de la TVA de la Direction Générale des Recettes (DGR) a été chargée d’atteindre un objectif de revenus 60 % plus élevé que ses recettes de l’année fiscale précédente. De même, l’objectif de l’Unité des Grands Contribuables pour l’impôt sur le revenu est près de 53 % plus élevé que ses recettes en FY26.
💰 Le gouvernement a fixé un objectif global de collecte de revenus à Tk 6.04 milliards pour FY27, soit 46 % plus élevé que la somme collectée lors de l’année fiscale précédente. Les objectifs des Unités des Grands Contribuables pour l’impôt sur le revenu et la TVA ont été multipliés par plus de 14 depuis deux décennies. En FY08, le gouvernement avait fixé des objectifs de revenus à Tk 38 milliards pour l’Unité des Grands Contribuables de l’impôt sur le revenu et Tk 101.44 milliards pour l’Unité des Grands Contribuables de la TVA. Pour FY27, ces objectifs ont été relevés à Tk 550 milliards et Tk 1.40 milliards respectivement.
📊 FY26 Performance vs FY27 Objectifs
L’Unité des Grands Contribuables de la TVA a collecté Tk 875 milliards lors de l’année fiscale précédente contre un objectif de Tk 1.08 milliards, tandis que l’Unité des Grands Contribuables de l’impôt sur le revenu a collecté Tk 360 milliards contre un objectif de Tk 440 milliards. Les deux unités ont manqué leurs FY26 objectifs : l’Unité de la TVA a manqué ses objectifs de Tk 205 milliards (19% écart), et l’Unité de l’impôt sur le revenu a manqué ses objectifs de Tk 80 milliards (18% écart). Malgré ces écarts, de nouveaux FY27 objectifs ont été fixés de manière substantiellement plus élevée, créant ainsi une plus grande divergence entre la capacité historique de collecte et les nouvelles attentes de collecte.
- 💰 FY27 objectif de revenus global : Tk 6.04 billions (+46% par rapport à FY26 de recouvrement)
- 💰 TVA LTU FY27 objectif : Tk 1.40 billions (+60% par rapport à FY26 de recouvrement de Tk 875 milliards)
- 💰 Impôt sur le revenu LTU FY27 objectif : Tk 550 milliards (+53% par rapport à FY26 de recouvrement de Tk 360 milliards)
- 💰 TVA LTU FY26 objectif : Tk 1.08 billions ; recouvrement : Tk 875 milliards (19% déficit)
- 💰 Impôt sur le revenu LTU FY26 objectif : Tk 440 milliards ; recouvrement : Tk 360 milliards (18% déficit)
- 📊 Nombre de contribuables à la TVA LTU : 162 (2005) → 106 (2026) - 35 % de baisse
- 📊 Objectifs de croissance de la LTU depuis FY08 : plus de 14 fois
⚠ Base fiscale étroite : baisse du nombre de contribuables
Les économistes et les responsables fiscaux ont exprimé des inquiétudes concernant ces objectifs ambitieux, citant la base fiscale étroite du Bangladesh et l'environnement commercial morose. Le nombre de grands contribuables n'a pas augmenté de manière significative au Bangladesh. Au contraire, plusieurs grandes entreprises, y compris des multinationales, ont quitté le pays au cours de la dernière décennie. Le nombre de contribuables à la TVA LTU est passé de 162 en 2005 à 106 entreprises, soit une baisse de 35%, qui reflète la contraction globale de la base d'entreprises importantes au Bangladesh.
L'impôt sur le revenu LTU dépend également fortement des impôts sur les sociétés payés par les banques commerciales privées. Les responsables fiscaux affirment que le secteur bancaire est confronté à de multiples défis, notamment des prêts non performants élevés, tandis que les banques en difficulté ont du mal à rembourser les déposants, laissant peu de marge aux responsables fiscaux pour collecter des recettes supplémentaires auprès d'eux. Avec des prêts non performants dépassant Tk 6 lakh crores en juin 2026 et 21 banques signalant des déficits de capital, le secteur bancaire — qui a toujours été le plus grand contributeur aux recettes de l'impôt sur le revenu LTU — n'est pas en mesure d'absorber une augmentation de 53% des obligations fiscales.
📜 Les experts appellent à l'élargissement de l'assiette fiscale face à l'augmentation de la charge
Le directeur général de l'Institut d'études du développement du Bangladesh (BIDS), AK Enamul Haque, affirme que le faible ratio impôts/PIB du Bangladesh est inacceptable compte tenu de la taille de son économie. "Les fiscalistes devraient œuvrer à l'élargissement de l'assiette fiscale plutôt que de contraindre les contribuables existants à payer des impôts plus élevés", a-t-il déclaré au Financial Express.
Le président de Business Initiative Leading Development (BUILD), Abul Kasem, a déclaré que les contribuables reconnus comme les plus importants pour payer des impôts élevés et maintenir la conformité ne devraient pas faire face à un "harcèlement arbitraire". Les agents fiscaux devraient classer séparément les contribuables conformes afin de les protéger contre un examen inutile tout en poursuivant l'objectif de recettes, a-t-il ajouté. La proposition de catégorisation basée sur la conformité reflète une préoccupation croissante selon laquelle une application agressive des impôts pousse les contribuables conformes vers des canaux informels ou une évasion fiscale pure et simple, ce qui sape la capacité de collecte des recettes à long terme.
Apurba Kanti Das, ancien membre fiscal du Conseil national des recettes (NBR), affirme que la collecte des recettes dépend d'un écosystème lié aux conditions économiques plus larges d'un pays. "Les banques figurent parmi les plus grands contribuables, mais beaucoup d'entre elles sont maintenant sous une immense pression financière." Il a suggéré d'accélérer l'automatisation de l'administration fiscale, car il pense qu'un passage des systèmes manuels pourrait aider à augmenter considérablement la collecte des recettes.
🌬️ Principales sources de TVA : Tabac, Télécommunications, Gaz et Électricité
Simultanément, les principales sources de collecte de TVA en Bangladesh incluent le tabac, les télécommunications, le gaz naturel et l’électricité. La concentration de la TVA dans quatre secteurs — tabac, télécommunications, gaz et électricité — révèle la nature structurellement étroite de la base de la TVA bangladaise. Le tabac seul représente environ 20 à 32 % de la collecte totale de TVA, malgré son potentiel externe significatif pour la santé publique et une croissance limitée à long terme.
La dépendance à ces quatre secteurs pour la collecte de TVA crée une vulnérabilité structurelle : si l’un d’eux subit une baisse — qu’elle soit due à des actions réglementaires, à une contraction de la demande ou à des perturbations de l’approvisionnement — la collecte de TVA échoue à atteindre ses objectifs. L’objectif de 53 % suppose que les quatre secteurs enregistreront simultanément une croissance double-digit, hypothèse que les schémas historiques rendent peu réaliste.
💼 Officiers de TVA démoralisés
Les agents de la TVA ont affirmé qu’atteindre l’objectif « sans précédent », nécessitant un bond quantitatif dans les collectes, serait presque impossible. De tels objectifs démoralisent les agents et les dissuadent d’intensifier leurs efforts lorsqu’ils savent qu’ils ne seront pas proches de les atteindre. L’effet de démoralisation est particulièrement préjudiciable : lorsque les agents fiscaux perçoivent les objectifs comme irréalistes, ils basculent souvent vers une approche défensive de la conformité, se concentrant sur les collectes routinières plutôt que sur la recherche de nouvelles opportunités de revenus.
Le modèle consistant à fixer des objectifs ambitieux qui sont ensuite systématiquement dépassés — une caractéristique récurrente du processus budgétaire des recettes de Bangladéch — affaiblit la crédibilité de tout le cadre fiscal. Lorsque les entreprises, les contribuables et les institutions financières internationales observent des écarts systématiques dans les objectifs, la confiance dans la gestion fiscale du gouvernement s’érode, compliquant ainsi les futures emprunts, les réformes de politique fiscale et l’engagement des donateurs.
💰 Implications Stratégiques Pour la Position Fiscale de Bangladéch
Pour la position fiscale plus large de Bangladéch, l’objectif de recettes ambitieux porte une importance stratégique. Le budget FY27 suppose que la collecte des recettes croîtra de 46% en un seul exercice fiscal — un objectif qui, s’il est manqué de 15 à 20% comme en FY26, entraînerait un déficit de recettes de Tk 90,000 à 120 000 milliards de taka. Un tel déficit forcerait le gouvernement à soit réduire les dépenses de développement (affaiblissant ainsi les investissements dans les infrastructures nécessaires pour la sortie des pays les moins avancés), soit augmenter les emprunts (aggravant la charge de service de la dette, qui consomme déjà près de la moitié des recettes).
L’alternative — l’expansion de base par des réformes fiscales structurelles — produirait une croissance des recettes plus lente mais plus durable. Intégrer les entreprises informelles dans le réseau fiscal, moderniser la collecte des taxes foncières, mettre en œuvre un contrôle numérique de la TVA et élargir le respect de la déclaration d’impôt sur le revenu par des procédures simplifiées généreraient collectivement des gains de recettes plus solides que l’augmentation des objectifs sur une base fiscalement étroite existante. L’année fiscale à venir révèlera si le gouvernement adopte cette voie structurelle ou continue de s’appuyer sur des hausses d’objectifs qui ne peuvent être soutenues par la base fiscale actuelle.
Cette actualité a été publiée à l'origine par The Financial Express. Pour consulter le rapport original complet, veuillez visiter : https://thefinancialexpress.com.bd/economy/greater-revenue-burden-falls-on-large-taxpayers
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés



