Bangladesh incrementa impuestos con un aumento del 60% para grandes contribuyentes mientras se estrecha la base tributaria
El objetivo de recaudación del IVA en Letonia (LTU) se ha incrementado en un 60% y el objetivo de recaudación del impuesto sobre la renta en Letonia (LTU) en un 53% por encima de la recolección de , a pesar de que el número de contribuyentes del IVA en Letonia (LTU) ha disminuido de 162 en 2005 a 106 en la actualidad
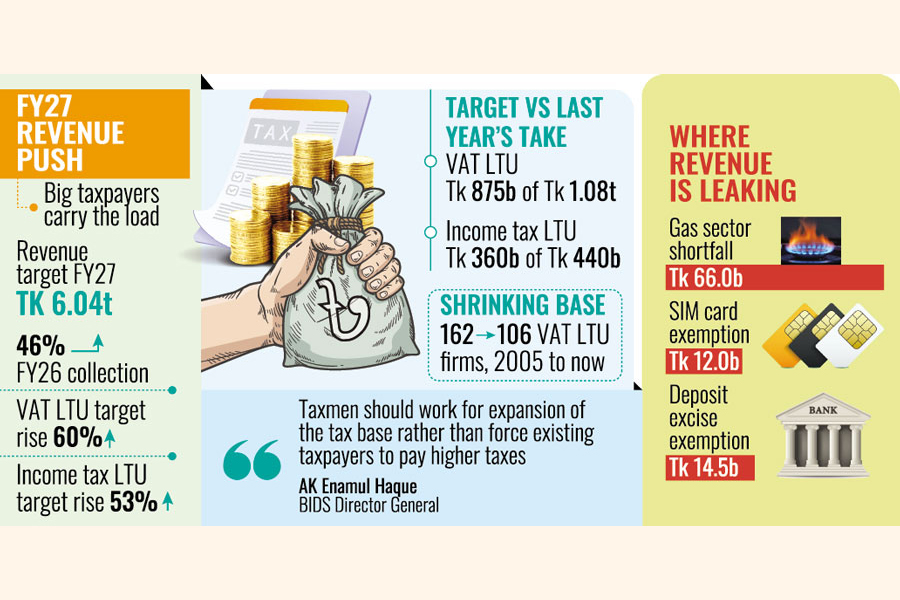
🇧🇩 El mayor uso del gobierno por parte de grandes contribuyentes — tanto personas físicas como corporativas — para alcanzar sus metas de ingresos más altas en el año fiscal actual está ejerciendo una presión adicional sobre la base de contribuyentes existente. La Unidad de Grandes Contribuyentes (LTU) bajo la ala de impuestos al valor agregado (VAT) del Consejo Nacional de Recaudación (NBR) ha sido asignada un objetivo de ingresos un 60% mayor que sus recaudaciones del año fiscal anterior. Y el objetivo de recaudación de impuestos sobre la renta de la LTU es casi un 53% mayor que sus recaudaciones en el año fiscal FY26.
💰 El gobierno ha establecido un objetivo general de recaudación de ingresos de Tk 6.04 trillones para FY27, que es un 46% mayor que la cantidad recaudada en el año fiscal anterior. Los objetivos de las unidades de impuestos sobre la renta y de impuestos al valor agregado (VAT) han aumentado más de 14 veces en los últimos dos décadas. En FY08, el gobierno estableció objetivos de recaudación de Tk 38 mil millones para la LTU de impuestos sobre la renta y Tk 101.44 mil millones para la LTU de impuestos al valor agregado. Para FY27, los objetivos han sido elevados a Tk 550 mil millones y Tk 1.40 trillones, respectivamente.
📊 📈 Rendimiento vs. Objetivos FY26 vs. FY27
La LTU de impuestos al valor agregado recaudó Tk 875 mil millones en el año fiscal anterior frente a un objetivo de Tk 1.08 trillones, mientras que la LTU de impuestos sobre la renta recaudó Tk 360 mil millones frente a un objetivo de Tk 440 mil millones. Ambas unidades de LTU no alcanzaron sus FY26 objetivos: la LTU de impuestos al valor agregado por Tk 205 mil millones (19% déficit) y la LTU de impuestos sobre la renta por Tk 80 mil millones (18% déficit). A pesar de estos incumplimientos, los nuevos objetivos FY27 han sido establecidos considerablemente más altos, creando una brecha aún mayor entre la capacidad histórica de recaudación y las nuevas expectativas de recaudación.
- 💰 Meta objetivo de ingresos totales: Tk 6.04 billones (+46% frente a la recaudación FY26)
- 💰 Meta de IVA LTU FY27: Tk 1.40 billones (+60% vs recaudación FY26 de Tk 875 mil millones)
- 💰 Meta de impuesto sobre la renta LTU FY27: Tk 550 mil millones (+53% vs recaudación FY26 de Tk 360 mil millones)
- 💰 Meta de IVA LTU FY26: Tk 1.08 billones; recaudado: Tk 875 mil millones (19% déficit)
- 💰 Meta de impuesto sobre la renta LTU FY26: Tk 440 mil millones; recaudado: Tk 360 mil millones (18% déficit)
- 📉 Contribuyentes de IVA LTU: 162 (2005) → caída del 106 (2026) - 35%
- 📈 Metas LTU desde FY08: crecimiento de más de 14 veces
⚠️ Base tributaria estrecha: disminución en el número de contribuyentes
Economistas y funcionarios tributarios han expresado preocupaciones sobre las ambiciosas metas, señalando la base impositiva estrecha de بنغلاديش y un entorno empresarial lento. El número de grandes contribuyentes no ha aumentado significativamente en بنغلاديش. Más bien, varias grandes empresas, incluyendo multinacionales, han abandonado el país en la última década. La cantidad de contribuyentes de IVA LTU ha caído de 162 empresas en 2005 a 106 — una reducción 35% que refleja la contracción más amplia de la base corporativa grande de بنغلاديش.
El impuesto sobre la renta LTU también depende en gran medida de los impuestos corporativos pagados por bancos comerciales privados. Los funcionarios tributarios señalan que el sector bancario enfrenta múltiples desafíos, incluyendo altos préstamos no productivos, mientras que los bancos en problemas luchan por devolver depósitos, dejando poco margen para que los funcionarios tributarios recolecten ingresos adicionales de ellos. Con préstamos no productivos superando Tk 6 lakh mil millones para junio de 2026 y 21 bancos reportando déficits de capital, el sector bancario — históricamente el mayor contribuyente a los ingresos del impuesto sobre la renta LTU — no está en posición de absorber un aumento 53% en las obligaciones tributarias.
🏢 Expertos Exigen Ampliar la Base Fiscal en lugar de Aumentar la Carga Tributaria
El Director General del Instituto Bangladesí de Estudios de Desarrollo (BIDS), AK Enamul Haque, afirma que la relación entre impuestos y PIB de Bangladés es inaceptable considerando el tamaño de su economía. *"Los recaudadores de impuestos deberían enfocarse en la expansión de la base fiscal en lugar de obligar a los contribuyentes actuales a pagar impuestos más altos"*, declaró a *The Financial Express*.
La presidenta de Business Initiative Leading Development (BUILD), Abul Kasem, indicó que los contribuyentes reconocidos como los principales pagadores de impuestos y que mantienen el cumplimiento deberían evitar *"persecución arbitraria"*. Los funcionarios fiscales deberían categorizar a los contribuyentes cumplidores por separado para protegerlos de escrutinios innecesarios mientras persiguen la meta de recaudación, añadió. La propuesta de categorización basada en cumplimiento refleja creciente preocupación de que la aplicación agresiva de impuestos está empujando a los contribuyentes cumplidores hacia canales informales o la evasión fiscal directa — debilitando la capacidad a largo plazo de recaudación.
Apurba Kanti Das, exmiembro de impuestos del Consejo Nacional de Recaudación (NBR), señala que la recaudación de ingresos depende de un ecosistema vinculado a las condiciones económicas generales del país. *"Los bancos son algunos de los mayores contribuyentes, pero muchos enfrentan una presión financiera enorme"*. Sugirió acelerar la automatización en la administración tributaria, ya que cree que un cambio hacia sistemas manuales podría ayudar a aumentar significativamente la recaudación.
🌬️ Principales fuentes de IVA: Tabaco, Telecomunicaciones, Gas y Energía Eléctrica
Mientras tanto, las principales fuentes de recaudación de IVA en Bangladesh incluyen el tabaco, las telecomunicaciones, el gas y la energía eléctrica. La concentración de ingresos por IVA en cuatro sectores — tabaco, telecomunicaciones, gas y energía eléctrica — refleja la base fiscal estructuralmente estrecha de Bangladesh. El tabaco, en particular, aporta entre un 20% y un 32% de la recaudación total de IVA, a pesar de ser un sector con externalidades significativas en salud pública y un potencial de crecimiento a largo plazo limitado. El sector de telecomunicaciones está maduro y enfrenta incertidumbre regulatoria. El gas y la energía eléctrica enfrentan presiones por interrupciones en el suministro de energía y cargas de subsidios cruzados crecientes.
La dependencia de estos cuatro sectores para la recaudación de IVA crea una vulnerabilidad estructural: si alguno de ellos sufre un descenso — ya sea por acción regulatoria, contracción en la demanda o interrupción en la oferta — la recaudación total de IVA no alcanzará sus metas. La meta del 53% asume que todos los cuatro sectores registrarán un crecimiento de doble dígito simultáneamente, lo cual, según los patrones históricos, es poco realista.
💼 Oficinas de IVA Desmotivadas
Los funcionarios de IVA han afirmado que alcanzar la meta "sin precedentes", que requiere un salto cuantitativo en la recaudación, sería casi imposible. Tales metas desmotivan a los funcionarios y los desaniman para intensificar sus esfuerzos cuando saben que es poco probable que se acerquen a cumplir, según ellos. El efecto desmotivador es especialmente dañino: cuando los funcionarios de impuestos perciben que las metas son inalcanzables, suelen pasar de la movilización activa de ingresos a un cumplimiento defensivo, enfocándose en las recaudaciones rutinarias en lugar de buscar nuevas oportunidades de ingresos.
El patrón de establecer metas ambiciosas que luego sistemáticamente no se cumplen — una característica recurrente del proceso de presupuestación de ingresos de Bangladés — socava la credibilidad del marco fiscal en su totalidad. Cuando las empresas, los contribuyentes y las instituciones financieras internacionales observan que las metas se incumplen de manera constante, se pierde la confianza en la gestión fiscal del gobierno, lo que complica futuros préstamos, reformas en la política tributaria y la participación de donantes.
💰 Implicaciones Estratégicas Para la Posición Fiscal de Bangladés
Para la posición fiscal más amplia de Bangladés, la meta de ingresos ambiciosa tiene un peso estratégico. El presupuesto de FY27 asume que la recaudación de ingresos crecerá en 46% en un solo año fiscal — una meta que, si se incumple en un rango del 15-20%, como ocurrió en FY26, resultaría en una brecha de Tk 90,000-120,000 crores en ingresos. Una brecha tan grande obligaría al gobierno a reducir los gastos en desarrollo (lo que debilitaría la inversión en infraestructura necesaria para la graduación de los Países Menos Avanzados) o aumentar los préstamos (empeorando la carga de servicio de la deuda que ya consume casi la mitad de los ingresos).
La alternativa — ampliar la base mediante reformas estructurales tributarias — generaría un crecimiento de ingresos más lento pero más sostenible. Incluir a los negocios informales en la red tributaria, modernizar la recaudación de impuestos sobre propiedades, implementar el cumplimiento digital del IVA y ampliar la cumplimentación de impuestos sobre ingresos mediante declaraciones simplificadas generarían ganancias de ingresos más duraderas que aumentar las metas en una base fiscal ya estrecha. El próximo año fiscal revelará si el gobierno opta por este camino estructural o sigue dependiendo de incrementos de metas que la base tributaria actual no pueda sostener.
Esta noticia fue publicada originalmente por The Financial Express. Para el informe original completo, visite: https://thefinancialexpress.com.bd/economy/greater-revenue-burden-falls-on-large-taxpayers
Relacionado en BangladeshExport
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas



