تخطّط بنغلاديش لرفع نسبة الضرائب بنسبة 60% على المدفوعين الضريبيين الأكبر، في الوقت الذي تتضييق فيه قاعدة المدفوعين الضريبيين
أُعلِنَ أن هدف القيمة المضافة (VAT) لكل وحدة (LTU) ارتفع بنسبة 60%، وحُددَ هدف ضريبة الدخل لكل وحدة (LTU) بزيادة 53% فوق مجموع ، رغم أن عدد دافعي ضريبة القيمة المضافة (VAT) انخفض من 162 في عام 2005 إلى 106 حاليًا
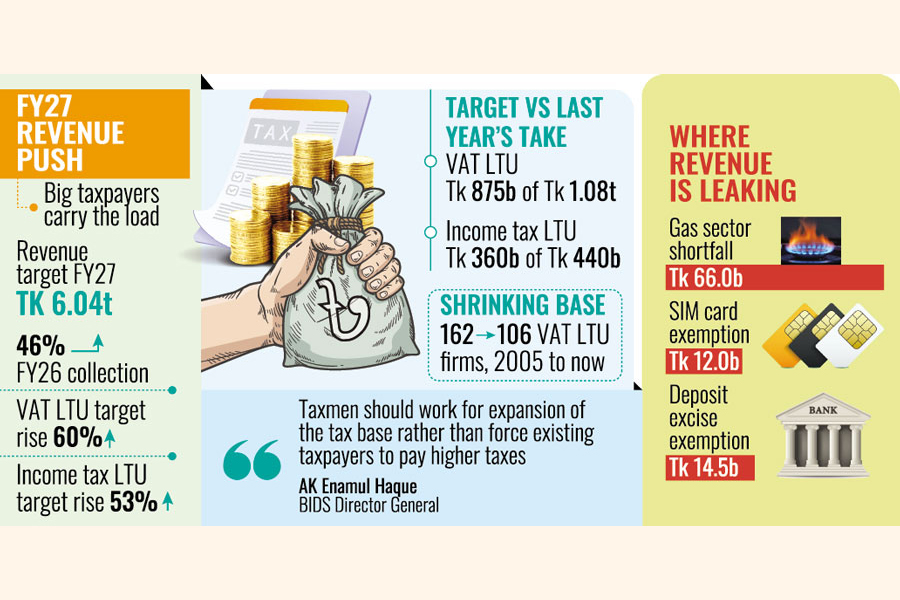
📊 أداء مقابل أهداف
جمعت وحدة VAT LTU 875 مليار تاكا في السنة المالية السابقة مقابل هدف قدره 1.08 تريليون تاكا، بينما جمعت وحدة ضريبة الدخل LTU 360 مليار تاكا مقابل هدف قدره 440 مليار تاكا. فاشلت كلتا الوحدتين في تحقيق أهداف — حيث فاشلت وحدة VAT LTU بمبلغ 205 مليار تاكا (نقص بنسبة 19%) ووحدة ضريبة الدخل بمبلغ 80 مليار تاكا (نقص بنسبة 18%).尽管如此، فقد تم تعيين أهداف بزيادة كبيرة، مما يخلق فجوة أكبر بين القدرة التاريخية على الجمع والإexpectations الجديدة.- 📈 هدف إجمالي الإيرادات: تاكا 6.04 تريليون (+46% مقارنة مع الإحصاء)
- 📈 هدف ضريبة القيمة المضافة (LTU ): تاكا 1.40 تريليون (+60% مقارنة مع الإحصاء الذي بلغ تاكا 875 مليار)
- 📈 هدف ضريبة الدخل (LTU ): تاكا 550 مليار (+53% مقارنة مع الإحصاء الذي بلغ تاكا 360 مليار)
- 📈 هدف ضريبة القيمة المضافة (LTU ): تاكا 1.08 تريليون؛ تم تحصيل تاكا 875 مليار (نقص بنسبة 19%)
- 📈 هدف ضريبة الدخل (LTU ): تاكا 440 مليار؛ تم تحصيل تاكا 360 مليار (نقص بنسبة 18%)
- ⚠️ عدد دافعي ضريبة القيمة المضافة (LTU ): ↓ % انخفاضًا
- ⚠️ نمو أهداف LTU منذ : زيادة 14 مرة أو أكثر
⚠️ قاعدة ضريبية ضيقة: انخفاض عدد دافعي الضرائب
أبدت الاقتصاديون وأفراد الإدارة الضريبية مخاوف بشأن الأهداف الطموحة، مشيرين إلى أن بنغلاديش لديها قاعدة ضريبية ضيقة ومحيط أعمال بطيء. لم يزداد عدد دافعي الضرائب الرئيسيين بشكل ملحوظ في بنغلاديش. بل إن العديد من الشركات الكبرى، بما في ذلك الشركات متعددة الجنسيات، خرجت من البلاد خلال العقد الماضي. انخفض عدد دافعي ضريبة القيمة المضافة (LTU) إلى 106 شركة من 162 شركة في عام 2005، وهو انخفاض بنسبة 35% يعكس الانكماش العام في قاعدة الشركات الكبرى في بنغلاديش.
كما تعتمد ضريبة الدخل (LTU) بشكل كبير على الضرائب التجارية التي تدفعها البنوك التجارية الخاصة. يقول مسؤولو الضرائب أن قطاع البنوك يواجه تحديات متعددة، بما في ذلك القروض غير الموفقة، بينما تواجه البنوك المتأثرة صعوبات في سداد المدخرين، مما يترك مجالًا محدودًا لجمع الإيرادات الضريبية الإضافية منهم. مع تجاوز القروض غير الموفقة تاكا 6 لाख كرور بحلول يونيو 2026، و21 بنكًا تقارير عن نقص رأس المال، فإن قطاع البنوك — الذي كان تاريخيًا أكبر مساهم في إيرادات ضريبة الدخل (LTU) — ليس في وضعية لاستيعاب زيادة بنسبة 53% في التزامات الضرائب.
📜 يدعو خبراء إلى توسيع قاعدة الضرائب بدلاً من زيادة العبء الضريبي
قال مدير عام معهد بنغلاديش للدراسات التنموية (BIDS)، أكمل حaque (AK Enamul Haque)، إن نسبة الضرائب إلى الناتج المحلي الإجمالي في بنغلاديش غير مقبولة بالنظر إلى حجم اقتصادها. وأضاف في حديثه لـThe Financial Express إن "مسؤولي الضرائب يجب أن يعملوا على توسيع قاعدة الضرائب بدلاً من إجبار دافعي الضرائب الحاليين على دفع ضرائب أعلى".
أشارت رئيسة منظمة "Business Initiative Leading Development" (BUILD)، أبو الكاسم (Abul Kasem)، إلى أن دافعي الضرائب الذين يتم التعرف عليهم كأكبر دافعي الضرائب بسبب دفعهم للضرائب المرتفعة والحفاظهم على الامتثال لا يجب أن يواجهوا "إضطهاد تعسفي". وأضافت أن مسؤولين الضرائب يجب تصنيف دافعي الضرائب الذين يحافظون على الامتثال بشكل منفصل لحمايتهم من الفحص غير الضروري في حين pursuit pursuit هدف جمع الإيرادات. يعكس اقتراح التصنيف القائم على الامتثال القلق المتزايد من أن تطبيق ضريبي عدواني يدفع دافعي الضرائب الذين يحافظون على الامتثال إلى القنوات غير الرسمية أو تجنب الضرائب بشكل مباشر — مما يضر بقدرة جمع الإيرادات على المدى الطويل.
قال أبوربا كانتي داس (Apurba Kanti Das)، عضو سابق في الضرائب لدى مجلس الإيرادات الوطني (NBR)، إن جمع الإيرادات يعتمد على نظام مرتبط بالظروف الاقتصادية الأوسع لبلد ما. وأشار إلى أن "البنوك من بين أكبر دافعي الضرائب، لكن العديد منها الآن تحت ضغط مادي هائل". وقد اقترح تسريع التلقيم في إدارة الضرائب، حيث يعتقد أن التحول عن الأنظمة اليدوية يمكن أن يساعد في زيادة جمع الإيرادات بشكل كبير.
💵 مصادر رئيسية للضريبة على القيمة المضافة: التبغ، الاتصالات، الغاز، الكهرباء
في الوقت نفسه، تشمل مصادر رئيسية لجمع الضريبة على القيمة المضافة التبغ، الاتصالات، الغاز والكهرباء. تركيز إيرادات الضريبة على القيمة المضافة في أربعة قطاعات — التبغ، الاتصالات، الغاز والكهرباء — يوضح الضيق الهيكلي لأساس الضريبة على القيمة المضافة في بنغلاديش. حيث يساهم التبغ وحده بنسبة تقدر بـ 20-25% من إجمالي جمع الضريبة على القيمة المضافة، رغم أنه قطاع يحمل آثارًا صحية عامة كبيرة وخيارات نمو طويلة الأجل محدودة. أما قطاع الاتصالات فيكون قطاعًا ناضجًا يواجه عدم اليقين التنظيمي. أما الغاز والكهرباء فيتعرضان لضغوط بسبب انقطاع إمدادات الطاقة وزيادة العبء المالي للتضارب في التكاليف.
الاعتماد على هذه الأربعة قطاعات في إيرادات الضريبة على القيمة المضافة يخلق ضعفًا هيكليًا: إذا تعرض أي منها لانهيار — سواء بسبب إجراء تنظيمي أو انكماش الطلب أو انقطاع الإمداد — فإن مجموع جمع الضريبة على القيمة المضافة لن يصل إلى الهدف. ويستند الهدف إلى افتراض أن هذه الأربعة قطاعات ستحقق نموًا رقميًا متزامنًا، وهو افتراض يبدو غير واقعي وفقًا لأدلة تاريخية.
⚠ موظفي الضرائب منكسرون
قال موظفو الضريبة على القيمة المضافة إن تحقيق الهدف "الغير مسبوق"، والذي يتطلب قفزة كمية في الجمع، سيكون تقريبًا مستحيلًا. هذه الأهداف تدمّر معنويات الموظفين وتخيفهم عن بذل جهود إضافية عندما يعرفون أنهم لن يقتربوا من تحقيقها، كما قالوا. وتكون تأثيرات الخيبة الأرقى عندما يشعر موظفو الضرائب بأن الأهداف غير قابلة للتحقيق، فينقلون تركيزهم من جمع الإيرادات النشط إلى الامتثال الدفاعي، حيث يركزون على جمع الإيرادات الروتينية بدلاً من استكشاف فرص إيرادات جديدة.
نمط تحديد أهداف طموحة ثم تفويتها بشكل منهجي — وهو ميزة متكررة في عملية موازنة الإيرادات في بنغلاديش — يضر بالثقة بكامل الإطار المالي. عندما تشهد الشركات والمصادرون والمؤسسات المالية الدولية تفويت أهداف متكرر، تتآكل الثقة في إدارة المالية العامة للحكومة، مما يصعب على المستقبل الحصول على قروض جديدة، وتعديل سياسات الضرائب، والتفاعل مع المانحين.
📈 Implications استراتيجية لموقف المالية العامة في بنغلاديش
للموقف المالي العام لبنغلاديش، تحمل الهدف الطموح للإيرادات وزنًا استراتيجيًا. يفترض الموازنة أن نمو جمع الإيرادات سيزداد بنسبة 46% خلال سنة مالية واحدة — هدف إذا تفويت بنسبة 15-20% كما حدث في ، سيترجم إلى نقص في الإيرادات بقيمة 90,000-120,000 كرور تاكا. سيضطر هذا النقص الحكومة إلى إما تقليل الإنفاق على التنمية (ما يضر بالاستثمار في البنية التحتية اللازمة لتخرج البلاد من فئة الدول الأقل نموًا) أو زيادة الاقتراض (تدهور العبء على خدمة الديون الذي يستهلك بالفعل ما يقرب من نصف الإيرادات).
الطريق البديل — توسيع قاعدة الإيرادات عبر إصلاحات هيكلية في الضرائب — سيؤدي إلى نمو إيرادات أبطأ ولكن أكثر استدامة. إدخال الأعمال في القطاع غير الرسمي في شبكة الضرائب، وتحديث جمع الضرائب العقارية، وتطبيق تطبيق الضريبة على القيمة المضافة الرقمية، وتوسيع الامتثال للضريبة على الدخل من خلال تبسيط الإيداع، سيساهم جميعها في تحقيق مكاسب إيرادات أكثر استدامة من رفع الأهداف على قاعدة ضريبية ضيقة بالفعل. ستظهر السنوات المالية القادمة ما إذا كانت الحكومة ستتبع هذا الطريق الهيكلي أم ستستمر في الاعتماد على رفع الأهداف التي لا يمكن تحقيقها من قبل قاعدة الضرائب الحالية.
نُشر هذا الخبر في الأصل بواسطة The Financial Express. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://thefinancialexpress.com.bd/economy/greater-revenue-burden-falls-on-large-taxpayers
ذات صلة على BangladeshExport
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة



