Les recettes de transferts de fonds des banques islamiques du Bangladesh chutent de 27 % en juin 2026 : Rapport BB
Dacca, 20 août 2026 — Les envois de fonds acheminés par les banques islamiques du Bangladesh ont baissé de 27 % en glissement annuel pour atteindre $448 millions en juin 2026 — selon un rapport mensuel de la Bangladesh Bank (BB) sur les statistiques de la banque et de la finance islamiques publié le 20 août 2026. Ce déclin contraste fortement avec les réceptions d'envois de fonds des banques conventionnelles, qui ont augmenté de 7,25 % en glissement annuel pour atteindre $2,37 milliards au cours du même mois — ce qui reflète ce que la banque centrale a qualifié de situation instable dans le secteur bancaire islamique qui nécessite des réformes structurelles pour rétablir la confiance des déposants.
📊 Chiffres en un coup d'œil
- 💰 $448 million — Réceptions d'envois de fonds des banques islamiques en juin 2026
- 📉 -27% en glissement annuel — Déclin des envois de fonds des banques islamiques
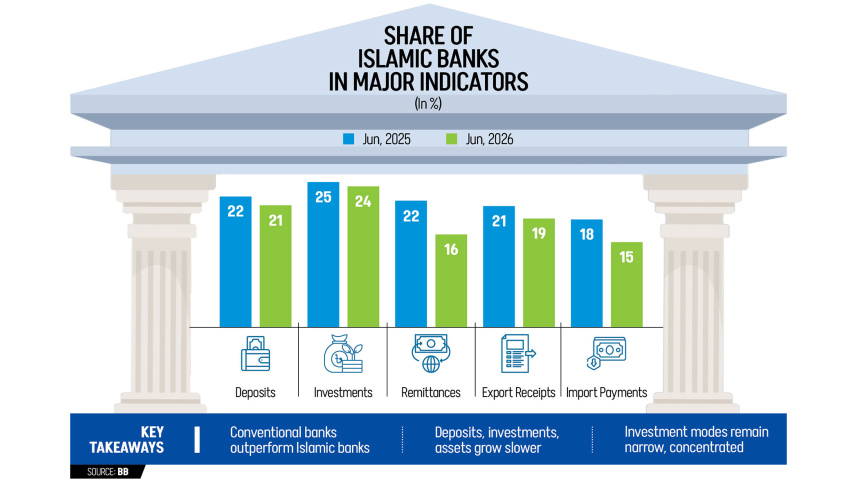
- 📊 16% — Part des banques islamiques dans le total des envois de fonds en juin 2026 (en baisse de 22 % en glissement annuel)
- 📊 22% — Part des banques islamiques en juin 2025
- 📊 19% — Part des banques islamiques en mai 2026 (mois précédent)
- 💰 $2.37 billion — Réceptions d'envois de fonds des banques conventionnelles en juin 2026
- 📈 +7.25% en glissement annuel — Croissance des envois de fonds des banques conventionnelles
- 📉 -15% en glissement mensuel — Déclin des envois de fonds des banques conventionnelles par rapport à mai
- 💰 $2.78 billion — Réceptions d'envois de fonds des banques conventionnelles en mai 2026
- 📊 21% — Part des banques islamiques dans le total des dépôts bancaires (juin 2026)
📊 La divergence entre banques islamiques et banques conventionnelles
Les données de juin 2026 révèlent une forte divergence entre les banques islamiques et conventionnelles dans le traitement des envois de fonds :
- 🔴 Banques islamiques : -27 % en glissement annuel — les recettes d'envois de fonds ont connu une forte baisse
- 🟢 Banques conventionnelles : +7.25 % en glissement annuel — les recettes d'envois de fonds ont enregistré une croissance modérée
- 🔴 Part de marché des banques islamiques : 22 % → 16 % en un an — perte de 6 points de pourcentage
- 🟢 Les banques conventionnelles ont récupéré cette part de marché — la perte des banques islamiques constitue le gain des banques conventionnelles
- 📊 Verdict de la BB — « L'incapacité des banques islamiques à conserver leur part des envois de fonds des travailleurs a favorisé la croissance des envois de fonds des banques conventionnelles en sens inverse »
Ce transfert de part des envois de fonds des banques islamiques vers les banques conventionnelles est particulièrement significatif car les banques islamiques détenaient historiquement une part disproportionnée des entrées d'envois de fonds par rapport à leur part globale du marché bancaire — ce qui reflète la préférence de nombreux travailleurs migrants bangladais (notamment en Arabie saoudite, aux Émirats arabes unis, au Qatar, au Koweït, à Oman et à Bahreïn) pour des services bancaires conformes à la charia. La perte de 6 points de pourcentage de part suggère qu'un changement structurel est intervenu dans la relation entre les banques islamiques et les expéditeurs d'envois de fonds — ce qui nécessite une enquête et une réponse politique.
⚠ « Situation instable » dans le secteur bancaire islamique
Le rapport de la Bangladesh Bank qualifie explicitement la situation d'instable : « Cependant, la perte récente de part de marché des banques islamiques met en évidence une situation instable dans le secteur bancaire islamique. » L'utilisation par la banque centrale du terme « instable » dans un rapport réglementaire officiel est inhabituelle — ce qui reflète la gravité des préoccupations concernant la santé du secteur bancaire islamique.
Le rapport de la BB identifie plusieurs facteurs qui peuvent contribuer à cette instabilité :
- 💰 Facteurs de confiance des déposants — les banques islamiques pourraient devoir engager des réformes concernant les facteurs qui influencent la confiance des déposants
- 🏢 Problèmes de gouvernance — plusieurs banques islamiques ont été confrontées à des défis de gouvernance et de NPL ces dernières années
- 💰 Tension de liquidité — certaines banques islamiques ont subi une pression de liquidité, affectant leur capacité à gérer les flux d'envois de fonds
- 💼 Problèmes de conformité — des préoccupations relatives à la conformité Charia dans certaines banques islamiques ont pu éroder la confiance des déposants
- 💰 Couverture des services bancaires en agence et numériques — les banques islamiques pourraient avoir pris du retard en matière d'infrastructure bancaire numérique par rapport à leurs homologues conventionnelles
- 🤝 Relations bancaires de correspondant — avec les bureaux de change des pays du Golfe
- 📜 Application réglementaire — les actions récentes de la BB à l'encontre des banques fragiles ont pu affecter spécifiquement les banques islamiques
📅 Contexte spécifique de juin 2026
Le rapport de la BB identifie deux facteurs spécifiques qui ont pu affecter les tendances des flux d'envois de fonds de juin 2026 :
- 🎊 Anticipation des flux liés à l'Eid-ul-Azha en mai 2026 — l'afflux de transferts de fonds exceptionnellement élevé enregistré en mai 2026 avant l'Eid-ul-Azha pourrait avoir devancé les transferts qui auraient autrement dû arriver en juin
- 🌐 Incertitudes géopolitiques au Moyen-Orient — notamment la crise iranienne (guerre américano-israélienne contre l'Iran, perturbation du trafic dans le détroit d'Ormuz, rupture commerciale entre les Émirats arabes unis et l'Iran) pourrait avoir affecté les schémas d'afflux de transferts de fonds
L'explication liée à l'anticipation des flux pour l'Eid-ul-Azha est cohérente avec les baisses mensuelles observées à la fois dans les banques islamiques et conventionnelles au mois de juin : les banques islamiques enregistrent une baisse de 27 % en glissement annuel et les banques conventionnelles une baisse de 15 % en glissement mensuel. Toutefois, la différence de déclin (les banques islamiques enregistrent une baisse plus rapide que les banques conventionnelles) ne peut pas être expliquée uniquement par le calendrier de l'Eid, ce qui indique que des problèmes structurels spécifiques aux banques islamiques sont également en jeu.
🌐 Dimension géopolitique : Impact de la crise au Moyen-Orient
La référence du rapport de la BB aux « incertitudes géopolitiques au Moyen-Orient, notamment la crise iranienne » est particulièrement pertinente pour le secteur bancaire islamique du Bangladesh car :
- 🇸🇦 Arabie saoudite — plus grande source de transferts de fonds du Bangladesh ; de nombreux travailleurs bangladais en Arabie saoudite utilisent des canaux bancaires islamiques
- 🇦🇪 Émirats arabes unis — source majeure de transferts de fonds ; la rupture commerciale entre les Émirats arabes unis et l'Iran crée une incertitude régionale
- 🇶🇦 Qatar — source importante de transferts de fonds ; le Premier ministre du Qatar vient de rencontrer le ministre des Affaires étrangères du Bangladesh pour un partenariat relatif à la sécurité énergétique
- 🇰🇼 Koweït — source importante ; les tensions régionales du Golfe affectent la dynamique des travailleurs migrants
- 🇴🇲 Oman — source importante ; les perturbations du trafic maritime dans le détroit d'Ormuz affectent l'activité économique
- 🇧🇭 Bahreïn — source plus réduite mais significative
Pour les banques islamiques bangladaises, le lien avec le Moyen-Orient est particulièrement important car de nombreux travailleurs migrants des pays du Golfe préfèrent envoyer des transferts de fonds via des canaux bancaires conformes à la charia. Si les incertitudes géopolitiques poussent certains travailleurs migrants à retarder leurs transferts ou à les acheminer via des canaux bancaires conventionnels (qui peuvent disposer de relations bancaires correspondantes plus solides avec les bureaux de change), cela expliquerait une partie de la perte de part de marché des banques islamiques.
💰 Croissance des dépôts et des investissements
Malgré la baisse des transferts de fonds, le rapport de la BB a relevé plusieurs tendances positives concernant les dépôts des banques islamiques :
- 💰 Les banques islamiques ont enregistré une augmentation de leurs dépôts — en juin par rapport au même mois de l'année précédente
- 📊 La croissance des dépôts est nettement plus élevée dans les banques conventionnelles — en comparaison
- 📊 21 % de la part des dépôts bancaires totaux — part de marché des dépôts des banques islamiques en juin 2026
- 📊 Croissance des investissements (prêts) — tendances également suivies par la BB
Le fait que la part des dépôts des banques islamiques (21 %) soit supérieure à leur part des envois de fonds (16 %) indique que les banques islamiques conservent leurs déposants existants mais perdent les nouveaux flux de dépôts générés par les envois de fonds, qui ont historiquement été une source de croissance clé pour le secteur. Ce schéma est conforme aux préoccupations relatives à la confiance des déposants, qui affecte l'acquisition de nouveaux clients plutôt que d'inciter les clients existants à retirer leurs fonds — une dynamique moins grave mais toujours préoccupante.
🏢 Contexte du secteur bancaire islamique du Bangladesh
Le Bangladesh dispose d'un important secteur bancaire islamique, qui comprend plusieurs banques islamiques à part entière et des guichets de services bancaires islamiques exploités par des banques conventionnelles :
- 🏢 Islami Bank Bangladesh PLC (IBBL) — la plus grande banque islamique du Bangladesh ; historiquement dominante dans le traitement des transferts de fonds
- 🏢 Al-Arafah Islami Bank — importante banque islamique
- 🏢 Social Islami Bank — importante banque islamique (récemment sous la supervision de la BB)
- 🏢 Shahjalal Islami Bank — importante banque islamique
- 🏢 Union Bank — banque islamique (a récemment fait face à des défis de gouvernance)
- 🏢 First Security Islami Bank — banque islamique
- 🏢 Global Islami Bank — banque islamique
- 🏢 Exim Bank — dispose de guichets de banque islamique
- 🏢 Plusieurs banques conventionnelles — disposant de guichets de banque islamique
Le secteur bancaire islamique représente au total environ 20-25 % du système bancaire global du Bangladesh — une part importante qui fait de la stabilité de ce secteur un enjeu d'importance systémique. La baisse de 27 % des transferts de fonds en glissement annuel enregistrée au niveau des banques islamiques a donc des implications qui dépassent le secteur lui-même, et peut potentiellement affecter la liquidité globale du système bancaire, la dynamique des réserves de change et la transmission de la politique monétaire.
🤝 Recommandation de réforme de la BB
Le rapport de la BB recommande que les banques islamiques "puissent être amenées à poursuivre des réformes concernant les facteurs qui influencent la confiance des déposants dans les banques islamiques" — un signal clair indiquant que la banque centrale attend du secteur qu'il corrige ses faiblesses structurelles. Les domaines de réforme implicites incluent :
- 🏢 Réforme de la gouvernance — renforcement de la surveillance du conseil d'administration, des critères d'adéquation et d'honorabilité pour les administrateurs et les cadres supérieurs
- 💰 Qualité des actifs — résorption de l'accumulation de NPL grâce à une gestion du risque de crédit plus stricte
- 💰 Gestion de la liquidité — garantie d'une liquidité suffisante pour traiter les flux de transferts de fonds et les retraits des déposants
- 💼 Conformité Shariah — renforcement des conseils de supervision Shariah et des cadres de conformité
- 💻 Investissement dans la banque numérique — modernisation des infrastructures informatiques, des services bancaires mobiles et des canaux de transferts de fonds numériques
- 🤝 Relations de banque correspondante — renforcement des liens avec les bureaux de change des pays du Golfe
- 💰 Service client — amélioration de la vitesse de traitement des transferts de fonds, des frais et de l'expérience client
- 💼 Reconstruction de la marque et de la confiance — traitement des atteintes à la réputation liées aux récents problèmes de gouvernance
🌐 Importance stratégique pour les secteurs des transferts de fonds et bancaires du Bangladesh
La baisse des transferts de fonds des banques islamiques revêt une importance stratégique pour l'ensemble des secteurs des transferts de fonds et bancaires du Bangladesh :
- 💰 Les envois de fonds sont une source essentielle de devises — Les flux annuels d'envois de fonds du Bangladesh s'élevant à plus de $25+ milliards sont cruciaux pour les réserves de change
- 💰 Stabilité du secteur bancaire islamique — Il représente 20-25 % du secteur bancaire total, avec une importance systémique
- 💰 Programme de réforme du secteur bancaire — Le cadre stratégique quinquennal du GED doit répondre aux défis spécifiques du secteur bancaire islamique
- 💰 Confiance des déposants — La base de dépôts des banques islamiques (21 % du système) doit être protégée
- 💰 Bien-être des travailleurs migrants — Les canaux d'envoi de fonds sont essentiels pour des millions de Bangladais résidant à l'étranger
- 💰 Dynamique des réserves de change — Les envois de fonds de juin des banques islamiques s'élevant à $448M + les $2.37B des banques conventionnelles = un total de $2.82B d'envois de fonds pour le mois de juin (contre $4.74B sur les 48 premiers jours de rapporté séparément)
- 🤝 Résilience géopolitique — La crise au Moyen-Orient met à l'épreuve la résilience de l'infrastructure d'envoi de fonds du Bangladesh
Pour le gouverneur de la Bangladesh Bank Md. Mostaqur Rahman et le ministre des Finances Amir Khosru Mahmud Chowdhury, la baisse des envois de fonds des banques islamiques ajoute une nouvelle dimension au programme plus large de réforme du secteur bancaire. Le cadre stratégique quinquennal du GED pour la réforme du secteur bancaire (juillet 2026-juin 2031) — avec ses trois phases de maîtrise, de reconstruction et d'approfondissement — doit répondre spécifiquement aux défis structurels du secteur bancaire islamique, notamment la réforme de la gouvernance des banques islamiques les plus fragiles, la reconstruction de la confiance des déposants et le renforcement de la conformité Shariah. La baisse de 27 % en glissement annuel des envois de fonds de juin 2026 est un signal clair que sans réformes ciblées, le secteur bancaire islamique risque une érosion continue de sa position sur le marché — avec des conséquences pour les millions de déposants bangladais et de travailleurs migrants qui dépendent des services bancaires conformes à la Shariah. Les 12–18 prochains mois révéleront si le secteur bancaire islamique peut répondre aux recommandations de réforme de la BB — ou si le déclin structurel se poursuit, avec des implications systémiques potentielles pour l'ensemble du système bancaire et la position de change du pays, alimentée par les envois de fonds.
This news was originally published by The Daily Star. For the full original report, please visit: https://www.thedailystar.net/business/economy/news/islamic-banks-remittance-receipts-fall-27-june-4251911
Related on BangladeshExport
📬 Get Bangladesh Trade News in your inbox
Weekly digest of export industry news, policy updates, and market analysis.
📰 Related Stories