Los depósitos de remesas en bancos islámicos de Bangladesh cayeron un 27% en junio de 2026, según el informe de BB
- 💸 Bancos islámicos: -27% interanual — las remesas recibidas cayeron bruscamente
- 💰 Bancos convencionales: +7.25% interanual — las remesas recibidas crecieron modestamente
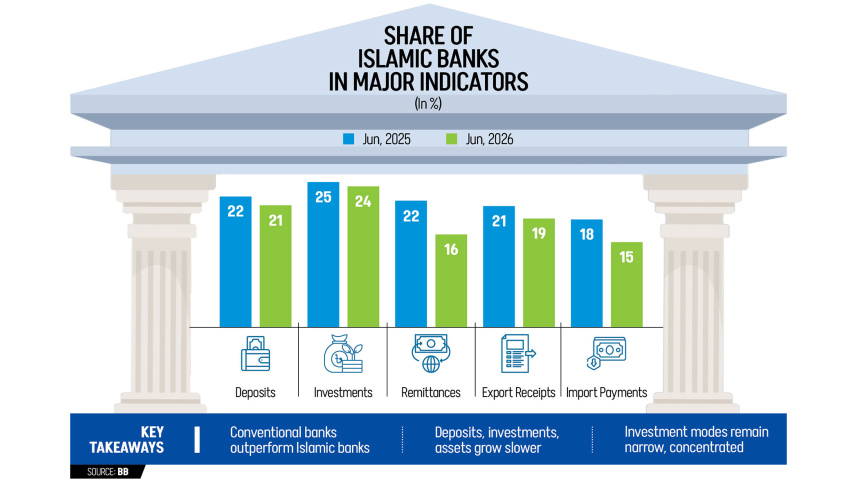
- 💸 Participación de mercado de los bancos islámicos: 22% → 16% en un año — perdieron 6 puntos porcentuales
- 💰 Los bancos convencionales ganaron participación — la pérdida de los bancos islámicos se convirtió en ganancia para los bancos convencionales
- 📊 Veredicto del BB — "La incapacidad de los bancos islámicos para retener la cuota de remesas de los trabajadores ayudó a que las remesas de los bancos convencionales crecieran en contraste"
El cambio en la participación de las remesas de los bancos islámicos a los convencionales es especialmente significativo porque los bancos islámicos han mantenido históricamente una cuota desproporcionada de los flujos de remesas en comparación con su participación general en el mercado bancario, reflejando la preferencia de muchos trabajadores migrantes de Bangladés (especialmente en Arabia Saudita, Emiratos Árabes Unidos, Catar, Kuwait, Omán y Baréin) por la banca conforme a la *Sharia*. La pérdida de 6 puntos porcentuales en la participación sugiere que algo estructural ha cambiado en la relación entre los bancos islámicos y los remitentes de remesas —requiriendo investigación y respuesta de políticas.
🚨 "Situación inestable" en el sector bancario islámico
El informe del Banco de Bangladés caracteriza explícitamente la situación como inestable: "Sin embargo, la reciente experiencia de los bancos islámicos perdiendo participación de mercado destaca una situación inestable en el sector bancario islámico". El uso del término "inestable" por parte del banco central en un informe regulatorio oficial es inusual —reflejando la gravedad de las preocupaciones sobre la salud del sector bancario islámico.
El informe del BB identifica varios factores que podrían estar contribuyendo a esta inestabilidad:
- 🔴 Factores de confianza de los depositantes — Los bancos islámicos podrían necesitar implementar reformas relacionadas con los factores que influyen en la confianza de los depositantes
- 📊 Preocupaciones de gobernanza — Varios bancos islámicos han enfrentado desafíos en gobernanza y préstamos no productivos en los últimos años
- 🔴 Estrés de liquidez — Algunos bancos islámicos han experimentado presión de liquidez, afectando su capacidad para manejar flujos de remesas
- 🔄 Problemas de cumplimiento — Las preocupaciones por el cumplimiento de la Sharia en algunos bancos islámicos podrían haber erosionado la confianza de los depositantes
- 🔴 Alcance de sucursales y banca digital — Los bancos islámicos podrían haber quedado rezagados en infraestructura de banca digital en comparación con sus pares convencionales
- 💼 Relaciones de banca corresponsal — Con casas de cambio de divisas en países del Golfo
- 📋 Fiscalización regulatoria — Las recientes acciones de la BB hacia bancos débiles podrían haber afectado específicamente a los bancos islámicos
💰 El contexto específico de junio de 2026
El informe de la BB identifica dos factores específicos que podrían haber influido en los patrones de remesas de junio de 2026:
- 🎉 Anticipación de remesas por el Eid-ul-Azha en mayo de 2026 — el flujo excepcionalmente alto de remesas registrado en mayo de 2026, previo al Eid-ul-Azha, pudo adelantar remesas que de otro modo habrían llegado en junio
- 🌍 Incertidumbres geopolíticas en Oriente Medio — incluyendo la crisis de Irán (guerra entre EE.UU.-Israel contra Irán, perturbaciones en el estrecho de Ormuz, ruptura comercial entre Emiratos Árabes Unidos e Irán) podrían haber afectado los patrones de flujo de remesas
La explicación de la anticipación de remesas por el Eid-ul-Azha es consistente con las disminuciones mensuales observadas en junio tanto en bancos islámicos como convencionales — con los bancos islámicos cayendo un 27% interanual y los bancos convencionales cayendo un 15% mensual. Sin embargo, la diferencia en la caída (los bancos islámicos cayeron más rápido que los convencionales) no puede explicarse únicamente por el calendario del Eid — lo que sugiere que también están en juego problemas estructurales específicos de los bancos islámicos.
🌍 La dimensión geopolítica: Impacto de la crisis en Oriente Medio
La mención en el informe del BB sobre "incertidumbres geopolíticas en Oriente Medio, incluyendo la crisis de Irán" es especialmente relevante para el sector bancario islámico de Bangladés porque:
- 🇸🇦 Arabia Saudí — principal fuente de remesas de Bangladesh; muchos trabajadores bangladesíes en Arabia Saudí utilizan canales bancarios islámicos
- 🇦🇪 EAU — importante fuente de remesas; la ruptura comercial entre EAU e Irán genera incertidumbre regional
- 🇶🇦 Catar — fuente relevante de remesas; el Primer Ministro de Catar se reunió recientemente con el Ministro de Relaciones Exteriores de Bangladesh para abordar la seguridad energética
- 🇰🇼 Kuwait — fuente importante; las tensiones regionales en el Golfo afectan la dinámica de los trabajadores migrantes
- 🇲🇦 Omán — fuente relevante; la interrupción en el estrecho de Ormuz afecta la actividad económica
- 🇧🇭 Baréin — fuente menor pero significativa
Para los bancos islámicos de Bangladesh, la conexión con Oriente Medio es especialmente importante porque muchos trabajadores migrantes en los países del Golfo prefieren enviar remesas a través de canales bancarios que cumplan con la *Sharia*. Si las incertidumbres geopolíticas están haciendo que algunos trabajadores migrantes retrasen las remesas o las envíen por vías convencionales (que podrían tener relaciones más sólidas de correspondencia bancaria con casas de cambio de divisas), esto explicaría en parte la pérdida de participación de los bancos islámicos.
📈 Crecimiento en depósitos e inversiones
A pesar de la disminución en las remesas, el informe del BB destacó algunas tendencias positivas en los depósitos de los bancos islámicos:
- 📊 Los bancos islámicos registraron depósitos aumentados — en junio en comparación con el mismo mes del año anterior
- 💰 El crecimiento de depósitos es mucho mayor en los bancos convencionales — en comparación
- 💰 21% del total de depósitos bancarios — participación del mercado de depósitos de los bancos islámicos en junio de 2026
- 📈 Crecimiento de inversiones (préstamos) — también se monitorea según las tendencias de BB
El hecho de que la participación de depósitos de los bancos islámicos (21%) sea mayor que su participación en remesas (16%) sugiere que los bancos islámicos están reteniendo a los depositantes existentes, pero perdiendo los flujos de depósitos impulsados por remesas que históricamente han sido una fuente clave de crecimiento para el sector. Este patrón es coherente con las preocupaciones sobre la confianza de los depositantes afectando la adquisición de nuevos clientes en lugar de impulsar a los clientes existentes a retirar sus fondos — un dinamismo menos agudo pero aún preocupante.
📊 Contexto del Sector Bancario Islámico de Bangladés
Bangladés cuenta con un sector bancario islámico significativo, con varios bancos islámicos completos y ventanas de banca islámica operadas por bancos convencionales:
- 😊 Islami Bank Bangladesh PLC (IBBL) — el banco islámico más grande de Bangladés; históricamente dominante en la gestión de remesas
- 😊 Al-Arafah Islami Bank — banco islámico de gran relevancia
- 😊 Social Islami Bank — banco islámico de gran relevancia (recientemente bajo supervisión del BB)
- 😊 Shahjalal Islami Bank — banco islámico de gran relevancia
- 😊 Union Bank — banco islámico (recentemente enfrentó desafíos de gobernanza)
- 😊 First Security Islami Bank — banco islámico
- 😊 Global Islami Bank — banco islámico
- 😊 Exim Bank — opera ventanas de banca islámica
- 😊 Varios bancos convencionales — con ventanas de banca islámica
El sector de banca islámica en conjunto representa aproximadamente entre el 20% y el 25% del sistema bancario total de Bangladés — una participación significativa que hace que la estabilidad del sector sea una cuestión de importancia sistémica. La caída interanual del 27% en las remesas en los bancos islámicos tiene implicaciones más allá del propio sector, afectando potencialmente la liquidez del sistema bancario, la dinámica de las reservas de divisas y la transmisión de la política monetaria.
💼 Recomendaciones de reforma del BB
El informe del BB recomienda que los bancos islámicos "pueden necesitar implementar reformas respecto a los factores que influyen en la confianza de los depositantes en los bancos islámicos" — una señal clara de que el banco central espera que el sector aborde debilidades estructurales. Las áreas de reforma implícitas incluyen:
- 😊 Reforma de gobernanza — fortalecimiento de la supervisión del consejo directivo, criterios de idoneidad para directivos y altos ejecutivos
- 💰 Calidad de activos — abordar el aumento de préstamos no productivos mediante una gestión más estricta del riesgo crediticio
- 💰 Gestión de liquidez — garantizar liquidez adecuada para manejar flujos de remesas y retiros de depósitos
- 📜 Cumplimiento de la Sharia — fortalecer los comités supervisores de la Sharia y los marcos de cumplimiento
- 💻 Inversión en banca digital — actualización de la infraestructura tecnológica, banca móvil y canales digitales de remesas
- 🌍 Relaciones con bancos correspondientes — fortalecer vínculos con casas de cambio de divisas en países del Golfo
- 💰 Servicio al cliente — mejorar la velocidad de procesamiento de remesas, tarifas y experiencia del cliente
- 📜 Reconstrucción de marca y confianza — abordar el daño reputacional por problemas recientes de gobernanza
📌 Significancia estratégica para los sectores de remesas y banca de Bangladés
La disminución en las remesas de los bancos islámicos tiene una importancia estratégica para los sectores más amplios de remesas y banca de Bangladés:
- 💰 Las remesas son una fuente crítica de divisas — Las entradas anuales de más de USD 25 mil millones por remesas son críticas para las reservas de divisas de Bangladés
- 💰 Estabilidad del sector bancario islámico — Representa el 20-25% del sector bancario total; importancia sistémica
- 💰 Agenda de reforma del sector bancario — El marco estratégico de 5 años del GED debe abordar los desafíos específicos del sector bancario islámico
- 💰 Confianza de los depositantes — La base de depósitos de los bancos islámicos (21% del sistema) debe protegerse
- 💰 Bienestar de los trabajadores migrantes — Los canales de remesas son críticos para millones de bangladesíes en el extranjero
- 💰 Dinámica de las reservas de divisas — USD 448 millones en remesas de bancos islámicos en junio + USD 2.370 millones de bancos convencionales = USD 2.818 millones en remesas totales en junio (vs. USD 4.740 millones en los primeros 48 días de reportados por separado)
- 🌍 Resiliencia geopolítica — La crisis en Oriente Medio está poniendo a prueba la resiliencia de la infraestructura de remesas de Bangladés
Para el Gobernador del Banco de Bangladesh, Md. Mostaqur Rahman, y el Ministro de Finanzas, Amir Khosru Mahmud Chowdhury, la disminución en las remesas de los bancos islámicos añade otra dimensión al amplio plan de reforma del sector bancario. El marco estratégico de cinco años para la reforma del sector bancario de la GED (de julio de 2026 a junio de 2031), con sus tres fases de contención, reconstrucción y profundización, debe abordar específicamente los desafíos estructurales del sector bancario islámico, incluyendo la reforma de gobernanza en los bancos islámicos más débiles, la reconstrucción de la confianza de los depositantes y el fortalecimiento del cumplimiento de la *Shariah*. La caída interanual del 27% en las remesas de junio de 2026 es una señal clara de que, sin reformas dirigidas, el sector bancario islámico corre el riesgo de una erosión continua de su posición en el mercado, con implicaciones para los millones de depositantes y trabajadores migrantes de Bangladesh que dependen de servicios bancarios compatibles con la *Shariah*. Los próximos 12 a 18 meses revelarán si el sector bancario islámico podrá responder a las recomendaciones de reforma del BB, o si la tendencia de declive estructural continuará, con posibles implicaciones sistémicas para el sistema bancario en general y la posición de divisas extranjeras de Bangladesh impulsada por las remesas.
Esta noticia fue publicada originalmente por The Daily Star. Para el informe original completo, visite: https://www.thedailystar.net/business/economy/news/islamic-banks-remittance-receipts-fall-27-june-4251911
Relacionado en BangladeshExport
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas



