本报告显示,2026年6月,孟加拉伊斯兰银行的汇款收据减少了27%。
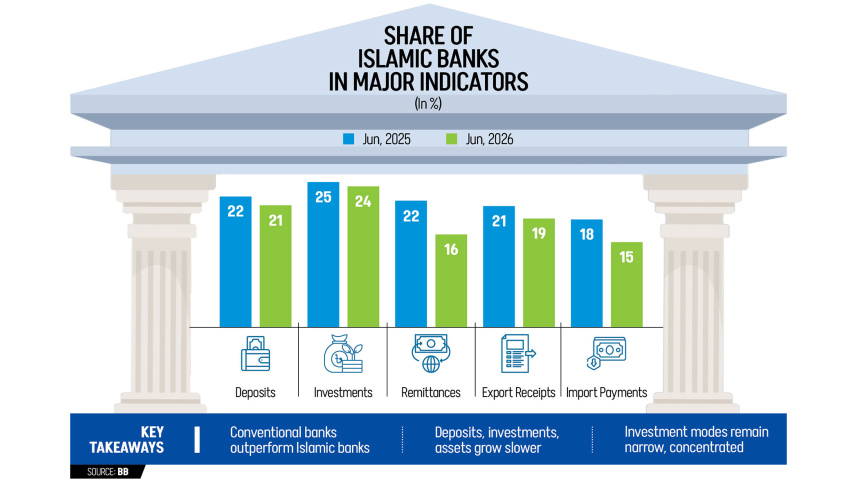
达卡,2026年8月20日 —— 据孟加拉国央行(BB)2026年8月20日发布的月度伊斯兰银行与金融统计报告,2026年6月经由孟加拉国伊斯兰银行渠道汇入的汇款额同比下降27%,至4.48亿美元。这一降幅与传统银行同期汇款收入形成鲜明对比——传统银行同期汇款收入同比增长7.25%,达23.7亿美元。孟加拉国央行指出,伊斯兰银行板块目前面临“不稳定的局面”,需要通过结构性改革重建储户信心
数据一览
- 4.48亿美元 —— 2026年6月伊斯兰银行汇款收入
- -27% —— 伊斯兰银行汇款收入同比降幅
- 16% —— 2026年6月伊斯兰银行在总汇款中所占份额(同比下降22%)
- 22% —— 2025年6月伊斯兰银行所占份额
- 19% —— 2026年5月伊斯兰银行所占份额(上月数据)
- 23.7亿美元 —— 2026年6月传统银行汇款收入
- +7.25% —— 传统银行汇款收入同比增长
- -15% —— 传统银行汇款收入较5月环比下降
- 27.8亿美元 —— 2026年5月传统银行汇款收入
- 21% —— 2026年6月伊斯兰银行在总银行存款中所占份额
伊斯兰银行与传统银行的差异
2026年6月的数据显示,伊斯兰银行与传统银行在汇款处理方面存在显著差异:
- 伊斯兰银行:同比下降27%——汇款收入急剧下降
- 常规银行:同比增长7.25%——汇款收入小幅增长
- 伊斯兰银行的市场份额:一年内从22%降至16%——损失了6个百分点
- 常规银行获得了份额——伊斯兰银行的损失变成了常规银行的收益
- 孟加拉银行的判断——“伊斯兰银行无法留住劳工汇款份额,导致常规银行的汇款收入相形见绌”
汇款份额从伊斯兰银行向常规银行的转移尤为显著,因为伊斯兰银行在历史上相对于其整体银行业市场份额而言,占据了不成比例的汇款流入份额——这反映了许多孟加拉移民工人(特别是在沙特阿拉伯、阿联酋、卡塔尔、科威特、阿曼和巴林)对符合伊斯兰教法的银行业务的偏好。6个百分点的份额损失表明,伊斯兰银行与汇款发送者之间的关系发生了结构性变化——这需要调查和政策应对。
伊斯兰银行领域的“不稳定局势”
孟加拉银行的报告明确将这种情况定性为不稳定:“然而,伊斯兰银行近期失去市场份额的经历凸显了伊斯兰银行领域的不稳定局势。” 中央银行在官方监管报告中使用“不稳定”一词实属罕见——这反映了对伊斯兰银行领域健康状况的担忧之严重。
孟加拉银行的报告指出了可能导致这种不稳定的几个因素:
- 储户信心因素——伊斯兰银行可能需要针对影响储户信心的因素推进改革
- 治理担忧——近年来,多家伊斯兰银行面临治理及不良贷款(NPL)方面的挑战
- 流动性压力——部分伊斯兰银行曾遭遇流动性压力,影响其处理汇款流的能力
- 合规问题——部分伊斯兰银行的伊斯兰法合规问题可能已损害了储户信任
- 分支机构与数字银行覆盖范围——相较于传统同行,伊斯兰银行在数字银行基础设施方面可能存在落后
- 代理行关系——与海湾国家的外汇公司
- 监管执法——巴基斯坦中央银行(BB)近期针对弱势银行采取的措施可能对伊斯兰银行产生了特别影响
2026年6月的具体背景
巴基斯坦中央银行(BB)的报告指出,两个具体因素可能影响了2026年6月的汇款模式:
- 开斋节提前至2026年5月 —— 2026年5月开斋节前夕汇款流入量异常高企,可能将原本应在6月到账的汇款提前了。
- 中东地缘政治不确定性 —— 包括伊朗危机(美国与以色列对伊朗发动战争、霍尔木兹海峡局势动荡、阿联酋与伊朗断交)等事件,可能影响了汇款流入的模式。
关于开斋节提前的解释,与伊斯兰银行和传统银行在6月份的环比数据下降情况相符 —— 伊斯兰银行同比下降27%,传统银行环比下降15%。然而,两者降幅的差异(伊斯兰银行降幅大于传统银行)并不能仅用开斋节的时间差异来解释,说明伊斯兰银行特有的结构性问题也起到了作用。
地缘政治维度:中东危机的影响
孟加拉银行的报告中提到的"中东地缘政治不确定性,包括伊朗危机"对孟加拉的伊斯兰银行业特别有意义,因为:
- 沙特阿拉伯 —— 孟加拉国汇款的最大来源地;许多在沙特工作的孟加拉工人会使用伊斯兰银行渠道汇款
- 阿联酋 —— 重要的汇款来源地;阿联酋与伊朗的贸易断裂引发了地区不确定性
- 卡塔尔 —— 重要的汇款来源地;卡塔尔首相刚刚与孟加拉外交部长就能源安全问题进行了会谈
- 科威特 —— 重要的汇款来源地;海湾地区的紧张局势影响了移民工人的动态
- 阿曼 —— 重要的汇款来源地;霍尔木兹海峡航运中断影响了经济活动
- 巴林 —— 规模较小但意义重大的汇款来源地
对于孟加拉伊斯兰银行而言,与中东的联系尤为重要,因为许多在海湾国家的移民工人更愿意通过符合伊斯兰教法的银行渠道汇款。如果地缘政治不确定性导致一些移民工人推迟汇款或通过传统渠道汇款(这些渠道可能与外汇交易所拥有更紧密的代理行关系),这就能解释伊斯兰银行份额流失的部分原因
存款与投资增长
尽管汇款有所下降,但孟加拉银行的报告指出伊斯兰银行存款仍有一些积极趋势:
- 伊斯兰银行的存款有所增加——2026年6月与去年同期相比
- 传统银行的存款增长更为显著——相比之下
- 伊斯兰银行在总银行存款中占据21%的份额——2026年6月
- 投资(贷款)增长——BB公司也对此进行了追踪
伊斯兰银行的存款份额(21%)高于汇款份额(16%),这表明伊斯兰银行正在留住现有存款客户,但却失去了由汇款驱动的新存款流入。汇款历来是该行业增长的主要来源。这种模式与对存款人信心影响新客户获取而非导致现有客户提款的担忧相一致——这是一种不那么紧急但仍令人担忧的动态。
孟加拉国伊斯兰银行领域背景
孟加拉国拥有规模可观的伊斯兰银行领域,拥有多家完全独立的伊斯兰银行,以及由传统银行运营的伊斯兰银行窗口:
- 孟加拉国伊斯兰银行(IBBL)——孟加拉国最大的伊斯兰银行;在汇款业务方面历来占据主导地位
- 阿拉法伊伊斯兰银行——一家主要的伊斯兰银行
- 社会伊斯兰银行——一家主要的伊斯兰银行(近期接受孟加拉国央行监管)
- 沙赫贾拉尔伊斯兰银行——一家主要的伊斯兰银行
- 联合银行——一家伊斯兰银行(近期面临治理挑战)
- 第一安全伊斯兰银行——一家伊斯兰银行
- 环球伊斯兰银行——一家伊斯兰银行
- 进出口银行——设有伊斯兰银行窗口
- 多家传统银行——设有伊斯兰银行窗口
伊斯兰银行部门在孟加拉国银行业总资产中约占20-25%的份额——这一可观的比例使得该行业的稳定性成为整个金融体系的重要考量。因此,伊斯兰银行汇款业务同比下降27%所引发的影响远不止于该行业本身,还可能影响整个银行体系的流动性、外汇储备动态以及货币政策传导机制。
孟加拉国央行的改革建议
孟加拉国央行报告建议,伊斯兰银行“可能需要在影响存款人对伊斯兰银行信心的因素方面进行改革”——这一信号清晰表明,央行期望该行业解决结构性弱点。隐含的改革领域包括:
- 🏢 治理改革 —— 加强董事会监督,制定董事和高级管理层的任职资格标准
- 💰 资产质量 —— 通过更严格的信用风险管理来应对不良贷款的积压
- 💰 流动性管理 —— 确保充足的流动性以应对汇款流入和储户取款
- 💼 伊斯兰合规 —— 强化伊斯兰监管委员会和合规框架
- 💻 数字银行投资 —— 升级IT基础设施、移动银行和数字汇款渠道
- 🤝 代理行关系 —— 加强与海湾国家外汇公司的合作
- 💰 客户服务 —— 提升汇款处理速度、降低费用并改善客户体验
- 💼 品牌和信任重建 —— 修复因近期治理问题而受损的声誉
对孟加拉国汇款和银行业的战略意义
伊斯兰银行汇款业务的下滑对孟加拉国更广泛的汇款和银行业具有战略意义:
- 汇款是重要的外汇来源 —— 孟加拉国每年250多亿美元的汇款流入对外汇储备至关重要
- 伊斯兰银行部门的稳定性 —— 占银行业总资产的20%至25%,具有系统性重要性
- 银行业改革议程 —— 《全球经济发展(GED)五年战略框架》必须解决伊斯兰银行的特定挑战
- 存款人信心 —— 伊斯兰银行的存款基础(占整个银行业的21%)必须得到保护
- 移民工人福利 —— 汇款渠道对数百万在外的孟加拉人至关重要
- 外汇储备动态 —— 伊斯兰银行6月汇款额为4.48亿美元,加上传统银行的23.7亿美元,总计28.2亿美元(与单独报告的1月至48日47.4亿美元形成对比)
- 地缘政治韧性 —— 中东危机考验着孟加拉国汇款基础设施的韧性
本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/economy/news/islamic-banks-remittance-receipts-fall-27-june-4251911
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。