Exportaciones de Bangladés FY2026-27 acumulado del año (July-August) $9.16B +5.4% interanual Exportaciones de Bangladés FY2025-26 (año completo) $48.00B -0.6% interanual Exportación de prendas de vestir (HS 61+62) $38.70B 80.6% de exportaciones Destino principal United States $9.05B (+4.1%) Yute (HS 53) $751M Calzado (HS 64) $1.22B Productos de cuero (HS 42) $400M Productos farmacéuticos (HS 30) $238M Miembros de BGMEA 4,275 AAE de Japón Activo Feb 2026 EBA de la UE Sin aranceles Códigos HS 7,498 Exportaciones de Bangladés FY2026-27 acumulado del año (July-August) $9.16B +5.4% interanual Exportaciones de Bangladés FY2025-26 (año completo) $48.00B -0.6% interanual Exportación de prendas de vestir (HS 61+62) $38.70B 80.6% de exportaciones Destino principal United States $9.05B (+4.1%) Yute (HS 53) $751M Calzado (HS 64) $1.22B Productos de cuero (HS 42) $400M Productos farmacéuticos (HS 30) $238M Miembros de BGMEA 4,275 AAE de Japón Activo Feb 2026 EBA de la UE Sin aranceles Códigos HS 7,498

Etiqueta: Sector bancario

190 noticias etiquetadas con «Sector bancario»

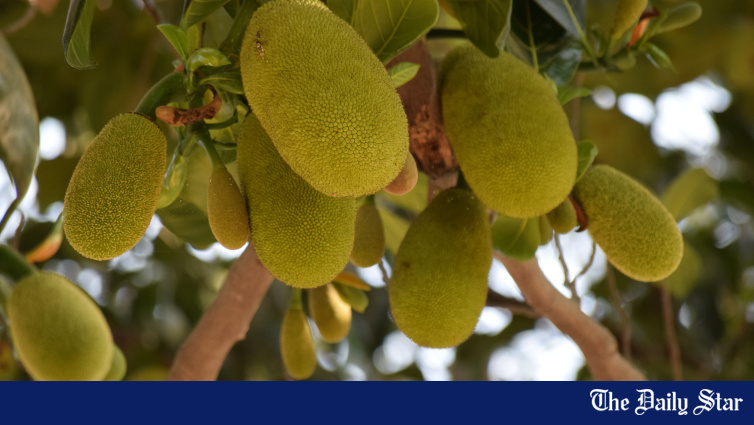
Gazipur Jackfruit Prices Soar 100x Post-Season: Tk 10 Fruits Now Tk 1,000
Agricultura y alimentación sep. 11, 2026

Gazipur Jackfruit Prices Soar 100x Post-Season: Tk 10 Fruits Now Tk 1,000

Los precios de la fruta jack en Gazipur han aumentado hasta los 1.000 Tk por fruta al final de la temporada, desde los 10 Tk durante la temporada alta, lo que pone de manifiesto la falta de infraestructura de procesamiento para la fruta nacional de Bangladesh.

La tasa de cambio del dólar de remesas en Bangladés cayó 1 taka en una semana hasta llegar a 122.70 taka.
Economía y finanzas ago. 14, 2026

La tasa de cambio del dólar de remesas en Bangladés cayó 1 taka en una semana hasta llegar a 122.70 taka.

El tipo de cambio de remesas en Bangladesh cayó 1 taka en una semana hasta llegar a Tk 122.70 (desde Tk ). Las posiciones largas de los bancos en NOP están cerca del límite superior. Se registraron remesas por $1.500 millones en los primeros 12 días de agosto. El Banco Central de Bangladesh podría intervenir para mantener el piso de tipo de cambio en Tk 122.20.

S&P revisa la perspectiva de Bangladesh a negativa, citando la debilidad del sector bancario.
Economía y finanzas jul. 28, 2026

S&P revisa la perspectiva de Bangladesh a negativa, citando la debilidad del sector bancario.

S&P Global ha revisado su perspectiva a largo plazo de Bangladesh de estable a negativa, citando la persistente debilidad en el sector bancario nacional, restricciones fiscales y riesgos elevados de los volátiles mercados energéticos globales. La agencia proyectó que el crecimiento anual del PIB promediará el 4,5 por ciento en los próximos tres años, muy por debajo de los recientes objetivos de crecimiento del gobierno.

Banco de Bangladés otorga préstamos bajo suspensión judicial que aumentaron ocho veces hasta alcanzar Tk 182,419 millones.
Economía y finanzas jul. 27, 2026

Banco de Bangladés otorga préstamos bajo suspensión judicial que aumentaron ocho veces hasta alcanzar Tk 182,419 millones.

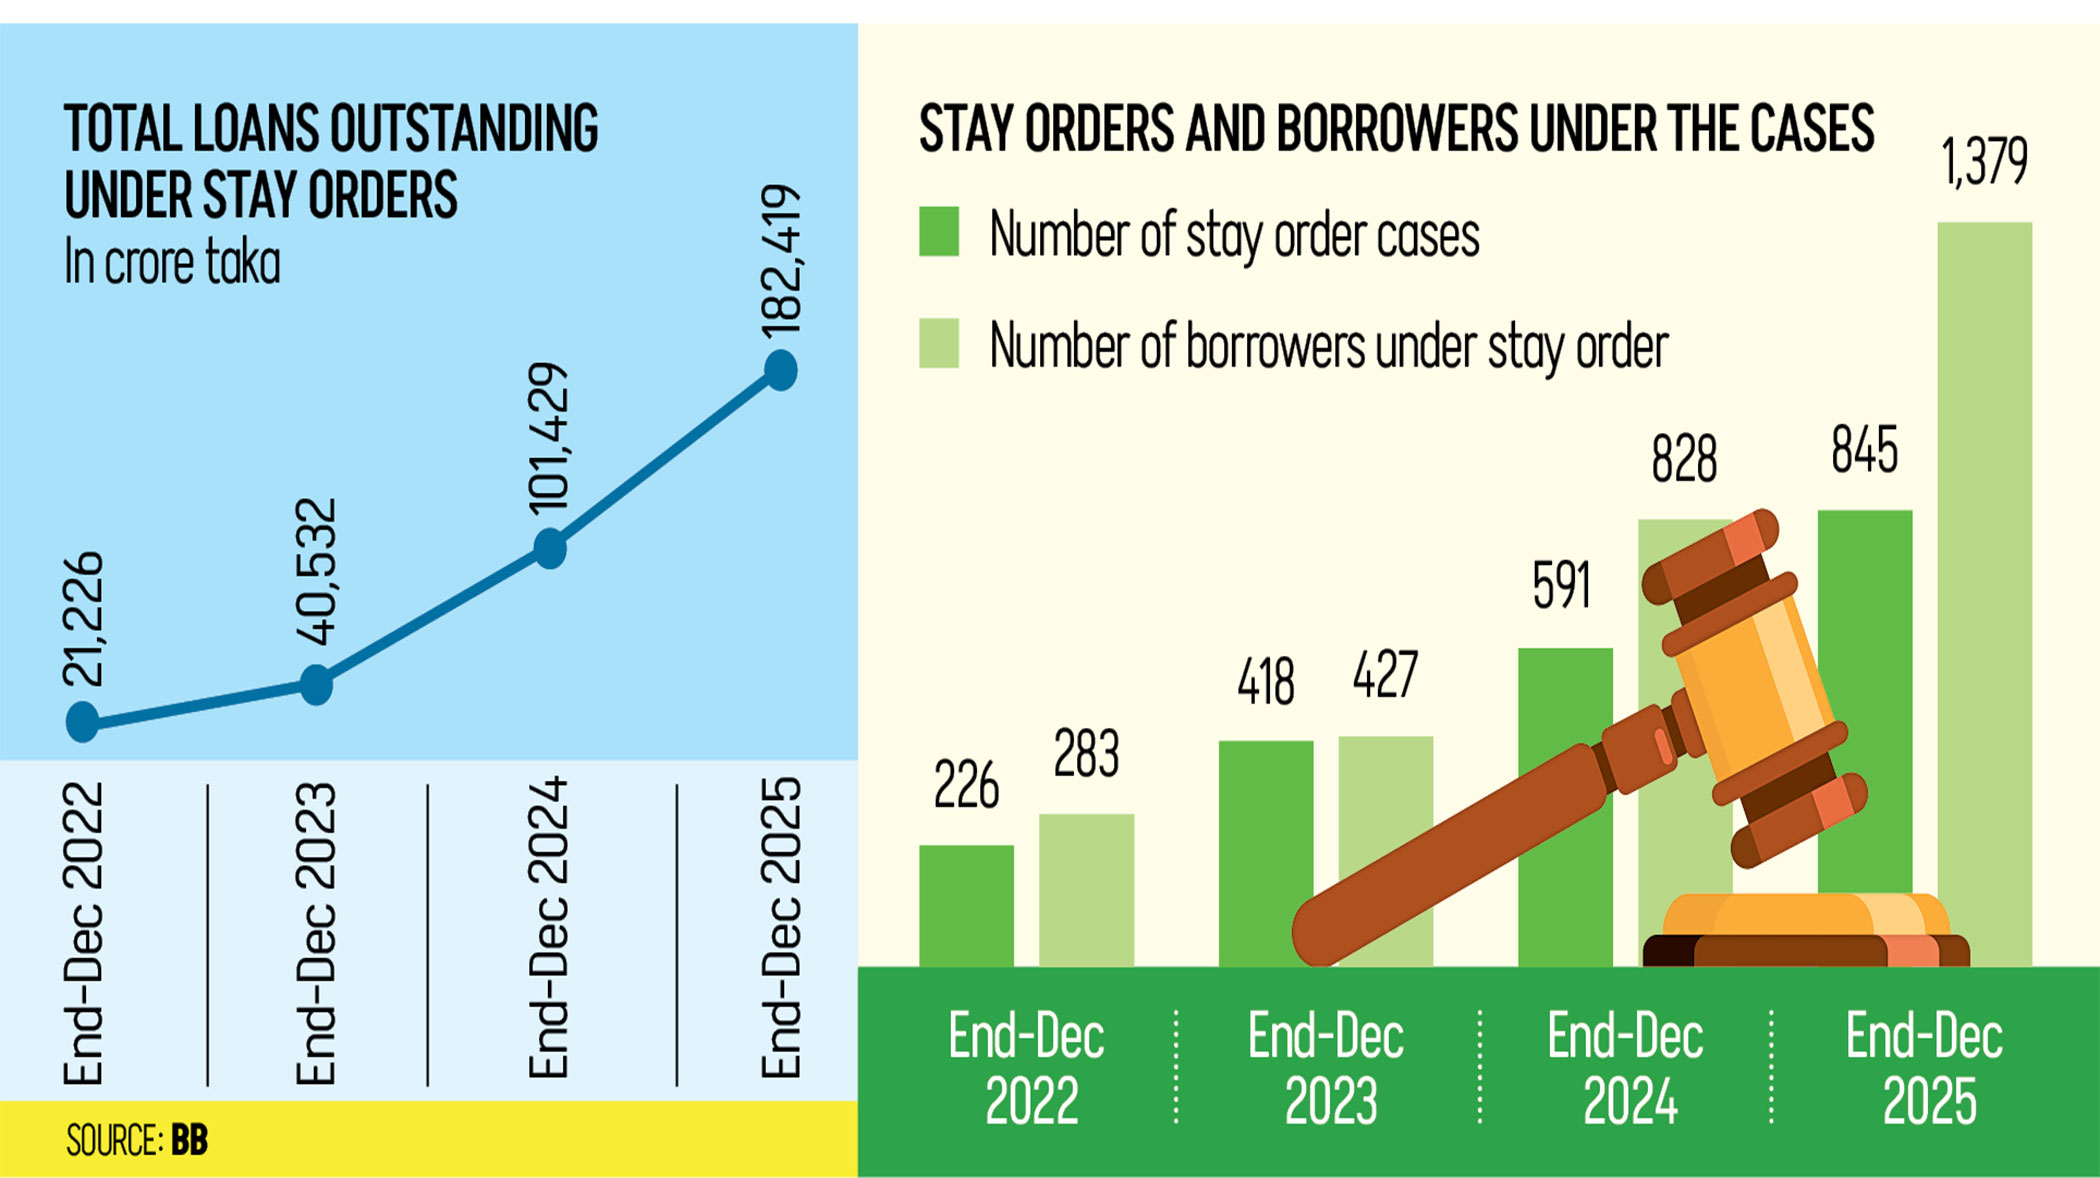
Banco de Bangladés otorgó préstamos vinculados a órdenes de suspensión judicial que aumentaron ocho veces, alcanzando Tk 182,419 crore (aproximadamente USD 21,500 millones) para finales de 2025. Durante este período, el número de casos pasó de 226 a 845 en solo tres años. Los banqueros y el Comité de Protección de Depositares advierten sobre defraudadores estratégicos que aprovechan lagunas legales para obstaculizar la recuperación de préstamos.

La desvío de préstamos corporativos en Bangladés deja a las PYMES sin acceso al crédito, advierten expertos.
Economía y finanzas jul. 27, 2026

La desvío de préstamos corporativos en Bangladés deja a las PYMES sin acceso al crédito, advierten expertos.

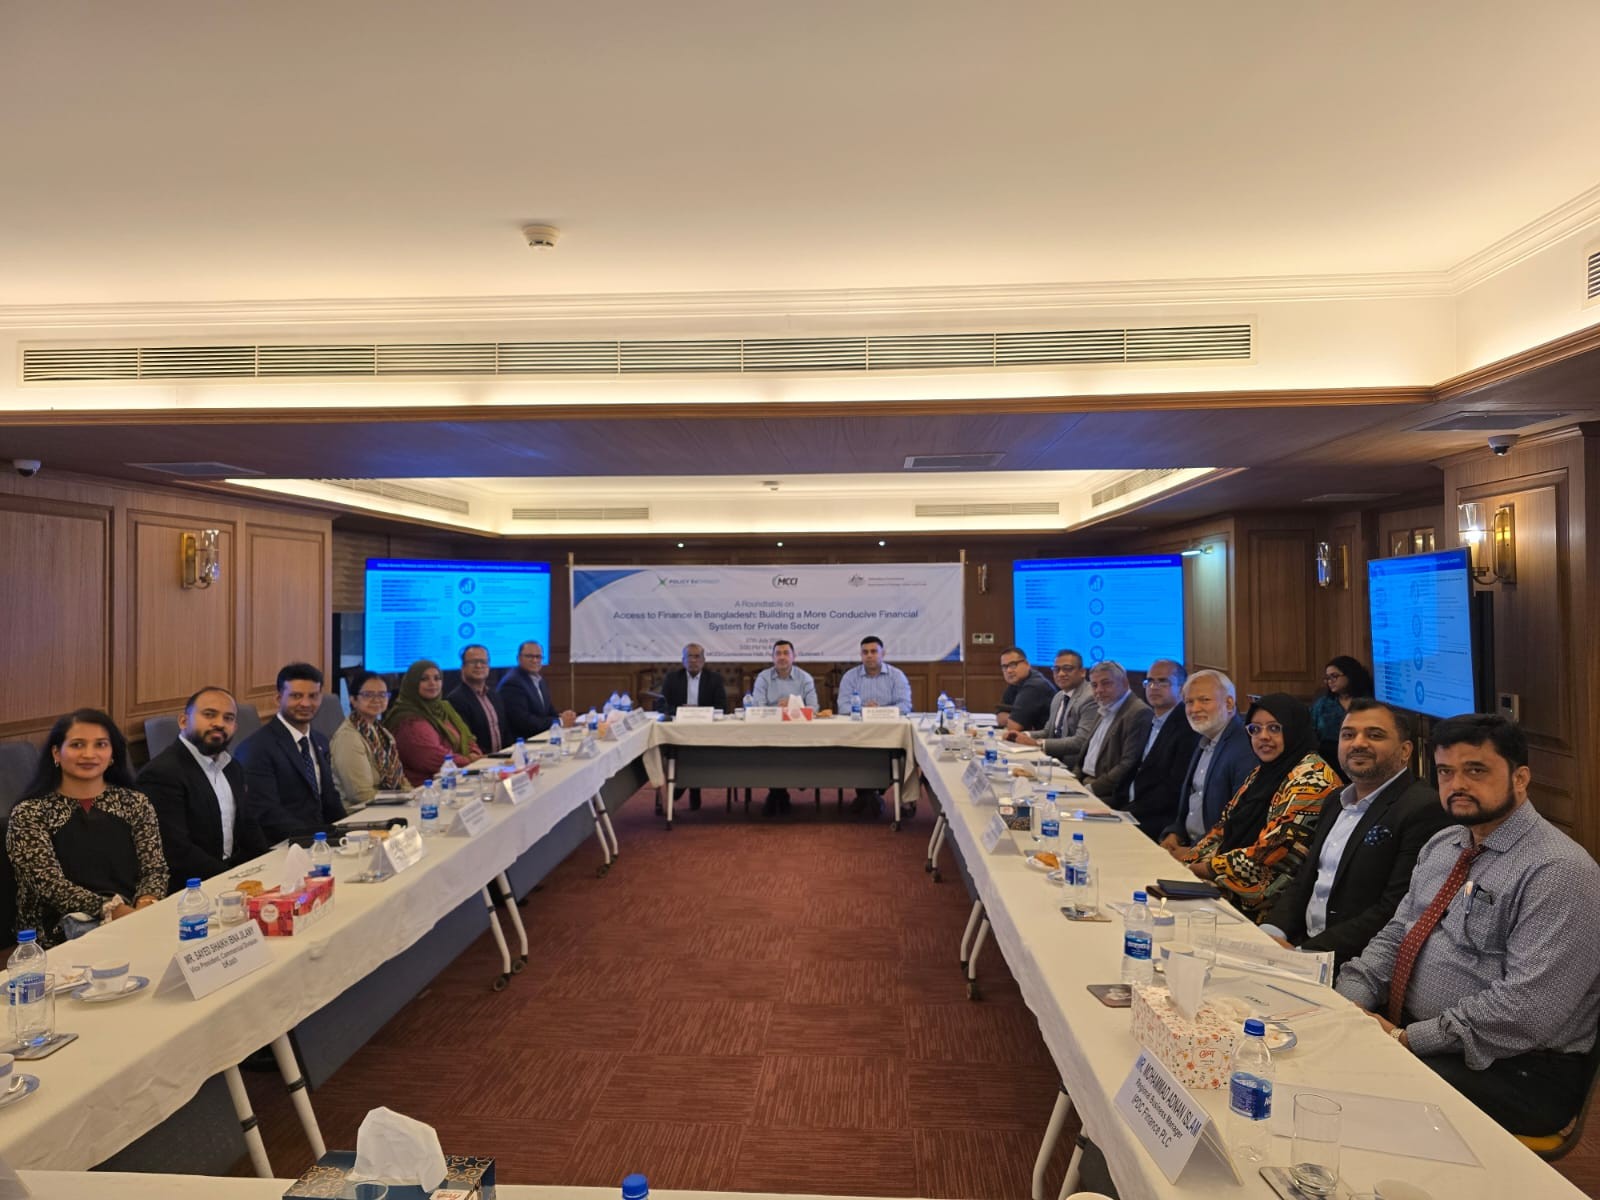
Expertos en un panel organizado por MCCI-PEB advirtieron que el 75-80% de los préstamos bancarios en Bangladés fluyen hacia corporaciones, dejando a las PYMES con un servicio insuficiente. El Sr. Syed Abdul Momen de BRAC Bank citó datos que muestran que los préstamos no garantizados para PYMES (con una tasa de morosidad de 2%) superan a los préstamos respaldados por garantías (con una tasa de morosidad de 7%), desafiando la cultura de préstamos enfocados en garantías.