La Al-Arafah Islami Bank se une al Programa de Refinanciamiento para PYMES (CMSME) por Tk 5,000 crores de BB
Un prestamista conforme a la Shariaha obtiene acceso a una ventana de capital de trabajo con condiciones preferenciales que ofrece una tasa de beneficio del 9% para pequeñas, micro, medianas y empresas emergentes en dificultades
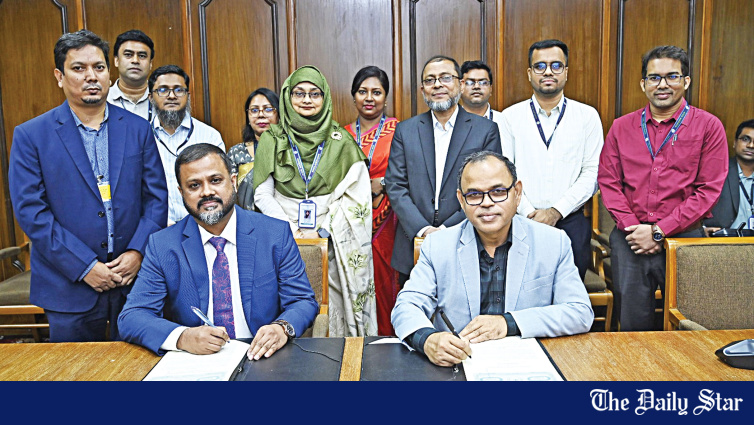
🤝 Al-Arafah Islami Bank PLC ha firmado un acuerdo con el Banco de Bangladesh en el marco del fondo de refinanciación de 5.000 crore Tk del banco central para proporcionar financiación asequible de capital de trabajo a las empresas artesanales, micro, pequeñas y medianas (CMSME). La asociación, formalizada recientemente en la sede del BB en Dhaka, tiene como objetivo impulsar el empleo y el desarrollo sectorial en un segmento que emplea a más del 80% de la fuerza laboral industrial de Bangladesh, pero que históricamente ha tenido dificultades para acceder al crédito formal.
📊 Md Zabdul Islam, director del Departamento de PYMES y Programas Especiales del banco central, y Monirul Islam, vicepresidente senior y jefe de la División de Negocios de PYMES de Al-Arafah Islami Bank PLC, firmaron el acuerdo en la sede del BB en Dhaka recientemente, según un comunicado de prensa. Md Anis Ur Rahman, vicegobernador del Banco de Bangladesh, asistió al evento como invitado principal.
💰 Términos de la línea de refinanciación
En el marco del esquema de refinanciación rotatoria, las empresas que enfrentan dificultades para mantener sus operaciones debido a la escasez de capital de trabajo serán elegibles para financiación a una tasa de beneficio del 9 por ciento. La estructura compatible con la Shariah de la línea de crédito se alinea con el modelo operativo de Al-Arafah Islami Bank, lo que permite al prestamista extender financiación sin comprometer sus principios de banca islámica — una ventaja estructural al servir a la gran población de CMSME en las zonas rurales de mayoría musulmana de Bangladesh.
Se espera que la financiación en el marco del fondo de refinanciación establecido por el Banco de Bangladesh acelere aún más las actividades empresariales en el sector CMSME, al tiempo que contribuye a aumentar la producción, nuevas oportunidades de empleo y una mayor contribución del sector a la actividad económica general del país. La tasa de beneficio del 9% es significativamente inferior a las tasas de préstamo del mercado prevalecientes del 11-15% para los prestatarios de PYMES, proporcionando un alivio de costos significativo para las empresas que operan con márgenes estrechos.
Náhid Rahman, director ejecutivo del banco central; Shahanaj Parveen, directora adicional; y Sheikh Asadul Haque, vicepresidente senior adjunto y jefe de la Unidad de Negocios Agrícolas y Refinanciación de Al-Arafah Islami Bank PLC, también estuvieron presentes en la ceremonia de firma, subrayando la coordinación interdepartamental necesaria para poner en marcha el esquema.- 💸 Tamaño total del fondo de refinanciación: 5.000 crore Tk
- 💵 Tasa de beneficio para los prestatarios finales: 9% (por debajo de la tasa del mercado)
- 🏛 Administrado por: Departamento de PYMES y Programas Especiales del BB
- 👥 Objetivo: Empresas artesanales, micro, pequeñas y medianas (CMSMEs)
- 🌾 Sector de enfoque: Capital de trabajo para operaciones bajo estrés
- 📜 Estructura: Refinanciación rotativa (compatible con la Sharia)
🌾 ¿Por qué las CMSMEs son importantes para la economía de Bangladesh?
Las empresas artesanales, micro, pequeñas y medianas (CMSMEs) constituyen la columna vertebral de la economía no agrícola de Bangladesh, representando aproximadamente el 25% del PIB y empleando a más de 20 millones de personas en los sectores de fabricación, servicios y comercio. Sin embargo, el acceso al crédito formal ha sido durante mucho tiempo la mayor restricción del sector, ya que la mayoría de las CMSMEs dependen de prestamistas informales que cobran tasas exorbitantes, o del crédito de los proveedores que limita su capacidad para ampliar las operaciones.
El fondo de refinanciación de 5.000 crore Tk es el instrumento insignia del Banco de Bangladesh para cerrar esa brecha crediticia. Al proporcionar liquidez a bajo costo a los bancos participantes, el banco central permite a los prestamistas extender capital de trabajo a las CMSMEs a tasas por debajo del mercado, con la estructura rotativa asegurando que los préstamos reembolsados puedan ser prestados a nuevos prestatarios, multiplicando el impacto del fondo a lo largo del tiempo.
Para Al-Arafah Islami Bank, la asociación se alinea con el impulso más amplio del banco hacia los préstamos a PYMES y agricultura. Como uno de los bancos privados compatibles con la Sharia más grandes de Bangladesh, Al-Arafah ha estado construyendo su cartera de PYMES para diversificarse y alejarse de los préstamos corporativos, un cambio estratégico dados los crecientes ratios de NPL que han plagado a las grandes exposiciones corporativas en todo el sector bancario. El límite del 9% en la tasa de beneficio hace que las ofertas de PYMES del banco sean más competitivas frente a los bancos convencionales, que cobran entre el 11 y el 15%, particularmente en los distritos rurales, donde se prefiere la financiación compatible con la Sharia.
🏛 Contexto estratégico del Vicegobernador
La presencia del Vicegobernador Md Anis Ur Rahman como invitado principal señala la importancia estratégica que el Banco de Bangladesh otorga al esquema de refinanciación CMSME. Con el crecimiento del crédito del sector privado estancado en solo un 4,47% en junio de 2026 — muy por debajo del 15-16% necesario para respaldar el objetivo de crecimiento del PIB del 6,5% del gobierno —, el banco central ha estado presionando a los bancos participantes para que desplieguen activamente ventanas de refinanciación en lugar de retener liquidez.
Para Al-Arafah Islami Bank, el acuerdo también ofrece una ventaja estructural: el banco puede refinanciar sus préstamos a PYMES a la tasa concesional del banco central, liberando su propia base de depósitos para exposiciones de financiación corporativa y comercial de mayor rendimiento. Esta optimización de activos y pasivos es cada vez más importante a medida que los bancos enfrentan presiones sobre los márgenes de interés netos en medio de la caída de las tasas del mercado impulsada por el exceso de liquidez en todo el sistema.
🌏 ¿Qué viene a continuación para el sector CMSME?
La firma es el inicio formal de la participación de Al-Arafah en el esquema. La División de Negocios para Pymes del banco, dirigida por Monirul Islam, ahora será responsable de identificar a los prestatarios CMSME elegibles, estructurar instrumentos de financiación alineados con sus ciclos de capital de trabajo y garantizar el cumplimiento del uso final en línea con el marco de monitoreo del Banco de Bangladesh. La Unidad de Negocios Agrícolas y Refinanciación, dirigida por Sheikh Asadul Haque, supervisará los procesos de back-office que determinan si el banco puede desplegar fondos con la suficiente rapidez para marcar la diferencia.
Para la recuperación económica más amplia de Bangladesh, el éxito de esquemas como el fondo de refinanciación CMSME de 5,000 crore Tk dependerá de tres factores: la velocidad con la que los bancos participantes pueden mover capital a los prestatarios, la capacidad de las CMSME para absorber capital de trabajo de manera productiva en lugar de servir la deuda heredada, y la durabilidad de la demanda de los bienes y servicios que estas empresas producen. Con la inflación disminuyendo, pero la demanda de los consumidores aún débil, la cuestión del lado de la demanda sigue siendo el factor impredecible.
Para Al-Arafah Islami Bank específicamente, el acuerdo ofrece una apertura estratégica para escalar su cartera de Pymes sin comprometer la calidad de los activos, siempre que los estándares de suscripción de crédito del banco sigan siendo rigurosos. Los próximos trimestres revelarán si la asociación se traduce en un crecimiento significativo del crédito CMSME, o si los cuellos de botella estructurales más amplios —incluidas las escasez de gas, la débil demanda y la imprevisibilidad regulatoria— continúan limitando la contribución del sector a la diversificación de las exportaciones y la generación de empleo en Bangladesh.
Esta noticia fue publicada originalmente por The Daily Star. Para el informe original completo, visite: https://www.thedailystar.net/business/organisation-news/news/al-arafah-islami-bank-gets-bb-refinance-facility-cmsmes-4269811
Relacionado en BangladeshExport
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas



