Les prêts non performants en dessous de 0 chez 13 banques du Bangladesh : Le classement révèle un écart dans la gouvernance.
Alors que le ratio de créances douteuses (NPL) atteint 32,78% avec un montant de Taka 606 555 milliards en défauts, 13 banques privées maintiennent un ratio inférieur à 5% grâce à une gestion rigoureuse des crédits, des processus d'approbation indépendants et une orientation vers les PME et les consommateurs.
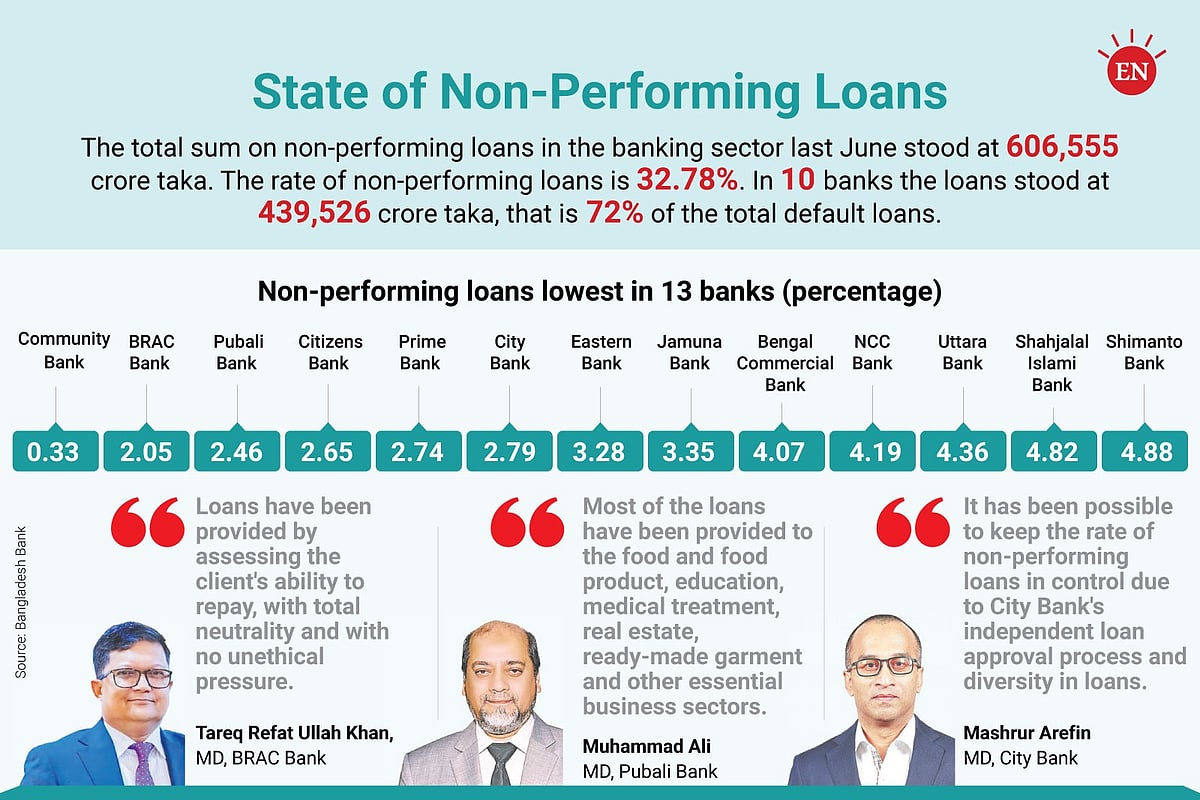
Presque 0 % des prêts accordés par le secteur bancaire du pays sont désormais classés comme non rentables, ce qui signifie que 33 % des prêts sont en défaut. D’ici juin, les prêts non rentables dans le secteur bancaire du Bangladesh ont atteint 2 %, le taux le plus élevé au monde en pourcentage des prêts en cours. Pourtant, malgré cette crise, 13 banques du secteur privé ont réussi à maintenir leurs ratios de prêts non rentables (PNR) en dessous de 5 % grâce à des pratiques de prêt disciplinées, des processus d’approbation de prêts indépendants et des portefeuilles diversifiés.
Des cadres supérieurs de ces banques affirment que des processus d’approbation de prêts disciplinés et indépendants, une évaluation rigoureuse de la capacité de remboursement des emprunteurs, ainsi qu’une attention portée non seulement aux grands prêts aux entreprises mais aussi aux petites et moyennes entreprises (PME) et au crédit aux consommateurs, ont contribué à maintenir les PNR sous contrôle. Selon les dernières données de la banque centrale au mois de juin, toutes les 13 banques avec des ratios de PNR inférieurs à 5 % sont du secteur privé. Ce groupe inclut à la fois des banques de nouvelle génération et des banques de première génération.
🏦 Rangement des 13 banques : NPL
- 🏦 #1 Banque communautaire : 0.31% (Tk 1,633 cr NPL sur un total de 2.05%633 cr)
- 🏦 #2 Banque BRAC : Tk 1, (Tk 75,654 cr NPL sur 2.46%621 cr)
- 🏦 #3 Banque Pabali : Tk 1, (Tk 72,789 cr NPL sur 2.65%576 cr)
- 🏦 #4 Banque des Citoyens : 2.74%
- 🏦 #5 Banque Prime : 2.79% (Tk 1,948 cr NPL)
- 🏦 #6 Banque de la Ville : 3.28% (Tk 1,514 cr NPL)
- 🏦 #7 Banque de l'Est : 3.35% (4.07%520 cr NPL)
- 🏦 #8 Banque Jamuna : 4.19%
- 🏦 #9 Banque Commercial de Bengale : 4.36%
- 🏦 #10 Banque NCC : 4.82%
- 🏦 #11 Banque Uttara : 4.88%
- 🏦 #12 Banque Shahjalal Islami : Tk 606,555 crore
- 🏦 #13 Banque Shimanto : Tk 439,526 crore
🏛️ Gouvernance : Le Différenciateur Clé
Tareq Refat Ullah Khan, Directeur général de la Banque BRAC, a déclaré : *« Dans la gestion des risques de crédit et l’approbation des prêts, une bonne gouvernance et une évaluation rigoureuse des risques sont les tâches principales. C’est la clé pour maintenir la qualité des prêts de la Banque BRAC. Les prêts ont été accordés en évaluant la capacité de remboursement des emprunteurs de manière totalement neutre, sans pression éthiquement douteuse. »
Mohammad Ali, Directeur général de la Banque Pabali, a déclaré : *« Aucun prêt dans cette banque n’a été accordé uniquement sur la base de l’avis ou de la recommandation personnelle de moi-même ou d’un cadre supérieur. Les prêts sont approuvés par une évaluation systématique et institutionnelle complète. L’identité personnelle ou politique de l’emprunteur n’est pas prise en compte lors de l’accord des prêts. » Il a ajouté : *« La plupart des grands prêts de la banque ont été accordés aux secteurs essentiels tels que l’alimentation et les produits alimentaires, l’éducation, la santé, le logement et le textile. En conséquence, une proportion relativement faible de nos prêts sont devenus non rentables. »
Le directeur général de City Bank, Masrur Arefin, a déclaré : *« Le processus d'approbation de prêt indépendant de City Bank et le portefeuille de prêts diversifié lui permettent de maintenir le ratio de prêts non performants sous contrôle. Les prêts aux PME et aux consommateurs offrent une grande sécurité. Les banques qui accordent une attention plus importante aux prêts aux PME et aux consommateurs performant mieux. »* La thématique constante parmi les trois directeurs généraux — approbation de prêt indépendante, évaluation des processus institutionnels, et diversification vers les prêts aux PME/consumateurs — révèle les pratiques de gouvernance qui distinguent les banques en bonne santé des banques en difficulté.
⚠ La Différence : Les Performances les Plus Faibles
Selon les données de la Banque du Bangladesh, le montant total de prêts non performants dans le secteur bancaire du pays s’élevait à Tk 606,555 crore en juin dernier, représentant 32,78 % des prêts en cours. Parmi ce montant, Tk 439,526 crore en prêts non performants étaient concentrés dans 10 banques, représentant 72 % du total des prêts non performants.
Les banques fusionnées présentent les ratios de prêts non performants les plus élevés. Parmi elles, 97,08 % des prêts de la First Security Islami Bank, 96,78 % des prêts de la Union Bank, 78,15 % des prêts de la Social Islami Bank, et 70,81 % des prêts de l’EXIM Bank sont actuellement classés comme non performants. À la National Bank, 65,74 % des prêts sont classés comme non performants, contre 63,38 % à l’IFIC Bank et 56,40 % à l’AB Bank. De plus, 43,98 % des prêts de la Agrani Bank, banque publique, sont désormais classés comme non performants.
🏛️ Contexte stratégique : La gouvernance comme avantage concurrentiel
Le classement des 13 banques offre des preuves convaincantes que la crise du secteur bancaire au Bangladesh n’est pas uniforme : elle se concentre dans les banques où la gouvernance a échoué. Les banques ayant maintenu des ratios de NPL inférieurs à 5% ont pu le faire grâce aux mêmes principes fondamentaux que la supervision bancaire promouvra mondialement : évaluation du crédit indépendante, prise de décision institutionnelle (et non personnelle), diversification des portefeuilles et prêt basé sur le risque. Le fait que ces pratiques, largement connues et internationales, aient suffi à maintenir les NPLs sous 5% alors que les pairs ont vu des ratios au-dessus 50% prouve que la crise n’est pas une conséquence inévitable de l’environnement économique du Bangladesh, mais le résultat direct de choix de gouvernance.
Pour les déposants, ce classement offre une orientation pratique : les banques avec des ratios de NPL bas voient également une croissance des dépôts plus élevée, car les clients transfèrent leurs économies vers des institutions démontrant une qualité d’actifs. Le mécanisme de marché — les déposants votant avec leurs économies — crée une différenciation naturelle entre les banques bien gouvernées et mal gouvernées. Si le cadre des indicateurs clés de performance (KPI) du Bangladesh Bank pour les directeurs généraux des banques peut étendre ces pratiques de gouvernance à l’ensemble du secteur, la crise des NPL pourrait commencer à se stabiliser, en partant du bas.
Cette actualité a été publiée à l'origine par Prothom Alo English. Pour consulter le rapport original complet, veuillez visiter : https://en.prothomalo.com/business/gt6finp6du
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés



