Préstamos No Ejecutados por Debajo de 5% en 13 Bancos de Bangladés: Clasificación Revela Brecha en la Gobernanza
Mientras que la ratio de NPL a nivel nacional alcanza 32.78% con Tk 606,555 crore en impagos, trece bancos privados mantienen cifras por debajo de 5% gracias a préstamos disciplinados, procesos de aprobación independientes y
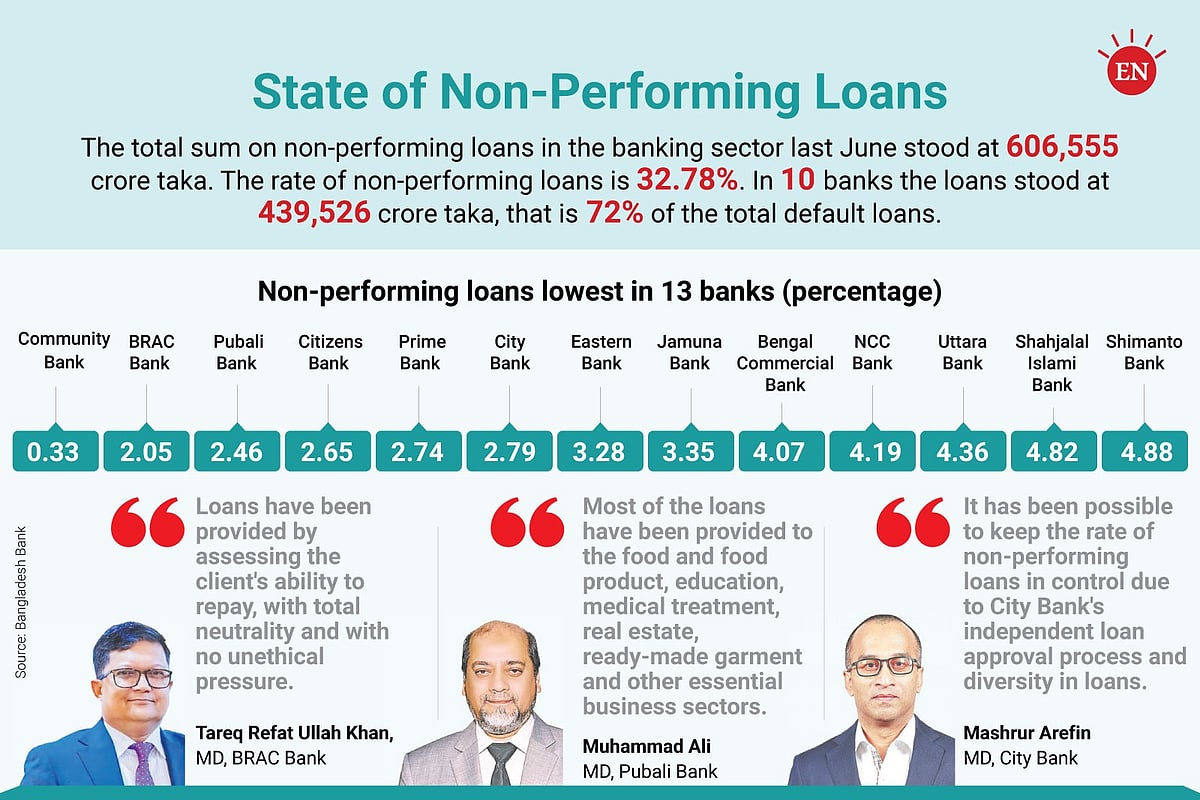
📊 Casi Tk 33 de cada Tk 100 en préstamos desembolsados por el sector bancario del país ahora se clasifican como no performantes, lo que significa que el 33 por ciento de los préstamos están en mora. A finales de junio, los préstamos no performantes en el sector bancario de Bangladesh alcanzaron los Tk 606,555 crore, el más alto del mundo como porcentaje del total de préstamos pendientes. Sin embargo, en medio de esta crisis, 13 bancos del sector privado han logrado mantener sus ratios de NPL por debajo del 5 por ciento a través de préstamos disciplinados, procesos de aprobación de préstamos independientes y carteras diversificadas.
🏛 Altos funcionarios de estos bancos dicen que los procesos disciplinados e independientes de aprobación de préstamos, la evaluación cuidadosa de la capacidad de pago de los prestatarios y un enfoque no solo en los grandes préstamos corporativos, sino también en las pequeñas y medianas empresas (PYMES) y los préstamos al consumo han ayudado a mantener los NPL bajo control. Según los últimos datos del banco central de junio, los 13 bancos con ratios de NPL por debajo del 5 por ciento son todos del sector privado. El grupo incluye tanto bancos de nueva generación como bancos de primera generación.
💰 Los 13 bancos: clasificación de NPL
- 📊 #1 Banco Comunitario: 0,31% (NPL de 5 cr de Tk de un total de 1,633 cr de Tk)
- 📊 #2 Banco BRAC: 2,05% (NPL de 1,548 cr de Tk de un total de 75,621 cr de Tk)
- 📊 #3 Banco Pubali: 2,46% (NPL de 1,789 cr de Tk de un total de 72,576 cr de Tk)
- 📊 #4 Banco Ciudadanos: 2,65%
- 📊 #5 Banco Prime: 2,74% (NPL de 948 cr de Tk)
- 📊 #6 Banco City: 2,79% (NPL de 1,514 cr de Tk)
- 📊 #7 Banco Oriental: 3,28% (NPL de 1,520 cr de Tk)
- 📊 #8 Banco Jamuna: 3,35%
- 📊 #9 Banco Comercial de Bengala: 4,07%
- 📊 #10 Banco NCC: 4,19%
- 📊 #11 Banco Uttara: 4,36%
- 📊 #12 Banco Shahjalal Islámico: 4,82%
- 📊 #13 Banco Shimanto: 4,88%
📜 Gobernanza: El diferenciador clave
Tareq Refat Ullah Khan, Director Gerente de Banco BRAC, dijo: "En la gestión del riesgo crediticio y la aprobación de préstamos, la buena gobernanza y la evaluación adecuada del riesgo son las tareas principales. Esta es la clave para mantener la calidad de los préstamos de Banco BRAC. Los préstamos se han otorgado evaluando la capacidad de pago de los prestatarios de manera completamente neutral, sin ninguna presión poco ética".
Mohammad Ali, Director Gerente de Banco Pubali, dijo: "Ningún préstamo en este banco se ha concedido basado en el único consejo o recomendación personal mía o de cualquier funcionario superior. Los préstamos se aprueban a través de un proceso de evaluación completamente institucional y sistemático. La identidad personal o política del prestatario tampoco se tiene en cuenta al conceder préstamos". Además, dijo: "La mayoría de los grandes préstamos del banco se han proporcionado a sectores empresariales esenciales como alimentos y productos alimentarios, educación, salud, vivienda y prendas de vestir. Como resultado, una proporción relativamente pequeña de nuestros préstamos se han convertido en no performantes".
El Director Gerente de City Bank, Masrur Arefin, dijo: "El proceso de aprobación de préstamos independiente de City Bank y su cartera de préstamos diversificada nos han permitido mantener la ratio de NPL bajo control. Los préstamos a pymes y consumidores nos están proporcionando una gran tranquilidad. Los bancos que están haciendo un mayor énfasis en los préstamos a pymes y consumidores están obteniendo buenos resultados". El tema consistente entre los tres CEOs —aprobación de préstamos independiente, procesos de evaluación institucional y diversificación en préstamos a pymes/consumidores— identifica las prácticas de gobernanza que separan a los bancos sanos de los que están en dificultades.
⚠ El Contraste: Los Peores Rendimientos
Según los datos del Banco de Bangladesh, el importe total de los préstamos no performantes en el sector bancario del país ascendía a 606.555 crores de Tk en junio pasado, lo que representa el 32,78 por ciento de los préstamos pendientes totales. De esta cantidad, 439.526 crores de Tk en NPL se concentraban en 10 bancos, lo que representa el 72 por ciento del total de préstamos no performantes.
Los bancos fusionados tienen las ratios de NPL más altas. Entre ellos, el 97,08 por ciento de los préstamos de First Security Islami Bank, el 96,78 por ciento de los préstamos de Union Bank, el 78,15 por ciento de los préstamos de Social Islami Bank y el 70,81 por ciento de los préstamos de EXIM Bank están actualmente clasificados como no performantes. En National Bank, el 65,74 por ciento de los préstamos están clasificados como no performantes, en comparación con el 63,38 por ciento en IFIC Bank y el 56,40 por ciento en AB Bank. Además, el 43,98 por ciento de los préstamos en el banco estatal Agrani Bank están ahora clasificados como no performantes.
🌏 Contexto estratégico: la gobernanza como ventaja competitiva
La clasificación de los 13 bancos proporciona evidencia convincente de que la crisis del sector bancario de Bangladesh no es uniforme, sino que se concentra en los bancos donde la gobernanza falló. Los bancos que mantuvieron ratios de NPL inferiores al 5% lo hicieron a través de los mismos principios básicos que promueve la supervisión bancaria a nivel mundial: evaluación crediticia independiente, toma de decisiones institucional (no personal), diversificación de carteras y préstamos basados en el riesgo. El hecho de que estas prácticas, ampliamente conocidas y estándar a nivel internacional, fueran suficientes para mantener los NPL por debajo del 5% mientras que otros bancos registraban ratios superiores al 50% demuestra que la crisis no es una consecuencia inevitable del entorno económico de Bangladesh, sino un resultado directo de las decisiones de gobernanza.
Para los depositantes, la clasificación proporciona una guía práctica: los bancos con bajos ratios de NPL también están experimentando un mayor crecimiento de los depósitos, ya que los clientes trasladan sus ahorros hacia instituciones con una calidad de activos demostrada. El mecanismo del mercado —los depositantes votando con sus ahorros— está creando una diferenciación natural entre bancos bien gobernados y mal gobernados. Si el nuevo marco de KPI del Banco de Bangladesh para los CEOs de los bancos puede extender estas prácticas de gobernanza a todo el sector, la crisis de NPL podría comenzar a estabilizarse desde abajo hacia arriba.
Esta noticia fue publicada originalmente por Prothom Alo English. Para el informe original completo, visite: https://en.prothomalo.com/business/gt6finp6du
Relacionado en BangladeshExport
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas



