La participation des femmes au système bancaire par agent au Bangladesh augmente : rapport de BB.
Les agences détenues par des femmes ont augmenté de 23,8 % pour atteindre 1 775, et les femmes détiennent 48,6 % des comptes de dépôt, mais la propriété reste encore bien en dessous de l'objectif de 50 % de la BB, qui se situe à 11,5 %.
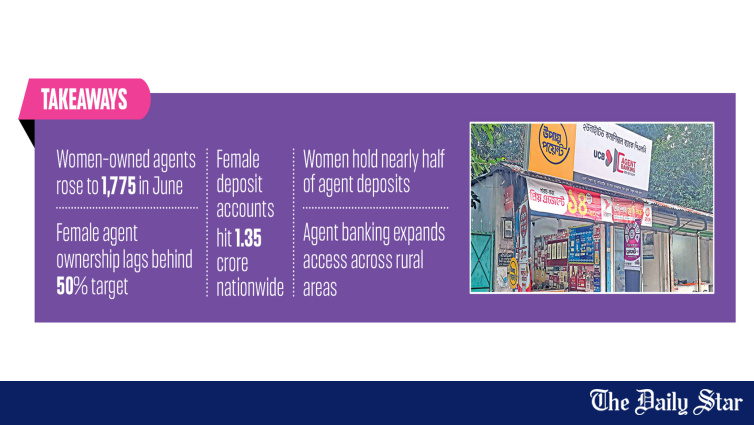
👩💼 Les femmes jouent de plus en plus un rôle important dans le système bancaire par agents au Bangladesh, avec une augmentation des agents et des comptes détenus par des femmes, particulièrement dans les zones rurales. Les femmes possèdent désormais 11,5 % de tous les agents et détiennent 48,6 % des comptes de dépôt via ce canal, selon un rapport du Bangladesh Bank (BB). Cette croissance représente un progrès significatif en matière d’inclusion financière pour les femmes, bien que des écarts importants persistent par rapport aux objectifs du banquier central.
📈 Le nombre d’agents détenus par des femmes a augmenté de 23,8 % en glissement annuel pour atteindre 1 775 en juin 2026, contre 1 434 un an plus tôt. Les agents détenus par des femmes ont progressé plus rapidement dans les zones rurales (+26,1 %), alors que dans les zones urbaines, la croissance était de 14 %. *« Cela montre une tendance positive vers une inclusion financière accrue pour les femmes, en particulier dans les zones rurales, tandis que les zones urbaines suivent rapidement »,* a déclaré le BB dans son rapport sur les statistiques du bancassurance par agents pour le trimestre avril-juin 2026.
💰> Croissance selon les types de comptes
- 👥 Agents appartenant à des femmes : 1 775 (augmentation de 23.8% d'une année sur l'autre)
- 👥 Part des agents féminins : 11.5% (contre 10.3% en mars)
- 💰 Comptes de dépôts féminins : 48.6% du total (augmentation de 12.8% d'une année sur l'autre)
- 💰 Comptes de prêts féminins : Augmentation de 6.1% d'une année sur l'autre
- 📊 Croissance des agents féminins ruraux : 26.1%
- 📊 Croissance des agents féminins urbains : 14.0%
- 📊 Objectif de BB : 50% d'agents appartenant à des femmes
- 📊 Actuel vs objectif : 11.5% vs 50% (écart : 38,5 points de pourcentage)
- 🏛 Banques proposant des services bancaires aux agents : 30 banques programmées
- 👥 Nombre de personnes par point de vente d'agent : 8 487 (contre 15 132 par succursale bancaire)
📜 La croissance rurale dépasse celle des zones urbaines
Les comptes de dépôts appartenant à des femmes ont augmenté de 12,8 % d'une année sur l'autre en juin, avec une croissance plus forte dans les zones urbaines que dans les zones rurales. Les comptes de prêts féminins ont également augmenté, avec une hausse de 6,1 % d'une année sur l'autre, avec une croissance légèrement plus forte dans les zones urbaines que dans les zones rurales. "Globalement, les données reflètent des opportunités financières croissantes pour les femmes dans les zones urbaines et rurales, avec des progrès particulièrement importants dans la participation rurale", a ajouté la banque centrale. Le modèle de croissance rural-urbain est notable — la propriété d'agents féminins a augmenté plus rapidement dans les zones rurales (26.1% vs 14.0%), tandis que la croissance des comptes de dépôts et de prêts féminins était plus forte dans les zones urbaines. Cela suggère que les femmes dans les zones rurales deviennent de plus en plus des fournisseurs de services bancaires aux agents, tandis que les femmes urbaines utilisent de plus en plus les services bancaires aux agents.
🔺 Écart par rapport au 🔹objectif de 13 🔹 : 38,5 points de pourcentage
Malgré la croissance, la propriété des agents par les femmes reste bien en dessous de l'objectif fixé par le BB dans une lettre circulaire du département de réglementation et de politique bancaire datée du 8 mai 2025. Cette circulaire exige que les femmes détiennent 50 % de tous les agents. En juin 2026, les agents détenus par les femmes représentaient seulement 11,5 % du total, bien que cette part ait augmenté de 10,3 % en mars. L'écart de 38,5 points de pourcentage entre la situation actuelle 🔹 et l'objectif du BB 🔹 illustre l'ampleur du défi. À ce rythme de croissance (environ 1,2 point de pourcentage par trimestre), atteindre l'objectif 🔹 prendrait plus de 30 trimestres — près de 8 ans.
💳 Le banking par agents comme canal d'inclusion financière
En juin 2026, 30 banques agréées offraient des services de banking par agents via des milliers de points de vente à travers le pays, la plupart situés en zones rurales. Le banking par agents est devenu un canal essentiel pour l'inclusion financière, aidant les banques à atteindre les populations non desservies et non bancarisées, en particulier dans les zones rurales, selon le BB. En juin 2026, chaque point de vente de banking par agents desservait en moyenne 8 487 personnes au niveau national, contre 15 132 par agence bancaire traditionnelle. Le ratio plus faible de personnes par point de vente pour le banking par agents (8 487 contre 15 132) montre que les points de vente d'agents offrent une couverture géographique plus fine que les agences bancaires traditionnelles — chaque agent dessert une population plus petite, ce qui signifie que davantage de personnes ont un point d'accès financier à une distance raisonnable.
😊 Contexte stratégique : Inclusion financière des femmes
Pour l’agenda plus large d’inclusion financière du Bangladesh, les données sur le *agent banking* revêtent une importance stratégique. L’inclusion financière des femmes — accès aux comptes d’épargne, aux facilités de crédit, aux assurances et aux services de paiement — n’est pas seulement une question d’équité sociale, mais aussi un impératif de croissance économique. Les recherches de la Banque mondiale et du FMI montrent régulièrement que l’augmentation de l’inclusion financière des femmes est corrélée à une hausse des épargnes au sein des ménages, à une amélioration des résultats en matière de bien-être des enfants et à une participation accrue des femmes à la main-d’œuvre.
L’objectif de la BB visant 50% agents féminins propriétaires, bien que ambitieux au regard du niveau de base actuel 11.5%, reflète l’importance stratégique des agents féminines pour toucher les clientes femmes. Dans de nombreuses régions du Bangladesh, les normes culturelles rendent les femmes plus à l’aise pour effectuer des transactions financières avec des agents féminines — ce qui fait de la propriété d’agents féminines un levier critique pour étendre l’inclusion financière auprès de la population féminine.
*« Le succès du *agent banking* dépend d’une régulation efficace, d’une gestion solide des agents et d’efforts continus pour surmonter des défis comme l’alphabétisation numérique et la durabilité des agents »*, indique le rapport. La mention de l’alphabétisation numérique et de la durabilité des agents souligne les défis structurels qui doivent être relevés pour maintenir la trajectoire de croissance — sans investissement dans la formation aux compétences numériques et dans la viabilité des modèles économiques des agents, les taux de croissance actuels pourraient ne pas être durables.
Les années à venir révéleront si l'élan de croissance actuel peut être accéléré pour combler l'écart par rapport à l'objectif de 50% — ou si l'écart de 38,5 points de pourcentage s'avère structurellement difficile à combler dans le délai prévu par la banque centrale. Pour les femmes du Bangladesh, le canal bancaire des agents représente l'une des voies les plus accessibles vers les services financiers formels — et la croissance de la propriété féminine des agents est un signal positif que le canal sert de plus en plus la population qu'il était censé atteindre.Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/economy/news/womens-participation-agent-banking-grows-4275826
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés