Le prix spot du GNL (gaz naturel liquéfié) au Bangladesh approche des 30 $, soit trois fois le taux d'avant-guerre.
Vitol cargo à 29,795 $/MMBtu et TotalEnergies à 28,95 $, approuvés par le Comité du Cabinet, tandis que les cargaisons DPM en provenance de Darab et de Mind Mingle sont à 17–19 $, avec des préoccupations concernant les livraisons.
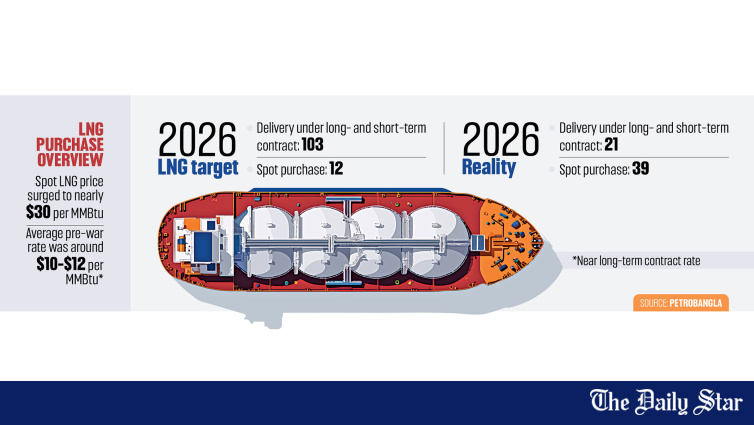
🇧🇩 Le Bangladesh paie désormais presque $30 par million de BTU (MMBtu) pour du gaz naturel liquéfié (GNL) sur le marché à terme, presque trois fois ce qu’il payait habituellement avant la guerre dans le Moyen-Orient. Le Comité du Cabinet sur l’achat gouvernemental a approuvé hier soir une cargaison de GNL de la Vitol Asia basée à Singapour à $29.795 par MMBtu et une autre de la TotalEnergies Gas & Power Ltd du Royaume-Uni à $28.95. Ces dernières acquisitions de marché spot marquent un nouveau record dans la trajectoire croissante des coûts d’importation de GNL du Bangladesh, qui ont plus que doublé depuis la base pré-guerre de $10-$12 par MMBtu.
🇧🇩 Une cargaison standard de GNL contient environ 3,36 millions de MMBtu. Avec un taux de change d’environ Tk 123 pour le dollar, la cargaison de la TotalEnergies coûtera environ Tk 1,200 crore et celle de la Vitol environ Tk 1,230 crore. Le coût combiné de Tk 2,430 crore pour deux cargaisons de GNL illustre à quel point le Bangladesh doit absorber des flux de devises étrangères pour maintenir l’approvisionnement en gaz — un seul mois d’achat de GNL aux prix actuels peut dépasser Tk 5,000 crore, exercant ainsi une pression soutenue sur ses réserves de change.
📈 Trajectoire des Prix du GNL jusqu’en 2026
Ces dernières acquisitions marquent une nouvelle hausse des coûts d’importation de GNL du Bangladesh, qui avaient déjà plus que doublé depuis $10-$12 par MMBtu avant la guerre entre les États-Unis et Israël en Iran. Une cargaison de GNL de BP Singapore pour les 4-5 septembre a été approuvée à $21.778 par MMBtu, suivie par des cargaisons de septembre de Posco International et TotalEnergies à $24.625 et $24.25 respectivement. Les achats d’urgence ont ensuite augmenté à $26.67 par MMBtu de la part de Vitol et $27.54 d’Aramco Trading avant qu’une cargaison de BP Singapore n’atteigne $28 plus tôt ce mois-ci. L’achat récent de Vitol a maintenant poussé les prix à se rapprocher de $30.
L'évolution des prix — $21.78 → $24.25 → $26.67 → $28+ → $29.80 — montre la pression croissante sur les coûts que la Bangladèche a subie entre août et septembre 2026. Chaque chargement ultérieur a été acheté à un prix supérieur à celui du précédent, reflétant à la fois le marché mondial du GNL tendu et la position de négociation réduite de la Bangladèche en tant qu’acheteur forcé avec peu d’alternatives en matière d’approvisionnement.
- 🔥 Prix du chargement Vitol Asia : $29.795/MMBtu
- 🔥 Prix du chargement TotalEnergies : $28.95/MMBtu
- 🔥 Prix du GNL avant la guerre : $10-$12/MMBtu
- 💰 Coût par chargement (3,36 millions de MMBtu) : Tk 1,200-1 230 milliards de takha
- 🔥 Chargements DPM (Darab Inc) : $17/MMBtu
- 🔥 Chargements DPM (Mind Mingle LLC) : $19/MMBtu
- 💰 Impact de la subvention du GNL lié à la guerre en Iran (FY26) : Tk 10,600 crore
- 📊 Nombre de chargements DPM approuvés en août : 22 (dont 14 + 8 d’urgence)
- 📊 Chargements manquants ou en retard en août : 8+
- 💡 Approvisionnement en gaz avant crise : ~2 550 mmcfd
- 💡 Approvisionnement en gaz actuel : ~2 300 mmcfd (en récupération)
🔥 Pourquoi les Prix à la Caisse Explosent
L’augmentation des prix du GNL survient alors que la Bangladèche tente de compenser les perturbations des approvisionnements dues à la guerre du Moyen-Orient et à la suspension des livraisons à long terme de Qatar, le plus grand fournisseur de GNL pour la Bangladèche. Avec moins de gaz contracté disponible, Petrobangla a dû s’appuyer davantage sur le marché à la caisse, volatile. La référence aux livraisons suspendues de Qatar est stratégique : Qatar était le principal fournisseur à long terme de la Bangladèche sous un contrat SPA (vente et achat) de 10 ans signé en 2017. Si la suspension se poursuit, la Bangladèche devra soit négocier un nouvel accord d’approvisionnement à long terme, soit accepter une exposition continue aux fluctuations du marché à la caisse.
Les factures LNG gonflées augmentent les coûts liés au maintien en fonctionnement du réseau gazier du pays. La guerre en Iran a déjà fortement accru la demande de subventions LNG, avec Petrobangla estimant que le conflit a ajouté ₹32 à la charge financière pour l’exercice fiscal 2025-26. La ₹33 charge de subvention liée à la guerre en Iran représente un coût fiscal significatif — équivalent à environ ₹34 du PIB — qui doit être absorbé soit par une augmentation des allocations budgétaires aux subventions énergétiques, soit par des ajustements des tarifs domestiques du gaz, ce qui se répercuterait sur les coûts de production industrielle et l’inflation des consommateurs.
🔹 Méthode d’Achat Directe : Prix Plus Bas, Mais Problèmes de Livraison
Pourtant, le prix n’est qu’une partie du problème. Le Bangladesh a également eu du mal à sécuriser les cargaisons à temps. Lors de la même réunion du dimanche, le gouvernement a approuvé quatre cargaisons supplémentaires de LNG via la méthode d’achat directe (DPM) à des prix substantiellement réduits. Deux proviennent de Darab Inc basé aux États-Unis à ₹35 par MMBtu et deux de Mind Mingle LLC à ₹36. Les achats plus économiques sont malgré des problèmes sérieux de livraison lors de la dernière ronde d’achat directe.
En août, le gouvernement a approuvé 22 cargaisons de LNG en deux rounds sans appel d’offres. Quatorze ont été approuvées dans la deuxième ronde, avec deux cargaisons chacune de sept entreprises, tandis que huit autres ont été validées plus tôt dans le cadre d’une procédure d’achat direct d’urgence. Au moins huit des cargaisons prévues pour août n’ont pas été livrées à temps, selon les responsables impliqués dans les importations de LNG. Les retards de livraison ont aggravé la pénurie de gaz et forcé Petrobangla à revenir à des appels d’offres ponctuels en urgence alors que les prix internationaux du LNG montaient fortement.
🔄 Arrêt Accélérateur de la FSRU
La perturbation s’est aggravée au point que l’unité de stockage flottant d’Excelerate Energy a cessé la régazéification le 19 août, car il n’y avait plus de gaz dans les réserves, malgré le fait que le terminal était techniquement prêt à reprendre ses opérations. Le prochain chargement n’était pas attendu avant le 23 août. Les responsables de Petrobangla et de la Rupantarita Prakritik Gas Company Ltd ont indiqué que les cargaisons manquantes de DPM étaient une raison majeure pour laquelle la restauration de l’approvisionnement en GNL n’a pas pu être rétablie, même après que les terminaux aient repris leurs activités après réparation d’un dysfonctionnement technique.
L’arrêt d’Excelerate — causé non par une défaillance technique mais par l’absence de GNL dans les réserves — révèle une défaillance structurelle de la chaîne d’approvisionnement plutôt qu’une défaillance de l’infrastructure. Le terminal était techniquement capable de régazéifier du GNL, mais il n’y avait simplement pas de GNL à régazéifier. Cette distinction est cruciale car elle identifie la chaîne d’approvisionnement et des logistiques, plutôt que l’infrastructure de la FSRU, comme la contrainte déterminante sur l’approvisionnement en gaz de Bangladès.
💰 Différence entre DPM et Marché à la Cote : Écarts de Prix et Préoccupations de Fiabilité
Le gouvernement a opté pour l’achat direct au motif qu’il pourrait sécuriser le GNL plus rapidement et à des prix plus bas pendant la crise d’approvisionnement. Les dernières approbations concernent à nouveau des sociétés de commerce américaines relativement méconnues. Ni Darab Inc ni Mind Mingle LLC n’ont de dossier public attestant d’avoir fourni des cargaisons de GNL à Bangladès, ni un historique international de fourniture de GNL que *The Daily Star* pourrait vérifier indépendamment.
Il reste une différence de prix frappante entre les deux voies d'approvisionnement. Les dernières cargaisons de DPM coûtent $17-$19 par MMBtu, comparées à $28.95-$29.795 pour les dernières achats à la demande. Cependant, l'expérience récente de Bangladéch a montré que le prix indiqué plus bas ne garantit pas nécessairement l'arrivée du gaz quand il est nécessaire. La différence de $10-12 par MMBtu entre les cargaisons DPM et les achats à la demande est substantielle — mais si les cargaisons DPM ne parviennent pas à arriver, l'écart devra être comblé par des achats à la demande coûteux, souvent à des prix supérieurs à ceux qui auraient été payés si le marché à la demande avait été consulté plus tôt.
💡 Récupération de l'offre attendue aujourd'hui
Simultanément, Petrobangla s'attend à une amélioration de l'offre à partir aujourd'hui, alors que les besoins en GNL pour septembre ont déjà été sécurisés. Selon le plan d'approvisionnement de l'entreprise, la disponibilité totale du gaz est prévue pour atteindre environ 2 550 millions de pieds cubes par jour (mmcfd), proche du niveau observé avant le 21 juillet, date à laquelle une perturbation à un terminal GNL a réduit l'offre globale en dessous de 2 100 mmcfd. L'offre a retrouvé un niveau d'environ 2 300 mmcfd à partir du milieu du mois d'août et devrait augmenter de 200 à 250 mmcfd, selon les responsables.
Le objectif de 2 550 mmcfd — proche du niveau pré-crise — représenterait une récupération significative si atteint. Cependant, cette récupération dépend à la fois de l'arrivée des cargaisons contractées pour septembre (y compris les achats à la demande à prix élevés de Vitol et TotalEnergies) et du maintien en service du FSRU Excelerate, sujet à des perturbations récentes. Tout retard dans l'un ou l'autre élément forcerait Petrobangla à revenir à des achats d'urgence à la demande à des prix pouvant dépasser $30 par MMBtu.
💡 Implications Stratégiques pour la Sécurité Énergétique du Bangladesh
Pour la stratégie globale de sécurité énergétique du Bangladesh, la hausse des prix du GNL présente plusieurs implications stratégiques. Premièrement, la dépendance croissante au GNL à la demande (à partir de 43-30 USD par MMBtu) rend le coût des importations d’énergie vulnérable aux fluctuations du marché mondial du GNL. Le plan récent du gouvernement visant à ajouter un troisième FSRU avant 2028 et à forer 300 nouveaux puits de gaz en deux phases, s’il est exécuté avec succès, réduirait cette dépendance — mais l’impact significatif ne se fera sentir qu’entre 18 et 36 mois plus tard.
Deuxièmement, le bilan de l’achat de DPM (Direct Purchase Agreement), avec huit cargaisons manquantes en août, souligne la nécessité d’une vérification renforcée des fournisseurs et de pénalités contractuelles pour les retards de livraison. Sans ces garanties, l’avantage apparent en coûts de la route DPM s’estompe lorsque les cargaisons ne parviennent pas et que des achats d’urgence sur le marché spot à des prix premium deviennent inévitables.
Troisièmement, la suspension des livraisons de GNL qatari marque une rupture structurelle dans les arrangements d’approvisionnement à long terme du Bangladesh, nécessitant une renégociation avec le Qatar ou la négociation de contrats d’approvisionnement à long terme (SPA) alternatifs avec d’autres fournisseurs (Australie, États-Unis, Mozambique, Tanzanie). Les prochains mois révéleront si le Bangladesh peut reconstruire son portefeuille d’approvisionnement en GNL à long terme — ou si le pays restera structurellement exposé aux volatilités du marché spot, même après la sortie des pays les moins avancés (LDC) en novembre 2026.
Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/economy/news/bangladesh-spot-lng-nears-30-three-times-pre-war-rates-4272961
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés



