Erreur d'utilisation des QR codes Bangla : Les marchands proposant illégalement des services de retrait de cash, 2 millions d'agents en danger
Les commerçants exploitent le QR universel en bangla pour proposer des retraits d'argent sans frais, menaçant ainsi les moyens de subsistance de 2 millions d'agents de services financiers mobiles (MFS) et créant des risques de blanchiment d'argent.
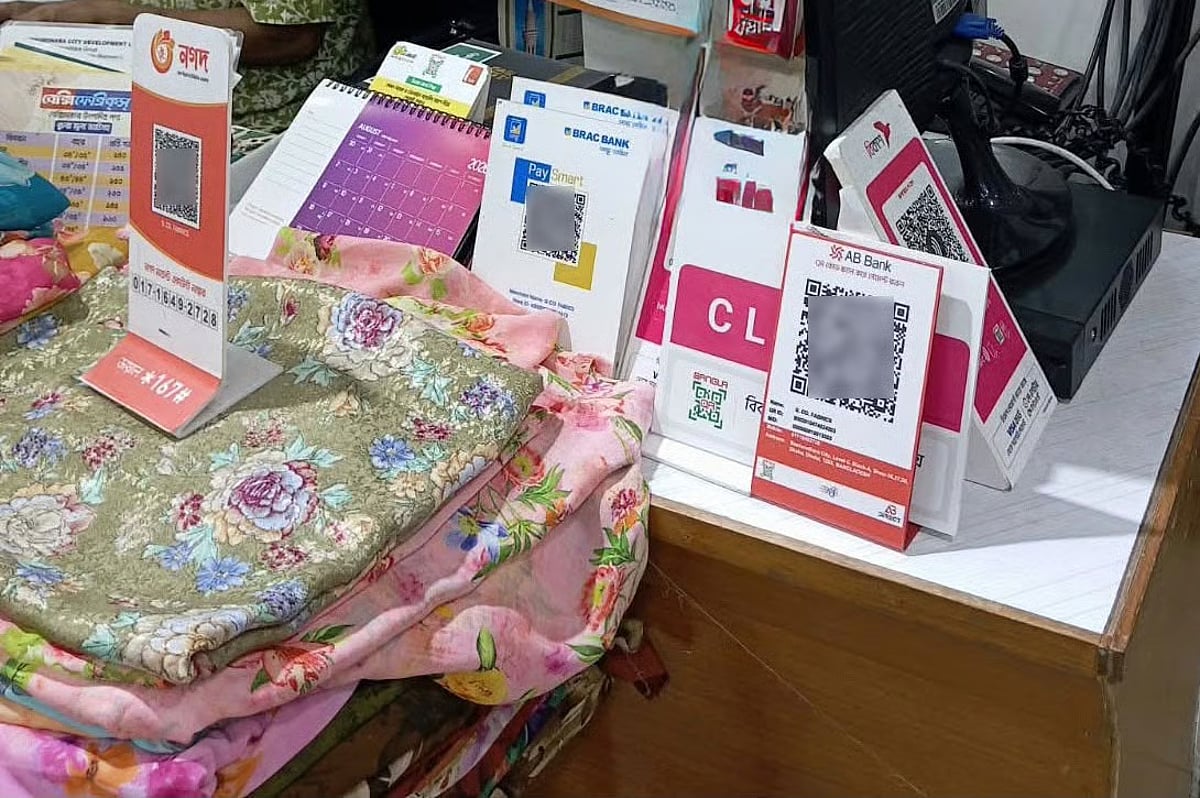
💳 Le code « Bangla QR », introduit pour faciliter les paiements des achats, est désormais un moyen pratique de retirer de l’argent — menaçant ainsi les moyens de subsistance d’environ 2 millions d’agents des services financiers mobiles (MFS) au Bangladesh. De nombreux commerçants, qui vendent des biens et des services, permettent aux clients de retirer de l’argent via des codes QR sans effectuer d’achat réel, une pratique abusive qui sapent le réseau d’agents construit par les fournisseurs de services MFS au fil des années.
📱 Les fournisseurs de services MFS ont utilisé leurs 2 millions d’agents pour toucher les populations marginalisées à travers le Bangladesh. Cependant, depuis l’introduction des transactions basées sur les codes QR, les activités de ces agents sont menacées en raison des services illégaux de retrait d’argent proposés par les commerçants. Les parties concernées affirment que le système universel Bangla QR, conçu pour encourager les transactions numériques, est massivement détourné — avec des répercussions sur le modèle économique des MFS et l’intégrité du système financier.
💰 Comment fonctionne l’abus de retrait d’argent
Les clients doivent normalement payer une commission fixe pour retirer de l’argent, ou effectuer un retrait, auprès d’un agent MFS. Selon le fournisseur de services MFS, cette commission varie entre un minimum de Tk 12.90 et Tk 18.50 par Tk 1,000. Si un client retire ou effectue un retrait de Tk 30,000 via un fournisseur MFS, conformément à la limite maximale fixée par la Bangladesh Bank, il doit payer une commission minimale de Tk 387.
Cependant, de nombreux clients retirent désormais l'argent en espèces auprès des commerçants vendant des biens ou des services sans payer de frais ou de charges. Par exemple, un client peut transférer ₹6 sur le code QR Bangla d'un commerçant sans acheter de biens ou de services et ensuite récupérer le montant en espèces auprès du commerçant. Au lieu de payer une commission fixe, le client peut bénéficier de ce service en payant uniquement une somme minimale, selon la demande du commerçant. En conséquence, les clients qui retirent de l'argent en espèces peuvent économiser sur les frais, tandis que les commerçants reçoivent une partie de l'argent sans vendre de biens ou de services. Les clients peuvent également retirer de grandes sommes au-delà des limites fixées par la Banque Centrale du Bangladesh.- 💰 Agents MFS en danger : environ 2 millions à l'échelle nationale
- 💳 Frais de retrait normal : ₹0 par 7
- 💳 Frais de retrait sur 8 : ₹9 minimum
- 📱 Code QR Bangla obligatoire : juillet 2026
- 💳 Frais de réception de code QR pour commerçants : gratuits à partir d'octobre 2026
- ⚠️ Risques : blanchiment d'argent, criminalité financière, contournement des limites de la BB
📜 Écart Réglementaire : Le Code QR Bangla N'a Pas de Limites de Retrait en Espèces
Les fournisseurs de services de microfinance (MFS) subissent diverses restrictions et limites de transaction imposées par la Banque Centrale du Bangladesh lorsque les clients retirent de l'argent en espèces via leurs services. Cependant, les transactions par le biais du Code QR Bangla n'ont pas de restrictions ou limites similaires. En conséquence, les clients peuvent retirer illégalement de l'argent à leur guise auprès de différents commerçants. L'asymétrie réglementaire — des limites strictes sur les retraits en espèces des agents MFS mais aucune limite sur les retraits en espèces des commerçants utilisant le Code QR Bangla — a créé une faille structurelle systématiquement exploitée.Selon des sources du Bangladesh Bank, l’utilisation des codes QR en bengali pour les transactions est devenue obligatoire en juillet. En conséquence, toutes les banques et les fournisseurs de services mobiles financiers (MFS) dans le pays ont été tenues d’installer des codes QR en bengali auprès des commerçants vendant des biens et services à la place de leurs propres codes QR. Différents fournisseurs de banques et de MFS ont émis jusqu’à quatre ou cinq codes QR en bengali pour un seul compte bancaire ou de MFS appartenant à un commerçant. Cela a permis aux commerçants répartis dans tout le pays de devenir une alternative pour retirer de l’argent en espèces.
⚠ Risques de Blanchiment d’Argent et de Crimes Financiers
Les fournisseurs de services MFS ont donc sollicité l’intervention du Bangladesh Bank pour mettre fin à l’abus des codes QR en bengali pour les retraits d’espèces. Ils affirment que l’abus non seulement endommage l’écosystème des fournisseurs de MFS, mais crée également des opportunités pour divers types de crimes financiers, y compris le blanchiment d’argent. L’absence de limites de transaction et de vérification de connaissance du client (KYC) sur les retraits d’espèces basés sur les codes QR en bengali rend le système particulièrement vulnérable à l’exploitation par des acteurs cherchant à déplacer des fonds illicites à travers le système financier formel sans déclencher d’alertes réglementaires.
Le risque de blanchiment d’argent est particulièrement élevé car, par conception, les transactions QR en bengali semblent légitimes comme paiements de commerçants dans le système bancaire — rendant difficile pour les unités de renseignement financier de distinguer les achats réels des retraits d’espèces dissimulés. Cette opacité structurelle pourrait être exploitée pour laver des fonds illicites à travers le réseau des commerçants, particulièrement dans les secteurs à forte intensité de cash où les volumes de transactions importants rendent les transactions individuelles suspectes plus difficiles à détecter.
💰 Politique gratuite pour les commerçants de la Banque du Bangladesh à partir d'octobre
La Banque du Bangladesh a décidé de rendre gratuit pour les commerçants la réception des paiements via Bangla QR à partir d'octobre. Ainsi, les commerçants ne devront plus payer de frais pour recevoir de l'argent des clients et leur restituer en espèces. Bien que cette politique de réception gratuite pour les commerçants vise à encourager l'adoption des paiements numériques parmi eux, elle rend involontairement l'utilisation abusive des retraits en espèces encore plus attractive, les commerçants n'ayant aucun coût pour recevoir des fonds via Bangla QR.
Le réseau des commerçants inclut tout le monde, des petits commerçants des zones rurales aux grands fournisseurs de biens et services. En conséquence, la présence généralisée des commerçants perturbe l'écosystème des agents des fournisseurs de services financiers mobiles (MFS). La portée géographique du réseau des commerçants — dépassant souvent celui des agents MFS dans de nombreuses zones rurales — signifie que les clients des régions éloignées ont désormais un accès plus facile aux services de retrait d'espèces via les commerçants que via les agents MFS autorisés, modifiant fondamentalement l'économie du modèle d'affaires des agents MFS.
📈 Implications stratégiques pour l'écosystème des paiements numériques du Bangladesh
Troisièmement, les risques de blanchiment d’argent et de criminalité financière liés aux retraits d’argent non régulés par QR nécessitent une attention réglementaire urgente. Sans vérification d’identité (KYC) et surveillance des transactions sur les retraits d’argent via Bangla QR, le système crée un canal parallèle pour le déplacement des fonds qui fonctionne en dehors du cadre établi de lutte contre le blanchiment d’argent et le financement du terrorisme (AML/CFT) qui régit les transactions des agents des services de monnaie électronique.
Cette actualité a été publiée à l'origine par Prothom Alo English. Pour consulter le rapport original complet, veuillez visiter : https://en.prothomalo.com/business/local/8mljzomg86
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés