Bangla QR Misuso: Comerciantes Ofrecen Servicios Ilegales de Retiro en Efectivo, 2 Millones de Agentes en Riesgo
Comerciantes aprovechan el código QR universal Bangla para ofrecer retiros en efectivo sin comisiones, amenazando los medios de vida de 2 millones de agentes de servicios financieros móviles (MFS) y generando riesgos de lavado de dinero.
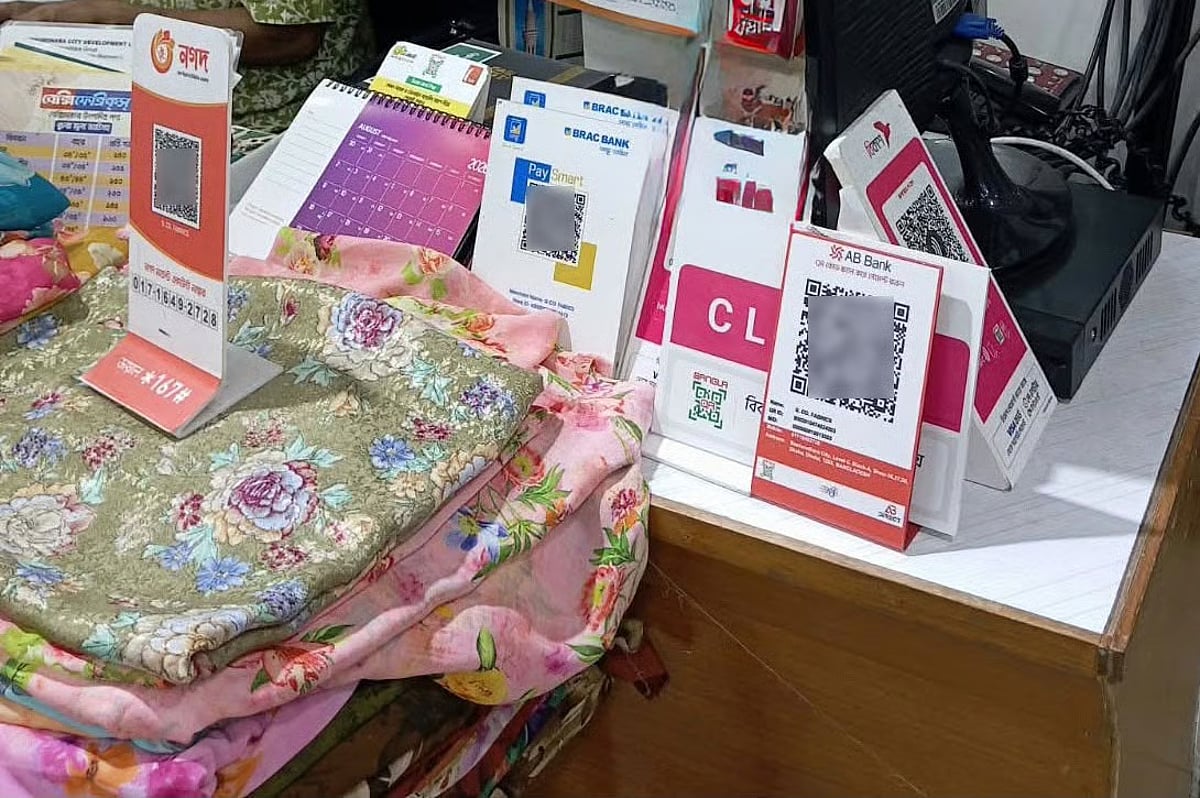
📱 ¿Cómo funciona el abuso en el retiro de efectivo?
Normalmente, los clientes deben pagar una tarifa fija para retirar efectivo o "cash out" a través de un agente de MFS. Dependiendo de la proveedora de MFS, la tarifa varía desde un mínimo de Tk 12.90 hasta Tk 18.50 por cada Tk 1,000. Si un cliente retira o "cashes out" Tk 30,000 a través de una proveedora de MFS, de acuerdo con el límite máximo establecido por el Banco Central de Bangladés, debe pagar una tarifa mínima de Tk 387.
Sin embargo, muchos clientes están retirando dinero en efectivo de comerciantes que venden bienes o servicios sin pagar ninguna tarifa ni cargo. Por ejemplo, un cliente puede transferir Tk 30,000 al código QR de *Bangla* de un tendero sin comprar ningún bien o servicio y luego retirar la cantidad en efectivo del tendero. En lugar de pagar una tarifa fija, el cliente puede recibir este servicio pagando solo una cantidad nominal, según la demanda del tendero. Como resultado, los clientes que retiran efectivo pueden ahorrar en tarifas, mientras que los tenderos reciben dinero sin vender ningún bien o servicio. Los clientes también pueden retirar grandes cantidades que superan los límites establecidos por el *Bangladesh Bank*.
- 📱 Agentes de *Mobile Financial Services* (MFS) en riesgo: ~2 millones en todo el país
- 💰 Tarifa normal de retiro en efectivo: Tk 1 por cada Tk 1,000
- 💰 Tarifa mínima en retiro de Tk 30,000: Tk 387
- 📱 *Bangla QR* obligatorio: julio de 2026
- 💰 Tarifa de recibo de código QR del comerciante: gratis desde octubre de 2026
- ⚠️ Riesgos: Lavado de dinero, delitos financieros, incumplimiento de los límites del *Bangladesh Bank*
📊 Brecha regulatoria: *Bangla QR* no tiene límites para retiros en efectivo
Los proveedores de *MFS* enfrentan diversas restricciones y límites de transacción impuestos por el *Bangladesh Bank* cuando los clientes retiran efectivo a través de sus servicios. Sin embargo, las transacciones con *Bangla QR* no tienen restricciones ni límites similares. Como resultado, los clientes pueden retirar efectivo de manera ilegal a voluntad de diferentes comerciantes. La asimetría regulatoria —límites estrictos en los retiros de efectivo de agentes de *MFS* pero sin límites en los retiros de efectivo basados en *Bangla QR* de comerciantes—ha creado una laguna estructural que está siendo explotada sistemáticamente.
Según fuentes del Banco Central de Bangladés (Bangladesh Bank), el uso de códigos QR en bengalí para transacciones se volvió obligatorio en julio. Como resultado, todos los bancos y proveedores de servicios de dinero móvil (MFS, por sus siglas en inglés) del país han debido instalar códigos QR en bengalí con los comerciantes que venden bienes y servicios en lugar de utilizar sus propios códigos QR. Diferentes bancos y proveedores de MFS han emitido hasta cuatro o cinco códigos QR en bengalí por una sola cuenta bancaria o de MFS perteneciente a un comerciante. Esto ha permitido que los comerciantes distribuidos por todo el país se conviertan en un medio alternativo para retirar efectivo.
🔴 Riesgos de Lavado de Dinero y Delitos Financieros
Los proveedores de MFS han solicitado la intervención del Banco Central de Bangladés para detener el mal uso de los códigos QR en bengalí para retiros en efectivo. Afirman que este mal uso no solo daña el ecosistema de los proveedores de MFS, sino que también crea oportunidades para diversas formas de delitos financieros, incluyendo el lavado de dinero. La ausencia de límites de transacción y verificación de identidad (KYC) en los retiros en efectivo basados en códigos QR en bengalí hace que el sistema sea especialmente vulnerable a la explotación por parte de actores que buscan mover fondos ilícitos a través del sistema financiero formal sin activar alertas regulatorias.
El riesgo de lavado de dinero es especialmente agudo porque las transacciones con códigos QR en bengalí, por diseño, aparecen como pagos legítimos de comerciantes en el sistema bancario — lo que dificulta que las unidades de inteligencia financiera distingan entre compras genuinas y transacciones de retiro de efectivo disfrazadas. Esta opacidad estructural podría ser explotada para estratificar fondos ilícitos a través de la red de comerciantes, especialmente en sectores intensivos en efectivo donde los altos volúmenes de transacciones hacen que las transacciones sospechosas individuales sean más difíciles de detectar.
💳 Política de Recepción Gratuita para Comerciantes del Banco de Bangladés (Octubre)
El Banco de Bangladés ha decidido que a partir de octubre recibir pagos mediante el código QR Bangla será gratuito para los comerciantes. Como resultado, los comerciantes ya no tendrán que pagar ninguna comisión por recibir dinero de los clientes y devolverlo en efectivo. Esta política de recepción gratuita —que busca fomentar la adopción de pagos digitales entre los comerciantes— ha hecho que el uso indebido del retiro en efectivo sea aún más atractivo, ya que los comerciantes enfrentan cero costo al recibir fondos a través del código QR Bangla.
La red de comerciantes incluye desde pequeños dueños de tiendas en zonas rurales hasta grandes proveedores de bienes y servicios. Como consecuencia, la amplia presencia de comerciantes ha alterado el ecosistema de agentes de los proveedores de sistemas de dinero móvil (MFS). La cobertura geográfica de la red de comerciantes —que supera en gran medida la red de agentes MFS en muchas zonas rurales— significa que los clientes en áreas remotas ahora tienen acceso más fácil a los servicios de retiro en efectivo a través de comerciantes que mediante agentes autorizados de MFS, transformando radicalmente la economía del modelo de negocio de los agentes MFS.
📊 Implicaciones Estratégicas para el Ecosistema de Pagos Digitales de Bangladés
Esta noticia fue publicada originalmente por Prothom Alo English. Para el informe original completo, visite: https://en.prothomalo.com/business/local/8mljzomg86
Relacionado en BangladeshExport
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas