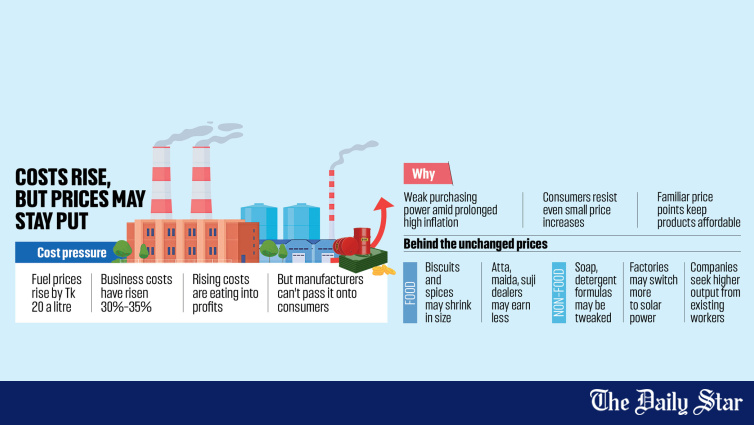
Bangladesh Bank prévoit un fonds de prêt sans garantie d’un montant de 1 000 milliards de taka pour soutenir 5 000 jeunes entrepreneurs.
« Nous voulons soutenir une grande génération de jeunes ayant des idées d’entreprise et des rêves, mais qui manquent de capitaux pour les réaliser », a déclaré Arefin. Il a souligné que cette facilité vise à combler l’écart entre le financement des startups et les prêts bancaires conventionnels, souvent difficiles d’accès pour les jeunes entrepreneurs en raison des exigences strictes en matière de garanties et d’historique de crédit.
📍 Mise en œuvre au niveau de l’Upazila
Le schéma sera mis en œuvre au niveau des upazilas, avec un rôle crucial joué par les gestionnaires de succursales bancaires pour identifier les bénéficiaires potentiels. Les banques seront affectées à différents upazilas et aideront à évaluer les candidats éligibles en fonction du potentiel économique local et de la crédibilité des entrepreneurs.
Les autorités envisagent également de créer des comités locaux pour garantir que les prêts soient accordés à de vrais entrepreneurs plutôt qu’à des personnes qui les obtiennent par influence politique ou lobbying. Ce mécanisme de gouvernance est conçu pour éviter les abus qui ont affligé les précédents programmes de crédit soutenus par le gouvernement.
Le département des PME de la BB et les hauts fonctionnaires impliqués dans le financement des PME travaillent sur le cadre de base. La banque centrale devrait finaliser le cadre après des consultations supplémentaires avec les banques et autres parties prenantes.
💼 Types d’entreprises éligibles
Le schéma ne sera pas limité à un type particulier d’entreprise. Les secteurs qualifiés incluent :
- 🌾 Agriculture et pêche — aquaculture, aviculture, laitier, transformation des cultures
- 🏭 Industrie manufacturière — mécanique légère, artisanat, production alimentaire
- 📦 Commerce — détail, gros, e-commerce
- 💻 Services — technologies de l'information, services numériques, services professionnels
- 🎨 Industries créatives — design, médias, création de contenu
💰 Structure de financement
Dans le cadre du schéma proposé, les banques accorderaient des prêts en se faisant refinancer par la Banque du Bangladesh à un taux d'intérêt réduit. Cette structure réduit le coût des fonds pour les banques commerciales, leur permettant d'offrir des taux d'intérêt abordables aux jeunes emprunteurs. La facilité de refinancement de la banque centrale agit comme un mécanisme de subvention, comblant l'écart entre les taux d'emprunt commerciaux et ce que les jeunes entrepreneurs peuvent réellement se permettre.
La composante subvention pourrait être liée à la performance de remboursement des emprunteurs, créant ainsi une incitation au remboursement ponctuel. Les banques pourraient également utiliser une partie de leurs fonds de responsabilité sociale d'entreprise (RSE) pour financer les subventions, combinant ainsi les exigences réglementaires avec les objectifs de développement.
📈 Tolérance au risque et logique économique
Reconnaissant les risques inhérents au prêt sans garantie, Arefin a proposé une perspective pragmatique : « Même si certains prêts deviennent défaillants, financer 5 000 jeunes pourrait déclencher une nouvelle vague d'entrepreneuriat dans tout le pays si un nombre significatif d'entre eux réussissent. »
Cette approche marque un changement par rapport à la culture bancaire traditionnelle prudente du Bangladesh, où les exigences de garantie ont effectivement exclu les jeunes entrepreneurs des marchés de crédit formels. En acceptant une tolérance plus élevée pour les prêts non performants en échange d’un impact économique plus large, le schéma s’aligne sur les meilleures pratiques mondiales en matière de financement de l’entrepreneuriat des jeunes.
😊 Contexte stratégique
Cette initiative intervient à un moment où le Bangladesh fait face à un taux élevé de chômage des jeunes, avec environ 2,1 million de nouveaux entrants sur le marché du travail chaque année. Le dividende démographique du pays — avec un âge médian de 27,6 ans — fait de l’entrepreneuriat des jeunes une priorité politique cruciale.
Pour le secteur de l’exportation, ce schéma pourrait éventuellement favoriser une nouvelle génération de fournisseurs, fabricants et prestataires de services qui contribuent aux objectifs de diversification des exportations du Bangladesh. Les petites entreprises dans les secteurs de la transformation agroalimentaire, de la mécanique légère et des services informatiques — des secteurs identifiés comme clés pour la résilience économique post-graduation de pays les moins avancés (PMA) — pourraient particulièrement bénéficier de cette initiative.
✅ Que se passe-t-il ensuite
La proposition est encore en phase de discussion. Les responsables de la Banque du Bangladesh (BB) travaillent sur le cadre de référence définitif, qui inclura des critères d’éligibilité détaillés, une structure de financement, des taux d’intérêt et des mécanismes de surveillance. La banque centrale devrait finaliser le cadre après des consultations supplémentaires avec les banques, les agences gouvernementales et les partenaires de développement. Si approuvé, le schéma pourrait être lancé dans le cadre actuel de l’exercice fiscal, offrant un soutien essentiel à l’écosystème entrepreneurial du Bangladesh.
Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/news/bb-considers-tk-1000cr-collateral-free-loans-young-entrepreneurs-4245561
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés

✍️ Plus d'articles de System Administrator