El Banco de Bangladesh planea un fondo de préstamos sin garantía de 1,000 millones de takas para 5,000 jóvenes emprendedores
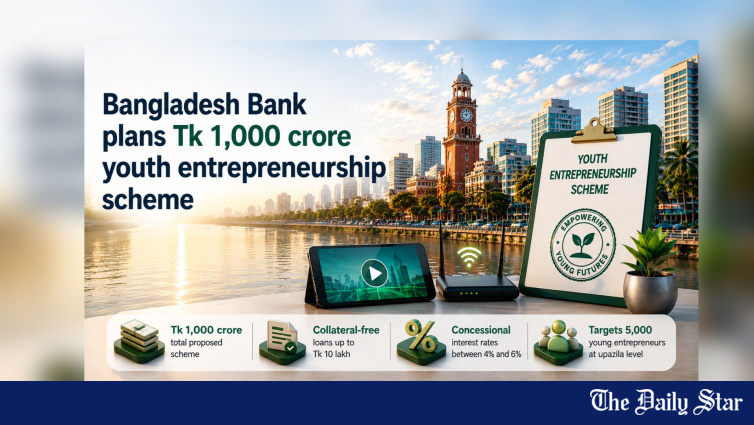
Dhaka, 12 de agosto de 2026 — El Banco de Bangladesh está considerando un histórico paquete de financiación sin garantía de 1.000 crores de Tk para apoyar a jóvenes emprendedores de todo el país, en lo que podría convertirse en la mayor iniciativa crediticia centrada en los jóvenes en la historia bancaria del país. La propuesta, que aún está en discusión, tiene como objetivo proporcionar capital asequible a aproximadamente 5.000 jóvenes dueños de negocios que tienen ideas y ambición, pero carecen de los activos para obtener préstamos bancarios convencionales.
💰 Estructura del paquete
El esquema propuesto tiene dos componentes:
- 💳 Préstamos: 500 crores de Tk en préstamos sin garantía, con cada prestatario elegible recibiendo hasta 10 lakh de Tk
- 🎁 Subvenciones: 500 crores de Tk en subvenciones vinculadas al rendimiento de reembolso, desembolsadas en etapas en lugar de por adelantado
- 👥 Beneficiarios objetivo: Aproximadamente 5.000 jóvenes emprendedores
- 🏛️ Límite de edad: Se está considerando establecerlo por debajo de 28 años
- 📅 Antigüedad del negocio: Puede permitir que los negocios que han estado operando durante tan solo un mes califiquen
💬 Visión del Presidente de ABB
Mashrur Arefin, director general y CEO de City Bank PLC y presidente de la Asociación de Banqueros de Bangladesh (ABB), reveló los detalles después de una reunión con el gobernador del BB Md. Mostaqur Rahman en la sede del banco central. La reunión reunió a funcionarios del BB y una delegación de ABB para discutir formas de apoyar a los jóvenes que desean iniciar o expandir negocios.
"Queremos apoyar a una gran generación de jóvenes que tienen ideas y sueños empresariales, pero carecen del capital para llevarlos a cabo", dijo Arefin. Él enfatizó que la iniciativa tiene como objetivo cerrar la brecha entre la financiación de startups y los préstamos bancarios convencionales, que a menudo son difíciles de acceder para los jóvenes emprendedores debido a los estrictos requisitos de garantía y las expectativas de historial crediticio.
Implementación a nivel de Upazila
El esquema se implementaría a nivel de Upazila, con los gerentes de sucursales bancarias desempeñando un papel crucial en la identificación de potenciales beneficiarios. Los bancos serían asignados a diferentes Upazilas y ayudarían a evaluar a los solicitantes elegibles en función del potencial empresarial local y la credibilidad del emprendedor.
Las autoridades también están considerando formar comités locales para garantizar que los préstamos se otorguen a emprendedores genuinos en lugar de personas que los obtienen a través de influencia política o cabildeo. Este mecanismo de gobernanza está diseñado para prevenir el mal uso que ha plagado a los programas de crédito respaldados por el gobierno en el pasado.
El departamento de PYMES de BB’s y altos funcionarios involucrados en la financiación de PYMES están trabajando en el borrador del marco. Se espera que el banco central finalice el marco después de consultas adicionales con los bancos y otras partes interesadas.
Tipos de negocios elegibles
El esquema no se limitaría a ningún tipo particular de negocio. Los sectores que califican incluyen:
- 🌽 Agricultura y pesca — acuicultura, avicultura, productos lácteos, procesamiento de cultivos
- 🔨 Fabricación — ingeniería ligera, artesanías, producción de alimentos
- 🛒 Comercio — venta al por menor, venta al por mayor, comercio electrónico
- 💼 Servicios — TI, servicios digitales, servicios profesionales
- 🎨 Industrias creativas — diseño, medios de comunicación, creación de contenidos
📊 Estructura de financiación
Bajo el esquema propuesto, los bancos proporcionarían préstamos mediante refinanciación del Banco de Bangladesh a un tipo de interés bajo. Esta estructura reduce el coste de los fondos para los bancos comerciales, lo que les permite ofrecer tipos de interés asequibles a los prestatarios jóvenes. La facilidad de refinanciación del banco central actúa como un mecanismo de subsidio, cerrando la brecha entre las tasas de préstamo comerciales y lo que los jóvenes empresarios pueden permitirse realmente.
El componente de subvenciones puede estar vinculado al rendimiento de reembolso de los prestatarios, creando un incentivo para el reembolso oportuno. Los bancos también pueden utilizar parte de sus fondos de responsabilidad social corporativa (RSC) para financiar las subvenciones, combinando los requisitos reglamentarios con los objetivos de desarrollo.
💬 Tolerancia al riesgo y lógica económica
Reconociendo los riesgos inherentes de los préstamos sin garantías, Arefin ofreció una perspectiva pragmática: “Incluso si algunos préstamos se vuelven incobrables, financiar a 5.000 jóvenes podría crear una nueva ola de emprendimiento en todo el país si un número significativo de ellos tiene éxito.”
Este enfoque representa un cambio en la cultura bancaria tradicional aversa al riesgo en Bangladesh, donde los requisitos de garantías han excluido efectivamente a los jóvenes emprendedores de los mercados crediticios formales. Al aceptar una mayor tolerancia a los préstamos no performantes a cambio de un impacto económico más amplio, el esquema se alinea con las mejores prácticas globales en financiación del emprendimiento juvenil.
🌏 Contexto estratégico
La iniciativa llega en un momento en que Bangladesh está luchando contra un alto desempleo juvenil, con aproximadamente 2,1 millones de nuevos participantes que se unen a la fuerza laboral anualmente. El dividendo demográfico del país — con una edad media de 27,6 años — hace que el emprendimiento juvenil sea una prioridad política crítica.
Para el sector de exportación, el esquema podría eventualmente nutrir a una nueva generación de proveedores, fabricantes y proveedores de servicios que contribyan a los objetivos de diversificación de las exportaciones de Bangladesh. Las pequeñas empresas en procesamiento agrícola, ingeniería ligera y servicios de TI — sectores identificados como clave para la resiliencia económica después de la graduación del LDC — podrían beneficiarse particularmente de la iniciativa.
✅ ¿Qué viene a continuación?
La propuesta aún está en fase de discusión. Los funcionarios del BB están trabajando en el borrador del marco, que incluirá criterios de elegibilidad detallados, estructura de financiación, tipos de interés y mecanismos de seguimiento. Se espera que el banco central finalice el marco después de consultas adicionales con bancos, agencias gubernamentales y socios de desarrollo. Si se aprueba, el esquema podría lanzarse dentro del año fiscal actual, proporcionando un impulso muy necesario al ecosistema emprendedor de Bangladesh.
Esta noticia fue publicada originalmente por The Daily Star. Para el informe original completo, visite: https://www.thedailystar.net/business/news/bb-considers-tk-1000cr-collateral-free-loans-young-entrepreneurs-4245561
Relacionado en BangladeshExport
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas




✍️ Más de System Administrator


