Le taux de rendement du Système National de Pension du Bangladesh a été augmenté à 11,72 %.
L’Autorité nationale de la pension approuve un bénéfice de 11,72 % pour , prolonge la période de paiement au bénéficiaire jusqu’à l’âge de 80 ans, et examine les versions de pension islamique ainsi que la facilité de retrait anticipé.
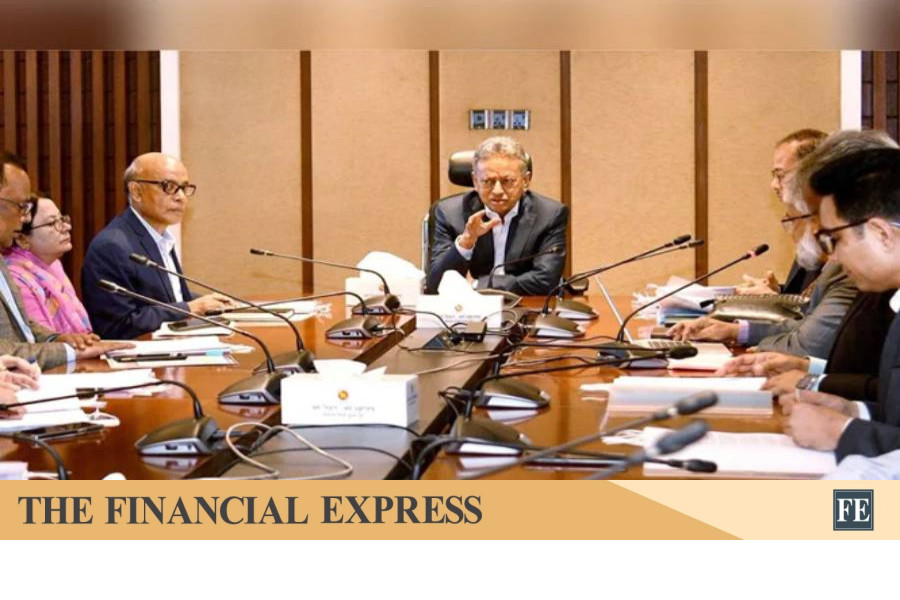
📝 Décisions Clés issues de la Réunion du Conseil d'Administration
- 💰 Taux de profit : 11,72 % (en hausse depuis 11,68 %)
- 📅 Période de paiement au bénéficiaire : Prolongée de 75 ans à 80 ans
- 📖 Versions de pension islamique : En discussion (Probash, Progoti, Surakkha, Samata)
- 💰 Facilité de retrait anticipé : En discussion (après 5 ans de cotisations)
- 💰 Commission du Centre Numérique des Syndicats : Augmentation proposée de Tk 15 à Tk 25
- 👔 Président du Conseil : Ministre des Finances Amir Khosru Mahmud Chowdhury
- 👔 Président Directeur Général : Dr Md Suratuzzaman
📝 Prolongation de la Période de Paiement au Bénéficiaire jusqu'à 80 Ans
La réunion a également décidé de prolonger la période de paiement de la pension à un bénéficiaire après le décès d'un pensionné, passant de 75 ans à 80 ans, dans le but de rendre le système de pension universelle plus accessible et participatif aux souscripteurs. Cette prolongation de la période de paiement au bénéficiaire de 75 à 80 ans constitue une amélioration significative des avantages pour les survivants du régime — offrant une protection financière plus longue aux conjoints et aux dépendants des pensionnés décédés. Ce changement rapproche davantage le système universel de pension (UPS) des meilleures pratiques internationales en matière de pension, où les avantages pour les survivants se poursuivent généralement jusqu'au décès du bénéficiaire plutôt que de s'arrêter à un âge fixe.
📖 Versions de Pensions Islamiques en Discussion
Le conseil a discuté d'une proposition visant à introduire des versions islamiques des quatre régimes existants — Probash, Progoti, Surakkha et Samata. Il a abordé les préparatifs et les activités connexes nécessaires pour introduire des versions conformes à la charia de ces régimes, y compris les investissements conformes aux principes islamiques. Les versions proposées de pension islamique répondront à la demande de la population majoritairement musulmane du Bangladesh pour des économies de retraite conformes à la charia — une demande qui a contribué à la croissance du secteur bancaire islamique au Bangladesh, représentant environ 25 % des dépôts totaux du secteur bancaire.
Les régimes de retraite conformes à la charia investiraient les cotisations des adhérents dans des instruments financiers islamiques (Sukuk, fonds mutuels islamiques, actions conformes à la charia) plutôt que dans des instruments traditionnels à taux d'intérêt. La différence structurelle dans l'approche d'investissement signifie que le taux de profit des versions de retraite islamique peut différer du taux de 11,72 % du régime conventionnel — selon les performances des véhicules d'investissement islamiques par rapport aux instruments à revenu fixe conventionnels.
📅 Facilité de retrait anticipé : après 5 ans
La réunion a également abordé la possibilité de permettre aux adhérents de retirer des fonds dans des circonstances spéciales après avoir effectué des cotisations pendant au moins cinq ans. Une décision a été prise de soumettre une proposition détaillée avec des recommandations spécifiques sur les conditions dans lesquelles les adhérents confrontés à une incapacité physique ou financière pourraient accéder à cette facilité. La discussion sur le retrait anticipé reflète un équilibre entre l'objectif du régime de retraite axé sur l'épargne à long terme et la réalité pratique selon laquelle certains adhérents peuvent faire face à des urgences financières nécessitant un accès à leurs cotisations accumulées.
La période minimale de cinq ans de cotisation — avant que le retrait anticipé ne devienne disponible — s'aligne sur les pratiques internationales en matière de retraites, où le retrait anticipé est généralement restreint pour éviter l'érosion des économies de retraite par des retraits prématurés. La condition d'« incapacité physique ou financière » restreint davantage l'éligibilité au retrait aux cas réels de détresse, préservant ainsi l'intégrité du régime en tant que véhicule d'épargne à long terme.
✈️ Augmentation des commissions du Centre Numérique Union
Pour augmenter l’inscription des abonnés, la réunion a discuté d’une proposition visant à relever la commission versée aux Centres Numériques Union de Taka 15 à Taka 25. Les Centres Numériques Union — le réseau de livraison de services numériques ruraux du Bangladesh — constituent le principal canal d’inscription pour les abonnés du UPS dans les zones dépourvues de succursales bancaires ou d’offices d’autorité des pensions. L’augmentation proposée des commissions de Taka 15 à Taka 25 (soit une hausse de 67%) incitera davantage d’opérateurs des Centres Numériques Union à promouvoir activement l’inscription au UPS, accélérant potentiellement la croissance des abonnés dans les zones rurales où la couverture des pensions a historiquement été faible.
📊 Contexte stratégique : Progrès du Système de Pension Universelle
Dans le cadre de la stratégie globale de protection sociale du Bangladesh, l’augmentation du taux de profit du UPS, l’allongement de la période de désignation du bénéficiaire, la discussion sur une version islamique et la facilité de retrait anticipé représentent des améliorations significatives pour un programme lancé en 2024 en tant qu’initiative pionnière de pension universelle du pays. Le taux de profit de 11,72% — bien supérieur aux taux de dépôt bancaire actuels de 8-9% — offre un avantage de rendement significatif qui devrait attirer une croissance des abonnés, notamment parmi les épargnants de la classe moyenne recherchant des options d’épargne-retraite à rendement plus élevé.
Les mois à venir révéleront si la combinaison de taux de profit améliorés, de bénéfices étendus pour les bénéficiaires désignés, de versions de pension conformes à la charia et d’incitations accrues à l’inscription peut significativement accélérer la croissance des abonnés au UPS — contribuant ainsi à étendre la couverture universelle des pensions dont le Bangladesh a besoin pour relever le défi du vieillissement démographique identifié par les économistes et pour offrir une sécurité à la retraite aux millions de travailleurs du secteur informel qui n’ont actuellement aucune couverture pensionnaire.
Cette actualité a été publiée à l'origine par The Financial Express. Pour consulter le rapport original complet, veuillez visiter : https://thefinancialexpress.com.bd/economy/universal-pension-scheme-profit-rate-raised-to-1172pc
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés



