孟加拉国全民养老金计划利润率提升至11.72%。
国家养老金管理局批准FY2025-26年度亏损11.72%,并将受益人领取养老金的期限延长至80岁。
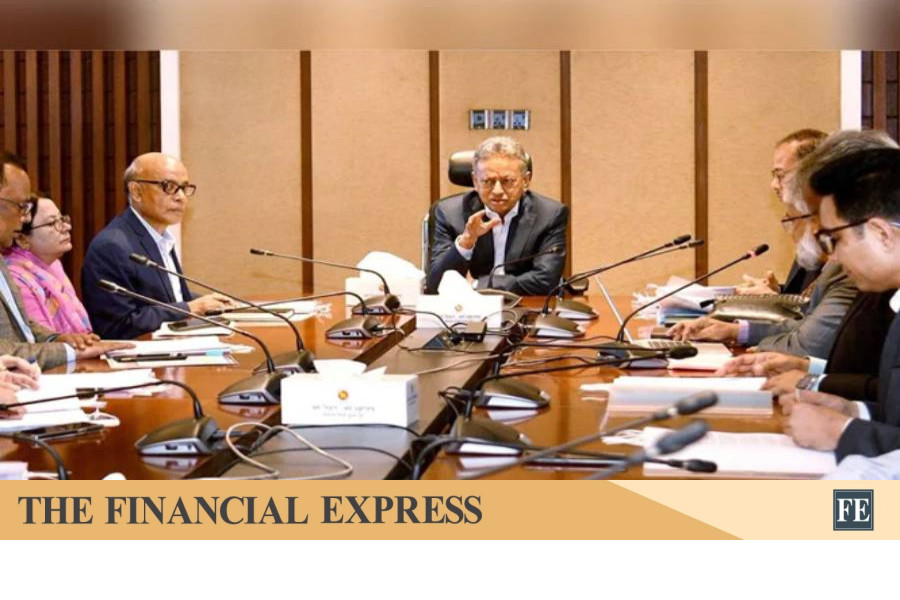
通用养老金计划(UPS)订阅者的投资收益率已确定为11.72%,高于此前11.68%的水平。该决定是在国家养老金管理局(NPA)董事会第四次会议上批准的,会议在财政部会议室举行。
财政和规划部长、国会议员阿米尔·霍斯鲁·马哈茂德·乔杜里主持了会议,NPA执行主席、董事会秘书长穆罕默德·苏拉图扎曼博士主持了会议。会议回顾了UPS的整体运作情况,并讨论了旨在扩大订阅者福利、改善养老金计划投资和管理的多项提案。董事会批准向订阅者支付年度投资收益。
董事会会议的主要决定
- 利润率:11.72%(较上期11.68%有所提升)
- 受益人支付期限:从75岁延长至80岁
- 伊斯兰养老金版本:正在讨论中(Probash、Progoti、Surakkha、Samata四个版本)
- 提前提取资金政策:正在讨论中(需缴纳满5年后可申请)
- 工会数字中心佣金:拟从15塔卡提高至25塔卡
- 董事会主席:财政部长阿米尔·霍斯鲁·马哈茂德·乔杜里
- 执行主席:Md Suratuzzaman博士
受益人支付期限延长至80岁
会议还决定将养老金受益人在养老金领取人去世后向受益人支付款项的期限从75岁延长至80岁,以使全民养老金体系更符合参保人的利益和参与需求。将受益人支付期限从75岁延长至80岁,是对该计划遗属福利的有益提升——为已故养老金领取人的配偶和家属提供更长期的经济保障。这一调整使全民养老金体系与国际养老金最佳实践更加接轨,国际上通常将遗属福利延续至受益人去世,而非设定固定年龄终止。
伊斯兰养老金版本正在讨论中
董事会讨论了推出现有四大养老金计划(Probash、Progoti、Surakkha、Samata)伊斯兰版本的提案。会议讨论了推出符合伊斯兰教法的养老金计划所需的准备工作和相关活动,包括按照伊斯兰原则进行投资。拟议的伊斯兰养老金版本将满足孟加拉国穆斯林占多数人口对符合伊斯兰教法的退休储蓄的需求——这一需求推动了孟加拉国伊斯兰银行业务的发展,伊斯兰银行业务存款已占银行业总存款的约25%。
符合伊斯兰教法的养老金计划将把参保人的缴费投资于伊斯兰金融工具(伊斯兰债券、伊斯兰共同基金、符合伊斯兰教法的股票),而非传统的计息工具。投资方式的结构性差异意味着伊斯兰养老金版本的收益率可能与传统养老金计划的11.72%有所不同——具体取决于伊斯兰投资工具相较于传统固定收益工具的表现。
💵提前取款机制:缴费满5年后可申请
会议还讨论了在参保人缴费满五年后,允许其在特殊情况下提取资金。会议决定就参保人在面临身体或财务困难时如何获得提前取款资格提出详细建议。关于提前取款的讨论体现了养老金计划长期储蓄目标与部分参保人可能面临财务紧急情况、需要动用积累缴费的现实之间的平衡。
提前取款的条件设定为缴费满五年,这一标准与国际养老金实践相一致。国际上通常限制提前取款,以防止参保人因过早提取而损耗退休储蓄。而“身体或财务困难”这一条件则进一步将取款资格限定于真正遇到困难的案例,维护了养老金计划作为长期储蓄工具的完整性。
📜 联盟数字中心佣金上调提案
为提升用户注册量,会议讨论了将联盟数字中心佣金从15塔卡提高至25塔卡的提案。联盟数字中心作为孟加拉国农村数字服务网络,是无银行分行或养老金管理局办事处地区UPS用户的主要注册渠道。将佣金从15塔卡上调至25塔卡(增幅达67%),有望激励更多联盟数字中心运营商积极推广UPS注册,进而推动养老金覆盖率长期偏低的农村地区用户增长。
🌏 战略背景:全民养老金计划进展
就孟加拉国更宏观的社会保护战略而言,UPS利润率上调、受益人期限延长、新增伊斯兰版养老金讨论及提前领取机制等多项举措,共同为这项作为该国首个全民养老金计划的2024年启动项目注入了实质性升级。11.72%的利润率远超8-9%的银行存款利率,提供了显著的收益优势,有望吸引更多用户,尤其是寻求高收益退休储蓄方案的中产阶级储户。
未来数月将见证增强的利润率、延长的受益人权益、伊斯兰养老金版本及优化注册激励措施能否共同显著推动UPS用户增长。通过构建全民养老金覆盖体系,孟加拉国既能应对经济学家所指出的人口老龄化挑战,也能为当前缺乏养老金保障的数百万非正规经济部门从业者提供退休保障。
本新闻最初由 The Financial Express. 完整原文报道请访问: https://thefinancialexpress.com.bd/economy/universal-pension-scheme-profit-rate-raised-to-1172pc
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。



