El porcentaje de presentación de declaraciones de impuestos en Bangladés cae al 38% en : el nivel más bajo en varios años
Solo 49,55 lakh de 1,30 crore titulares de TIN presentaron declaraciones a pesar de 4 extensiones de plazo; la recaudación de NBR aumentó de 13.2% a Tk 1.
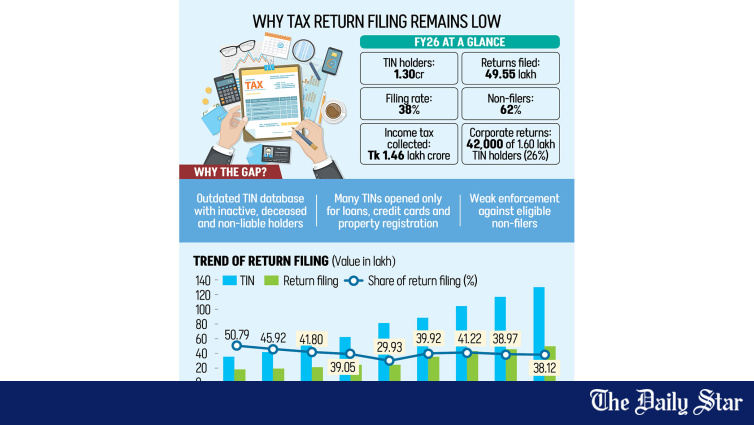
📊 Los números detrás de la brecha de cumplimiento
Datos de la NBR muestran que el número de titulares de TIN aumentó un 11 por ciento hasta llegar a 13 millones en junio de 2026, desde los 11.7 millones del año anterior. Sin embargo, solo 4.955 millones de declaraciones fueron presentadas, lo que significa que casi el 62 por ciento de los titulares de TIN registrados no presentaron declaraciones a pesar de las múltiples extensiones de plazos.
- 👍 Titulares con TIN en total: 130 millones (11% más que los 117 millones)
- ✅ Declaraciones presentadas: 4.95 millones (solo ~38% de los titulares con TIN)
- 🚫 No presentadores: ~62% de los titulares con TIN registrados
- 💰 Ingresos por impuesto de renta recaudados: Tk 146,000 millones (13.2% más que los Tk 129,000 millones)
- 🏢 Titulares con TIN corporativos: 160,000
- 🏢 Declaraciones corporativas presentadas: 42,000 (en aumento desde 39,659)
- ⏳ Extensiones de plazos: 4 veces (hasta marzo)
El crecimiento más fuerte en los ingresos fiscales a pesar de una menor presentación de declaraciones sugiere que las recaudaciones aún dependen en gran medida de los impuestos retenidos o recaudados en la fuente (TDS, por sus siglas en inglés) y los pagos de impuestos anticipados, más que de la cumplimiento voluntario. Esta dependencia estructural de los impuestos con retención significa que la NBR puede aumentar los ingresos sin aumentar la base de contribuyentes activos, un dinamismo que oculta el problema subyacente de cumplimiento, pero que no puede abordarlo de manera sostenible.
🏢 Presentación de Impuestos Corporativos También Baja
La situación corporativa es similar. De los 160,000 titulares con TIN corporativos, solo 42,000 presentaron declaraciones en , en aumento respecto a los 39,659 del año anterior. El impuesto sobre la renta corporativa contribuye aproximadamente con un cuarto de los ingresos fiscales totales. Sin embargo, las recaudaciones equivalen solo a 1.5 a 1.8% del PIB, aproximadamente la mitad del nivel en economías pares, según la Organización para la Cooperación y el Desarrollo Económicos (OCDE), y por debajo de varias economías pequeñas de América Latina y el Caribe.
El déficit deja al gobierno más dependiente del IVA, los derechos aduaneros y la deuda, con la carga final recayendo en las personas comunes. El plan de graduación de los Países Menos Adelantados (PMA) tiene como objetivo específico aumentar la relación impuestos/PIB a más del 9 por ciento para 2029, pero la tasa actual de presentación de declaraciones sugiere que alcanzar esta meta requerirá cambios fundamentales en la administración tributaria, no solo ajustes incrementales en las políticas.
🔍 Perspectivas de Expertos: Limpieza de Base de Datos vs. Cumplimiento
Tanto Kamran T Rahman, presidente de la Cámara Metropolitana de Comercio e Industria (MCCI), como Snehasish Barua, director de SMAC Advisory Services Limited, atribuyen gran parte de la discrepancia a una base de datos desactualizada. Muchos números de identificación tributaria (TIN) se emitieron no porque sus titulares tuvieran ingresos gravables, sino porque un TIN es necesario para comprar tierra, registrar propiedades, abrir una cuenta bancaria, obtener una tarjeta de crédito o asegurar un préstamo, dijo Kamran. Otros pertenecen a personas que ya fallecieron, abandonaron el país o se han vuelto inactivas, pero sus registros nunca han sido eliminados.
"La base de datos debe actualizarse regularmente para eliminar los TIN inactivos. Esto proporcionará una imagen más realista de la base de contribuyentes activos del país", declaró Kamran a *The Daily Star*. Argumentó que incluso el conteo de declarantes ya sobreestima el cumplimiento, ya que muchas declaraciones muestran cero impuestos adeudados, y que la prioridad debe ser ampliar el grupo de contribuyentes activos en lugar de aumentar el número de titulares de TIN.
Snehasish Barua, por el contrario, afirmó que limpiar solo la base de datos no resolverá el problema más profundo. Un gran número de contribuyentes elegibles sigue fuera del sistema, y la verdadera solución es hacer cumplir las reglas existentes, especialmente el requisito obligatorio de la Prueba de Presentación de la Declaración (PSR) bajo el Artículo 264 de la Ley de Impuestos sobre la Renta. Las corporaciones municipales al renovar licencias comerciales, los bancos al aceptar depósitos a plazo fijo grandes o al abrir cartas de crédito, y las cámaras al emitir membresías deben exigir una PSR siempre que la ley lo exija.
📊 Respuesta de la NBR
Md Rafiqul Islam Chowdhury, miembro de la NBR en materia de fiscalización y inspección de impuestos, rechazó interpretar la baja tasa de presentación como evidencia de una evasión fiscal generalizada, coincidiendo con las preocupaciones sobre la base de datos TIN. Una parte significativa de los TIN, dijo, probablemente pertenece a personas fallecidas cuyas registros no han sido eliminados, o a personas que obtuvieron TIN para tarjetas de crédito o préstamos bancarios sin tener nunca obligación de presentar declaraciones.
Rafiqul mencionó que los cierres de negocios en años recientes también han contribuido a la baja tasa de presentación, ya que muchos contribuyentes se han vuelto inactivos. Además, señaló que miles de docentes y otros profesionales fueron incorporados al sistema fiscal mediante campañas administrativas, pero muchos pueden dejar de presentar declaraciones.
Para mejorar el cumplimiento, la NBR ha implementado la presentación anual de declaraciones bajo la nueva Ley de Impuestos sobre la Renta, fortalecido las medidas de cumplimiento y, más recientemente, ha ofrecido una devolución de impuestos de hasta 5% para quienes presenten tempranamente. Las oficinas tributarias pueden ahora emitir simultáneamente notificaciones exigiendo a los contribuyentes presentar sus declaraciones e imponer sanciones a quienes no lo hagan. Queda por verse si estas medidas mejorarán significativamente el cumplimiento, según opinan los expertos.
📊 Contexto Estratégico
La disminución en la tasa de presentación de declaraciones de impuestos representa un desafío significativo para la trayectoria fiscal de Bangladés en un momento en que el gobierno necesita ampliar la movilización de ingresos antes de la graduación de los Países Menos Adelantados (PMA). El plan de graduación de los PMA busca elevar la relación impuestos/PIB desde menos del 7% hasta más del 9% para 2029, pero la tasa actual de presentación del 38% sugiere que la brecha entre contribuyentes registrados y declarantes reales se está ampliando en lugar de reducirse.
La dependencia de la NBR (National Board of Revenue) en los pagos de retención en la fuente (TDS) y los impuestos anticipados para aumentar la recaudación de ingresos brinda un alivio fiscal a corto plazo, pero no puede reemplazar una verdadera conformidad voluntaria. El crecimiento del 13,2% en la recaudación de impuestos sobre la renta es impresionante en teoría, pero oculta un problema estructural: la NBR está recaudando más de un grupo cada vez más reducido de contribuyentes cumplidores en lugar de ampliar la base. Hasta que la base de datos se limpie, se fortalezca la aplicación de la ley y se exija de manera efectiva el PSR (Permanent Settlement Requirement) en todos los puntos de contacto institucionales relevantes, es poco probable que la tasa de presentación mejore significativamente —independientemente de cuántas extensiones de plazos o incentivos para declarantes tempranos ofrezca la NBR.
Esta noticia fue publicada originalmente por The Daily Star. Para el informe original completo, visite: https://www.thedailystar.net/business/economy/news/tax-return-filing-rate-falls-fy26-multi-year-low-4241011
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas