根据2024年BBS经济普查,超过90%的孟加拉经济实体缺乏TIN(税务识别号)。
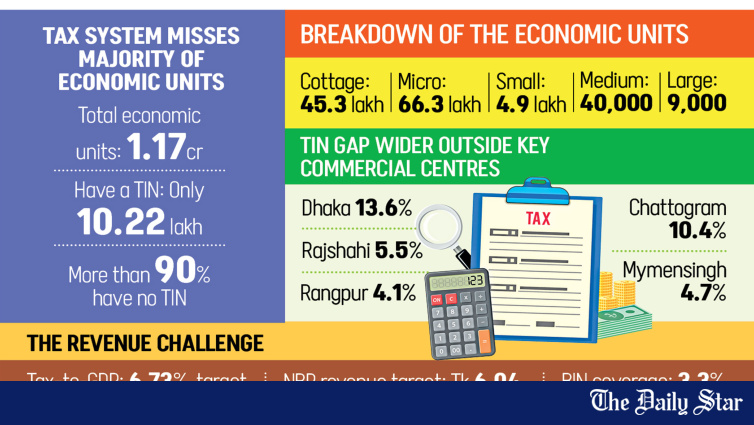
2026年8月17日,锡拉杰甘杰 —— 根据孟加拉国统计局(BBS)2024年经济普查数据,孟加拉国超过90%的经济单位没有纳税人识别号(TIN)。这一发现凸显了国家税务局(NBR)面临的巨大挑战,因为孟加拉国是可比经济体中税收占GDP比例最低的国家之一,且在即将脱离最不发达国家行列之际,孟加拉国正寻求扩大税收基础。
TIN缺口的规模
2024年孟加拉国统计局经济普查估计,孟加拉国共有1.17亿个经济单位。其中:
- 1.17亿个经济单位 —— 孟加拉国总数(BBS 2024年数据)
- 仅有102.2万个经济单位拥有TIN —— 约占经济单位的1/12
- 超过90%的经济单位没有TIN —— 绝大多数处于税收监管体系之外
- 1.07亿个经济单位没有TIN —— 不一定是逃税者,但处于识别体系之外
此次普查将经济单位定义为从事营利性经济活动、家庭收益或为社区带来间接利益的单一机构或经济家庭。
按企业规模分类
此次经济普查揭示了孟加拉国经济的微型化特征:
- 45万家小作坊企业 —— 规模最小的类别,通常以家庭经营为主
- 66万家微型企业 —— 员工规模极小的微型企业
- 5万家小型企业 —— 规模稍大一些的正规企业
- 4万家中型企业 —— 最有可能持有税务识别号(TIN)的企业
绝大多数经济单位 —— 在117万家经济单位中,有111万家 —— 属于小作坊或微型企业。这些小型、非正规且多位于农村的企业,是税务部门最难触及的群体,也是最不可能进行税务识别号登记的群体。
农村地区的挑战
根据孟加拉国商业和工业部(BBS)的数据,税务识别号覆盖率低反映出小型和家庭经营企业的数量之多。此外,许多经济单位位于农村地区,这使得税务部门的监管难度进一步加大。阿布·卡拉姆·阿扎德的故事就说明了这一现实:
卡拉姆在西拉杰甘杰县拉坦坎迪联合村的家中经营一家约35平方英尺的小杂货店。和许多乡村商店一样,这里几乎什么都卖,从大米、饼干到软饮料和烘焙食品应有尽有。当被问及税务识别号时,他说自己从未听说过杂货店需要注册税务识别号。“我从未面临过这种需求,也没人要求我注册,”卡拉姆说道。
他的情况并不罕见 —— 这代表着数百万农村经济单位完全游离于正规税务体系之外。这种情况并非出于故意逃税,而是由于缺乏税务意识、制度覆盖面不足以及行政能力不足。
💰 并非所有没有TIN的纳税人都是逃税者
超过90%的数据并不意味着所有1.07亿个没有TIN的单位都有应税收入或在逃税。TIN(纳税识别号)只是一个识别编号,税收义务取决于收入水平和经营性质。一些企业可能拥有TIN但无需缴税,仍需提交申报。许多小型和微型企业可能根本未达到应税收入门槛。
然而,缺乏TIN注册意味着这些单位在税务系统中处于“隐形”状态——国税局(NBR)无法评估它们是否应当缴税或不缴税。
📊 中央政策对话中心专家观点
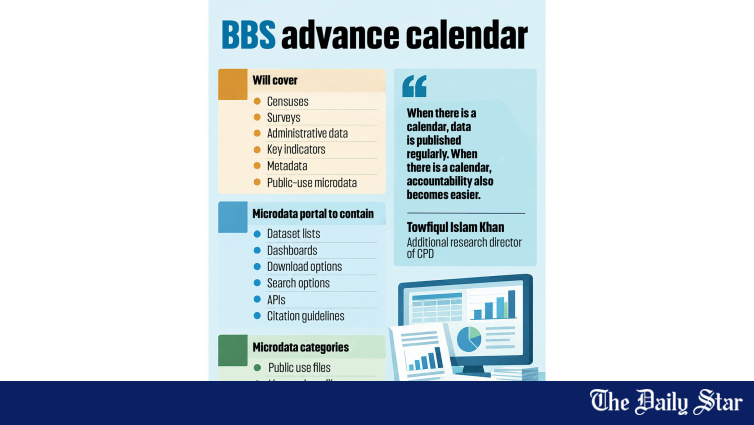
中央政策对话中心(CPD)研究副主任托菲克·伊斯兰·汗(Towfiqul Islam Khan)提供专业分析:“数据显示税收网络存在显著漏洞,但并非所有经济实体都必须拥有TIN或BIN。关键问题在于,国税局是否能识别出符合条件的实体并将其纳入税收体系。”
汗的观点将焦点从90%的高比例转向实际挑战——如何区分应当拥有TIN的实体与确实无需TIN的实体。
📈 为何重要:税收与GDP比率
TIN覆盖率不足的问题出现在孟加拉国面临与同类经济体相比税收占GDP比率极低的背景下:
- 💰 税收占GDP比例:6.8% —— 在年(较年的7.4%下降)
- 🌏 亚洲最低水平之一 —— 远低于地区同类国家
- 📉 税收动员危机 —— 国际货币基金组织(IMF)将其列为主要脆弱点
- 💸 债务收入比上升 —— 在年为4.5倍(较年的3.3倍上升)
- 🏛️ 最不发达国家(LDC)毕业压力 —— 需要国内税收替代捐助支持
🌏 战略背景:税收动员与经济规范化
对于孟加拉国的出口经济,税收缺口(TIN gap)具有间接但显著的影响。低税收收入迫使政府依赖借贷 —— 挤占私营部门信贷并提高借贷成本。同时,这也限制了政府在基础设施、教育和贸易便利化等方面的公共投资,而这些正是出口商保持竞争力所必需的。
解决税收缺口问题需采取多管齐下的战略:
- 📱 数字TIN注册 —— 基于移动应用的简化注册流程
- 🌾 农村覆盖 —— 国民收入局(NBR)在县级(upazila)设立的分支机构
- 📢 宣传活动 —— 向小型企业主普及TIN(税务识别号)知识
- 📊 收入门槛策略 —— 重点关注超过收入门槛的企业单位
- 🔗 与贸易许可证整合 —— 已注册企业自动获取TIN
- 💻 数字基础设施 —— 国民收入局(NBR)现代化升级以扩大覆盖范围
对于一个即将毕业脱离最不发达国家(LDC)地位——这将导致失去优惠性融资和贸易安排——的经济体来说,构建坚实的国内税收基础是不可避免的。目前90%的TIN未覆盖率既是挑战,也是机遇:挑战在于覆盖1.07亿(1.07 crore)未注册单位,机遇则在于如果其中一部分纳入正式税收系统,可能带来显著的新增税收收入。
本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/economy/news/over-90-economic-units-have-no-tin-4250251
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。