كشفت التعداد الاقتصادي الصادر عن BBS لعام 2024 أن أكثر من 90% من الوحدات الاقتصادية في بنغلاديش لا تمتلك TIN
Sirajganj، 17 أغسطس 2026 — أكثر من 90 في المائة من الوحدات الاقتصادية في بنغلاديش لا تمتلك رقم تعريف دافعي الضرائب (TIN)، وفقاً للتعداد الاقتصادي لعام 2024 الصادر عن مكتب الإحصاءات البنغلاديشي (BBS). ويؤكد هذا الاستنتاج التحدي الهائل الذي يواجه المجلس الوطني للإيرادات (NBR) بينما تكافح بنغلاديش مع أحد أدنى نسب الضرائب إلى الناتج المحلي الإجمالي بين الاقتصادات المماثلة — وتسعى لتوسيع القاعدة الضريبية قبل التخرج من فئة أقل البلدان نمواً.
📊 حجم الفجوة في أرقام تعريف دافعي الضرائب TIN
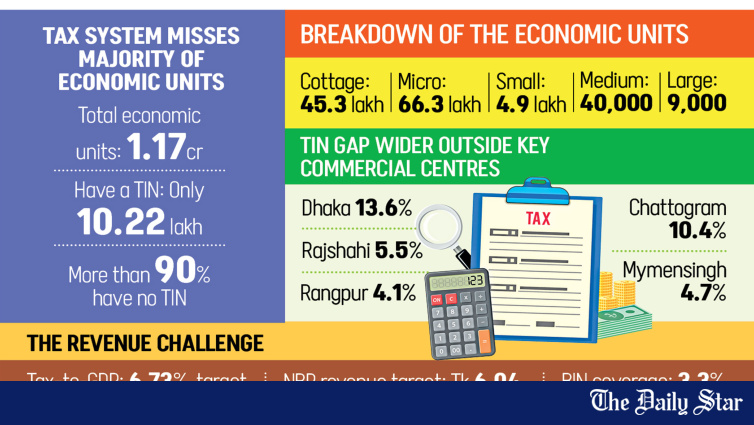
يقدر التعداد الاقتصادي لعام 2024 الصادر عن BBS أن بنغلاديش تمتلك 1.17 كرور (11.7 مليون) وحدة اقتصادية. ومن هذه الوحدات:
- 💰 1.17 كرور وحدة اقتصادية — الإجمالي في بنغلاديش (BBS 2024)
- 📉 فقط 10.22 لاك يمتلكون رقم TIN — ما يقارب 1 من كل 12 وحدة
- 📉 أكثر من 90% لا يمتلكون رقم TIN — الغالبية العظمى تعمل خارج الشبكة الضريبية
- 📊 1.07 كرور وحدة بدون رقم TIN — ليسوا بالضرورة متهربين من الضرائب ولكنهم خارج نظام تحديد الهوية الضريبية
يعرّف التعداد الوحدة الاقتصادية على أنها منشأة واحدة أو أسرة اقتصادية تمارس أنشطة اقتصادية بهدف الربح، أو منفعة الأسرة، أو المنفعة غير المباشرة للمجتمع.
🏭 التفصيل حسب حجم المؤسسات
يكشف التعداد الاقتصادي عن الطبيعة الغالبية للمؤسسات متناهية الصغر في الاقتصاد البنغلاديشي:
- 🏠 45 lakh منشأة أسرية صغيرة — الفئة الأصغر، وغالبًا ما تكون قائمة على المنزل
- 🏭 66 lakh مشروعات ميكرو — شركات صغيرة ذات عدد موظفين ضئيل جداً
- 🏢 5 lakh شركات صغيرة — منشآت رسمية أكبر حجماً بقليل
- 🏢 40,000 منشأة متوسطة الحجم — هي الفئة الأكثر احتمالاً لامتلاك رقم تعريف ضريبي TIN
الغالبية الساحقة من الوحدات الاقتصادية — 111 lakh من إجمالي 117 lakh — هي منشآت أسرية أو ميكرو. هذه الشركات الصغيرة غير الرسمية وغالبًا ما تقع في المناطق الريفية هي الأصعب وصولًا للسلطات الضريبية، والأقل احتمالاً لإجراء تسجيل TIN.
👥 التحدي في المناطق الريفية
وفقًا لبيانات BBS، يعكس التدني في نسبة التغطية بـ TIN العدد الهائل من الشركات الصغيرة والقائمة على الأسرة المعيشية. علاوة على ذلك، يقع جزء كبير من الوحدات الاقتصادية في المناطق الريفية، مما يزيد من صعوبة وصول سلطة الإيرادات الضريبية. توضح قصة عبد الكلام عزيز هذا الواقع:
يدير كلام محل بقالة صغير تبلغ مساحته حوالي خمسة وثلاثين قدمًا مربعة، بجانب منزله في اتحاد راتانكاندي ضمن أبزيلة سراججانج سادار. مثل العديد من محلات القرى، يخزن المحل كل المنتجات تقريبًا من الأرز والبسكويت إلى المشروبات الغازية ومنتجات المخابز. عندما سُئل عن TIN، قال إنه لم يسمع أبدًا أن محل بقاله يحتاج إلى تسجيل بهذا الرقم. لم أواجه أبدًا الحاجة إليه، ولم يطلب مني أحد أبدًا الحصول عليه، قال كلام.
حالته ليست حالة استثنائية — إنها تمثل ملايين الوحدات الاقتصادية الريفية التي تعمل بالكامل خارج النظام الضريبي الرسمي، ليس بسبب التهرب الضريبي المتعمد بل بسبب نقص الوعي، وضيق نطاق الوصول المؤسسي، ونقص القدرة الإدارية.
🚧 ليس كل من لا يمتلك رقم تعريف ضريبي TIN متهرباً من الضرائب
الرقم الذي يتجاوز 90 في المائة لا يعني أن جميع الوحدات البالغ عددها 1.07 كرور وحدة التي لا تمتلك رقم تعريف ضريبي TIN لديها دخل خاضع للضريبة وتتهرب من دفعه. إن رقم TIN هو رقم تعريف، ويعتمد الالتزام الضريبي على عوامل مثل الدخل وطبيعة النشاط التجاري. قد تمتلك المنشأة التجارية رقم TIN لكنها لا تدين بأي ضرائب مع استمرار التزامها بتقديم الإقرار الضريبي. العديد من المنشآت المنزلية والمتناهية الصغر قد لا تصل ببساطة إلى الحد الأدنى للدخل الذي يفرض الالتزام الضريبي.
ومع ذلك، فإن عدم التسجيل للحصول على رقم TIN يعني أن هذه الوحدات غير مرئية للنظام الضريبي — مما يجعل من المستحيل على هيئة الضرائب الوطنية NBR تقييم ما إذا كان يجب عليها دفع الضرائب أم لا.
💼 رأي خبير من مركز حوار السياسات CPD
قدم توفيق الإسلام خان، المدير الإضافي للأبحاث في مركز حوار السياسات CPD، التحليل الخبيري التالي: "تشير البيانات إلى وجود فجوة كبيرة في الشبكة الضريبية، على الرغم من أن كل وحدة اقتصادية ليست مطلوبة للحصول على رقم TIN أو رقم تعريف الأعمال BIN. المشكلة الرئيسية هي ما إذا كانت هيئة الضرائب الوطنية NBR قادرة على تحديد المؤهلين وإدراجهم في الشبكة الضريبية."
ينقل إطار تحليل خان التركيز من الرقم الرئيسي البالغ 90 في المائة إلى التحدي العملي المتمثل في عملية التحديد — فصل الوحدات التي يجب أن تمتلك رقم TIN عن تلك التي لا تحتاجه حقاً.
📊 لماذا يهم هذا الأمر: نسبة الضرائب إلى الناتج المحلي الإجمالي
تأتي فجوة أرقام TIN في الوقت الذي تكافح فيه بنغلاديش مع واحدة من أدنى نسب الضرائب إلى الناتج المحلي الإجمالي بين الاقتصادات المماثلة:
- 📉 نسبة الضرائب إلى الناتج المحلي الإجمالي: 6.8% — في (انخفضت من 7.4% في )
- 🌐 من بين أدنى المعدلات في آسيا — أقل بكثير من النظراء الإقليميين
- 💰 أزمة حشد الإيرادات — حددها صندوق النقد الدولي كنقطة ضعف رئيسية
- 🚧 ارتفاع نسبة الديون إلى الإيرادات — 4.5x في (ارتفعت من 3.3x في )
- 🏛️ ضغوط التخرج من فئة أقل البلدان نمواً — الحاجة إلى إيرادات محلية لتحل محل دعم الجهات المانحة
🌐 السياق الاستراتيجي: حشد الإيرادات وإضفاء الطابع الرسمي على الاقتصاد
بالنسبة لاقتصاد الصادرات في بنغلاديش، فإن فجوة رقم التعريف الضريبي TIN لها آثار غير مباشرة ولكنها كبيرة. انخفاض الإيرادات الضريبية يجبر الحكومة على الاعتماد على الاقتراض — مما يزاحم الائتمان المخصص للقطاع الخاص ويرفع تكاليف الاقتراض. كما يقيد ذلك الاستثمار العام في البنية التحتية والتعليم وتسهيل التجارة التي يحتاجها المصدرون للحفاظ على قدرتهم التنافسية.
تتطلب معالجة فجوة TIN استراتيجية متعددة المحاور:
- 📱 التسجيل الرقمي لـ TIN — تسجيل مبسط يعتمد على تطبيقات الهاتف المحمول
- 🌾 التواصل مع المناطق الريفية — المكاتب الميدانية لـ NBR في المواقع على مستوى upazila
- 👥 حملات التوعية — تثقيف أصحاب الشركات الصغيرة حول متطلبات الحصول على رقم TIN
- 💰 النهج القائم على عتبة الدخل — التركيز على الوحدات الاقتصادية التي تتجاوز عتبة الدخل المحددة
- 📜 التكامل مع رخص التجارة — إصدار تلقائي لرقم TIN للشركات المسجلة
- 💻 البنية التحتية الرقمية — تحديث أنظمة NBR لتحقيق نطاق وصول أوسع
بالنسبة لاقتصاد يستعد للتخرج من فئة البلدان الأقل نمواً LDC — وهي الخطوة التي ستؤدي إلى فقدان التمويل التفضيلي والترتيبات التجارية التفضيلية — فإن بناء قاعدة إيرادات محلية متينة هو أمر لا غنى عنه. تمثل فجوة تغطية TIN البالغة 90 في المائة تحدياً وفرصة في آن واحد: التحدي المتمثل في الوصول إلى 1.07 كرور من الوحدات غير المسجلة، والفرصة المتمثلة في تحقيق إيرادات جديدة كبيرة محتملة إذا تم إدراج حتى جزء بسيط من تلك الوحدات ضمن النظام الضريبي الرسمي.
نُشر هذا الخبر في الأصل بواسطة The Daily Star. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://www.thedailystar.net/business/economy/news/over-90-economic-units-have-no-tin-4250251
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة